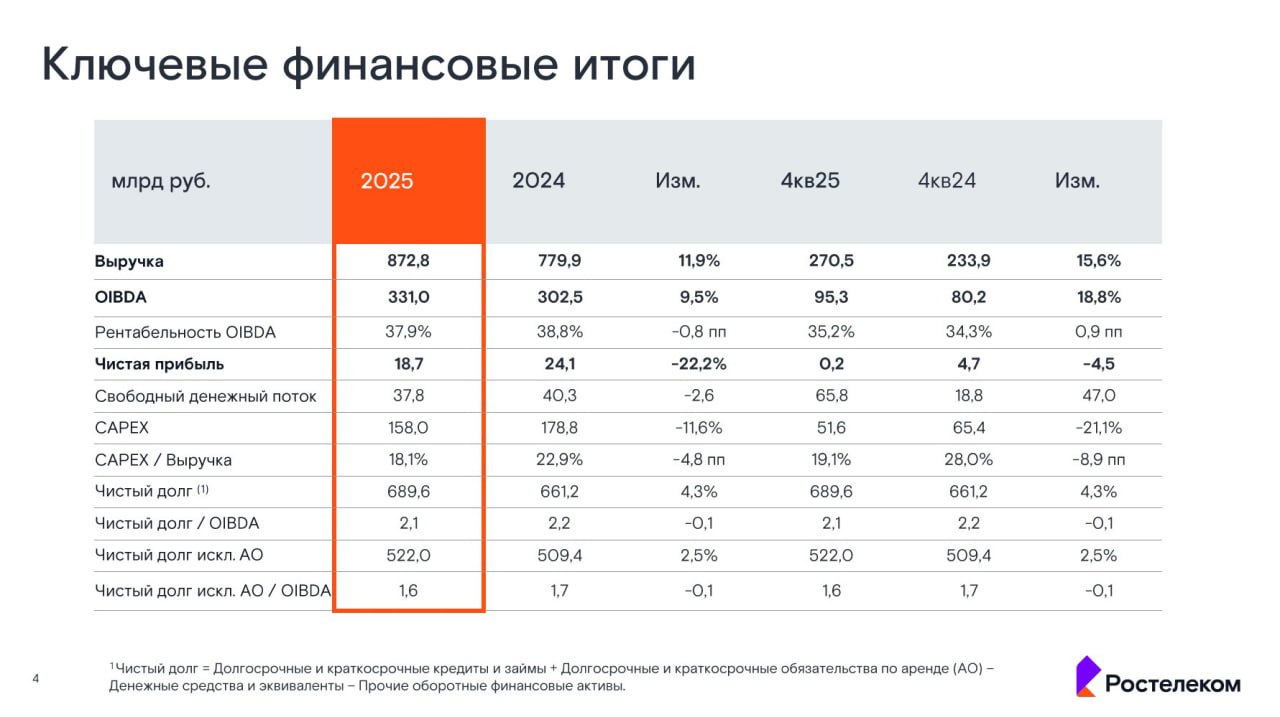
По итогам 2025 года выручка ПАО «Ростелеком» выросла на 11,9% год к году до 872,8 млрд рублей. Показатель OIBDA увеличился на 9,5%, составив 331,0 млрд рублей, рентабельность по OIBDA незначительно снизилась с 38,8% до 37,9%.
Основные драйверы снижения рентабельности — это увеличение расходов на персонал с 198 до 231 млрд рублей. (+17%), а также амортизационные отчисления (177 млрд рублей, +3%) и расходы по услугам операторов связи (104 млрд рублей, +9%).

Чистая прибыль ПАО «Ростелеком» сократилась на 22,2% по сравнению с предыдущим годом и составила 18,7 млрд рублей. Основное давление оказал рост финансовых расходов в условиях жёсткой денежно-кредитной политики, процентные выплаты за год выросли с 84,2 до 128,2 млрд рублей. Компания сократила капитальные вложения на 11,6% до 158 млрд рублей. Свободный денежный поток по итогам года составил 37,8 млрд рублей. Долговая нагрузка осталась умеренной: показатель «Чистый долг/OIBDA» снизился с 2,2х до 2,1х.
Финансовые данные по направлениям:
мобильный бизнес в лице Т2 обеспечил выручку 306,4 млрд рублей (+10%). При этом «мобильная связь» в контуре группы принесла 288,3 млрд рубей (+9,1%). Абонентская база сохранилась на уровне 48,9 млн клиентов. Отток снизился на 0,67 п.п. за квартал. Дата‑трафик снизился квартал к кварталу на 5%. Технические результаты Т2 за год рассмотрим позже.
выручка от фиксированного интернета выросла на 10% до 119,8 млрд рублей: число абонентов, подключённых по оптике, увеличилось на 8%, до 12,8 млн. ARPU В2С ШПД составил 426 ₽ (+4%).
наиболее высокий темп роста в годовом разрезе продемонстрировало направление цифровых сервисов: выручка выросла на 20%, до 217,9 млрд рублей, за счёт развития платформы «Госуслуг», проектов цифровизации госсектора и корпоративных заказчиков, облачных услуг и кибербезопасности.
ЦОД и облачные услуги (РТК‑ЦОД) принесли 75,7 млрд рублей (+8,7%): компания удерживает первое место на рынке коммерческих дата‑центров с долей 32%. OIBDA выросла на 11,8% до 34 млрд рублей. Рентабельность по OIBDA составляет 44,8%. При этом, рост основной выручки по колокейшену составил 27%, облачные сервисы прибавили 20%, инфраструктурное по выросло на 40%.
видеосервис Wink нарастил выручку на 9%, до 44,8 млрд рублей, выпустив 16 оригинальных сериалов.
кластер кибербезопасности (ГК «Солар») показал рост выручки на 15,3%, до 25,7 млрд рублей, сохранив лидерство на рынке управляемых сервисов ИБ. OIBDA снизилась на 11,3% до 4,8 млрд рублей, а рентабельность снизилась до 18,7%. При этом, на 16% выросла выручка от ИБ продуктов на фоне M&A, на 15% из‑за новых сервисов и на 17% выросла выручка от коммерческих проектов.