Представьте типичный бизнес‑квест: вы руководите производством и планируете автоматизировать, скажем, дуговую сварку. Одной теории тут мало — нужен проверенный подрядчик‑интегратор, который погрузится в ваши процессы, спроектирует решение и заставит железо работать в едином стеке. Вы открываете поиск, а там — десятки фирм с одинаково глянцевыми обещаниями. Как среди них найти команду с реальным опытом и подтверждёнными внедрениями?
У интеграторов своя боль: на плотном конкурентном рынке важно донести до заказчика релевантный опыт и компетенции и доказать это реальными кейсами.
Чтобы обе стороны перестали играть в угадайку, Хабр и Национальная ассоциация участников рынка робототехники (НАУРР) собрали реестр интеграторов робототехники. Мы опросили и систематизировали данные первых 111 компаний и упаковали их компетенции и опыт в базу с ключевой информацией по каждому участнику.
Под катом рассказываем, что узнали об интеграторах из их анкет и как выбрать подрядчика с помощью реестра.
Как собирали реестр и в чём его фишка
В основе реестра — ответы интеграторов на вопросы анкеты, разработанной совместно с НАУРР. Принцип сбора данных заявительный: любая компания‑интегратор могла заполнить анкету и стать участником реестра. Чтобы увидеть актуальный срез компаний, мы просили указать опыт за конкретный период времени — с начала 2024 года по первое полугодие 2026-го.
Задача реестра — сделать поиск интегратора удобным и быстрым. Поэтому в анкету мы включили вопросы, которые помогут клиентам увидеть их опыт и оценить потенциал для решения своей конкретной задачи.
Первое, что важно понять об интеграторе, спец ли он в вашей сфере. Поэтому в анкету включили вопросы об отраслях, в которых работают интеграторы, и их технологических компетенциях. Это помогает потенциальному заказчику сузить список до интеграторов с релевантным опытом. Для этого в реестре есть сортировка по этим двум параметрам.
Чтобы оценить возможности интеграторов, включили в анкету вопросы о размере инженерной команды, наличии производственной площадки и сервисной службы. Так владелец производства поймёт, хватит ли мощностей у интегратора, чтобы, например, внедрить роботизированный сварочный комплекс, или лучше найти компанию со специальными компетенциями.
Важно понимать, есть ли у интегратора опыт реальных внедрений, поэтому в реестре мы указали количество завершённых проектов и число установленных роботов. Эти цифры дают общее представление об опыте компании в роботизации. А вот насколько этот опыт подходит для конкретной задачи, лучше выяснить напрямую с интегратором и запросить примеры похожих проектов.
Отдельно задавали вопросы о географии присутствия, ведь некоторым компаниям важно, чтобы производственная площадка интегратора находилась в ближайших регионах.
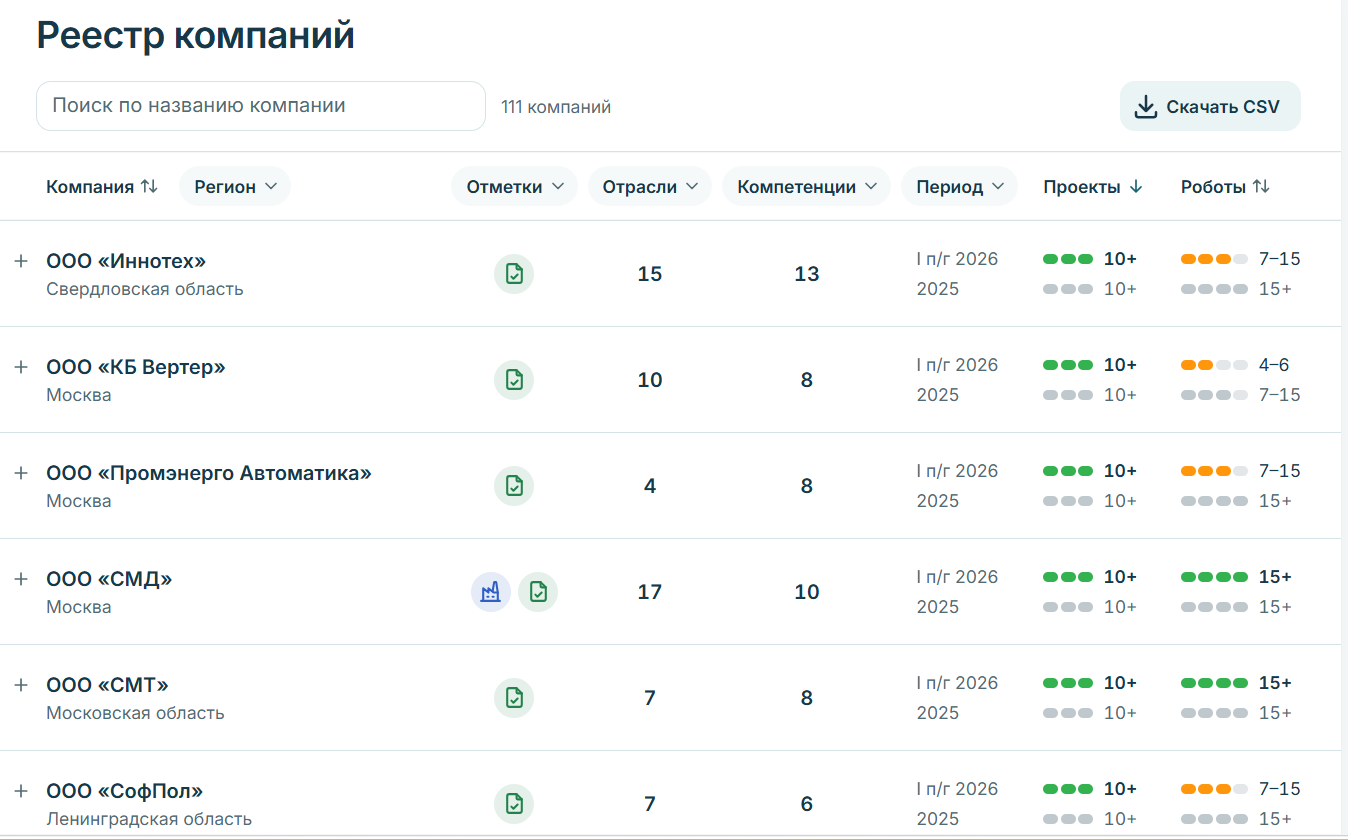
По итогам анкетирования составили таблицу реестра с фильтрацией по основным параметрам: отрасли, компетенции, проекты и установленные роботы. Компании — заказчики интеграции ‑могут отфильтровать участников реестра, выбрать релевантных и выгрузить выборку в csv‑файле.
Лицом к лицу с интегратором: что узнали из анкет
Сейчас в реестре представлены 111 компаний из 28 регионов России. Все они являются интеграторами, которые занимаются внедрением роботов от момента анализа потребностей заказчика до программирования и запуска оборудования.
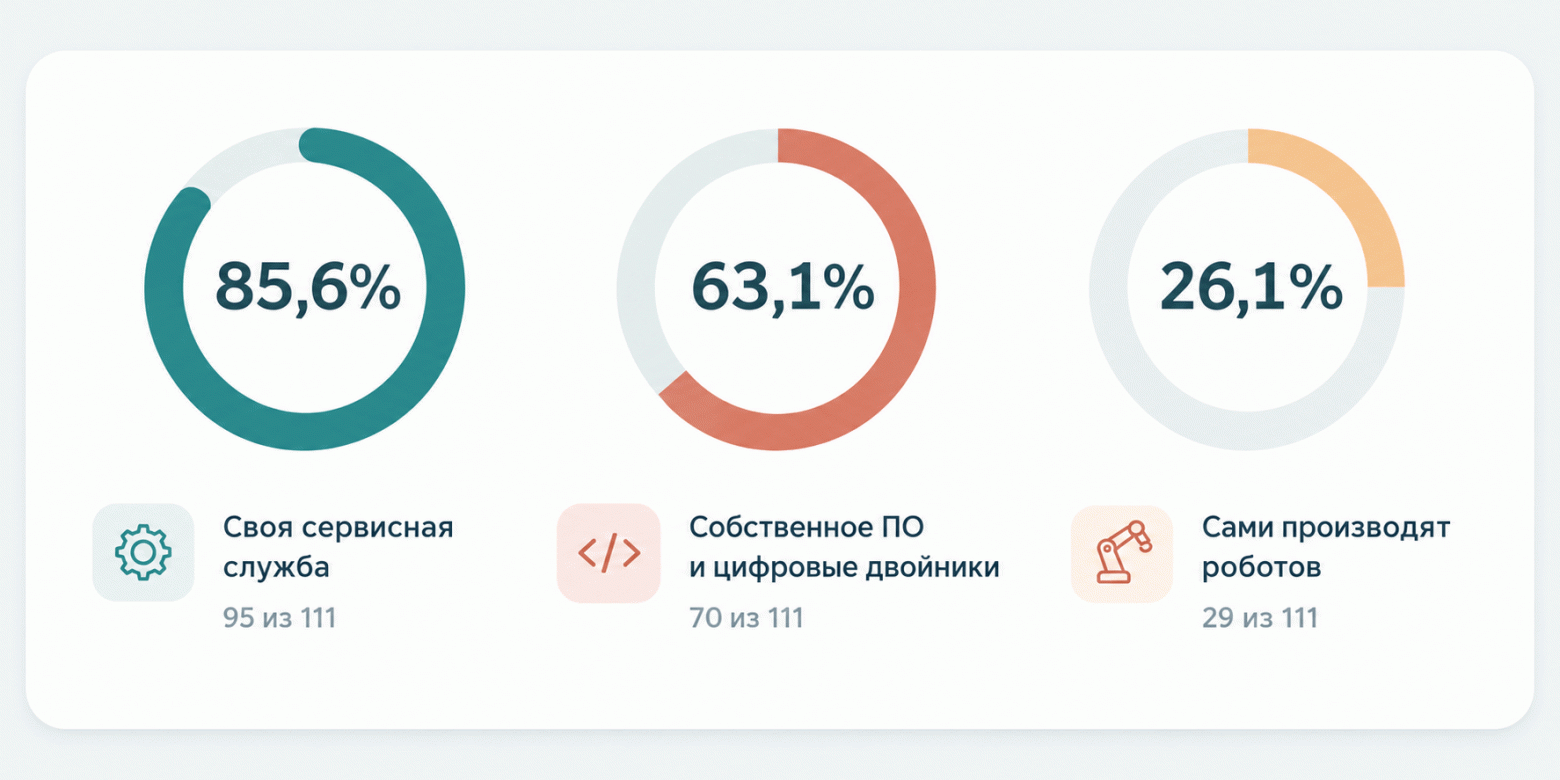
При этом отметим, что компании не ограничиваются только внедрением: более четверти (26,1%) из них — 29 компаний — производители роботов, 70 (63,1%) разрабатывают собственное ПО или цифровых двойников и 95 компаний (85,6%) имеют собственную сервисную службу. Компаний, у которых нет ни разработки, ни своего сервиса, всего девять.
Ольга Мудрова,
исполнительный директор НАУРР
Сегодня особенно ценятся те интеграторы, которые оказывают услуги по комплексному внедрению: выбору решений, их адаптации, интеграции с существующей инфраструктурой и сопровождению.
По результатам анкетирования мы видим, что только 26,1% интеграторов являются производителями. Но это не означает напрямую, что производителей роботов не хватает, — это отражение структуры выборки и активности конкретных участников.
При этом отмечу, что производителям действительно стоит развивать интеграционные компетенции, но не в ущерб продуктовой специализации. Их ключевая задача — сделать свой продукт удобным: развивать API и коннекторы, типовые сценарии внедрения, документацию, обучение партнёров и техподдержку. Такой подход позволит производителю масштабироваться через партнёрскую сеть. А для компаний‑интеграторов это возможность быстрее и качественнее реализовывать проекты.
Часто по сайту компании сложно понять, сколько технических сотрудников в штате. А это может быть критично, если нужен дополнительный сервис или помощь нескольких узкоквалифицированных инженеров.
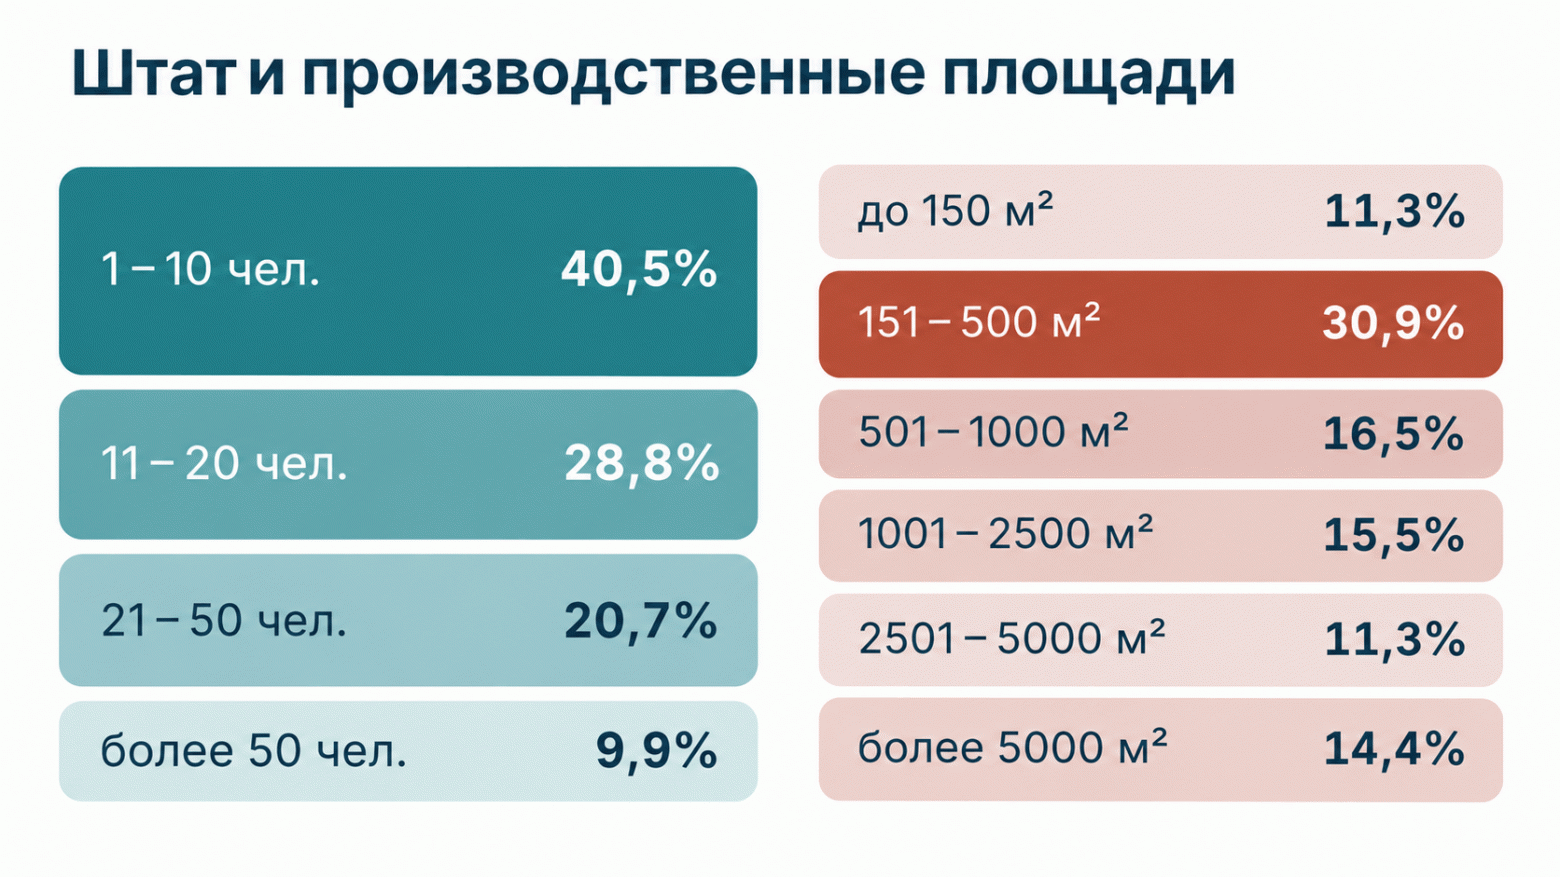
Вот что мы увидели: в большинстве компаний (40,5%) (а на этот вопрос ответили все 111 участников) — до 10 сотрудников; у 28,8% — до 20 человек; больших команд (50 человек и больше) — только у 9,9%.
Размер производственной площадки — параметр, который будет играть важную роль при крупных заказах. В ответах увидели, что не у всех компаний есть свои площадки: только 95 компаний поделились данными. Большинство из них (30,9%) имеют площадь до 500 м2. Чаще всего в этой категории встречался ответ 200–300 м2. Только у 14,4% предприятий есть площадка размером свыше 5000 м2.
Клиенту может быть важен и такой фактор — чтобы у интегратора был партнёрский статус или сертификат от производителя роботов. Лидер здесь — KUKA (32,1% из 56 респондентов). За ним идут FANUC (14,3%) и KAWASAKI (12,5%). Но по общему числу сертификатов всех компаний большинство выбрало партнёрство с Китаем: у 43,8% компаний есть сертификаты и/или партнёрский статус с китайскими производителями. Многие сотрудничают с российскими производителями: РОБОПРО, АИМ, Семарглом и другими.
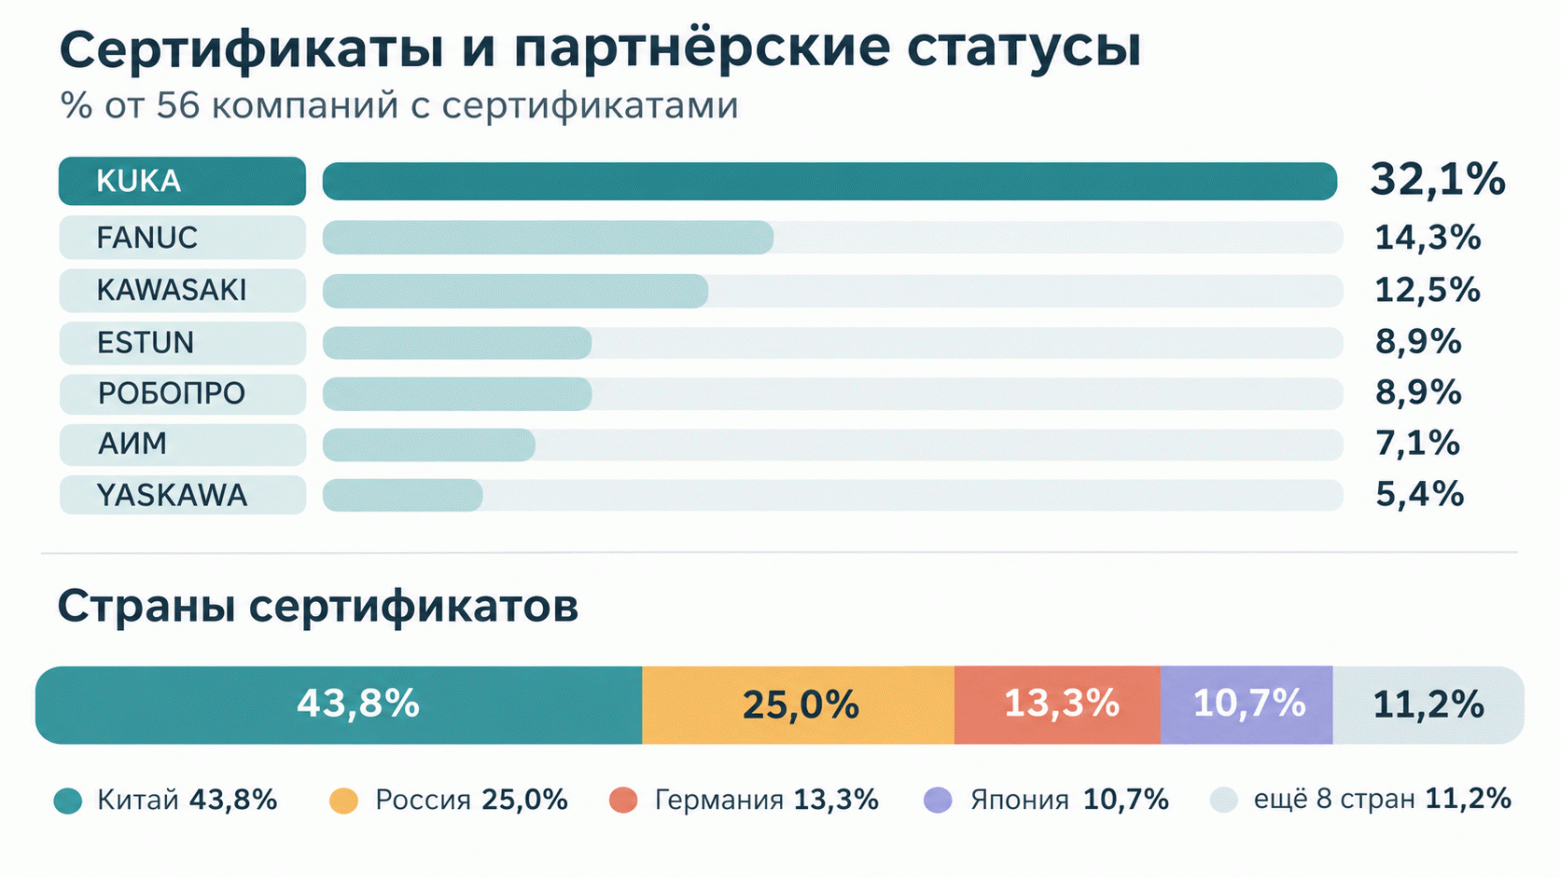
При этом на выбор подрядчика будут влиять три основных фактора: опыт в конкретной отрасли, наличие необходимых технологических компетенций и количество завершённых проектов. О каждом из этих факторов рассказываем ниже.
Где применяются роботы: разговор об отраслях
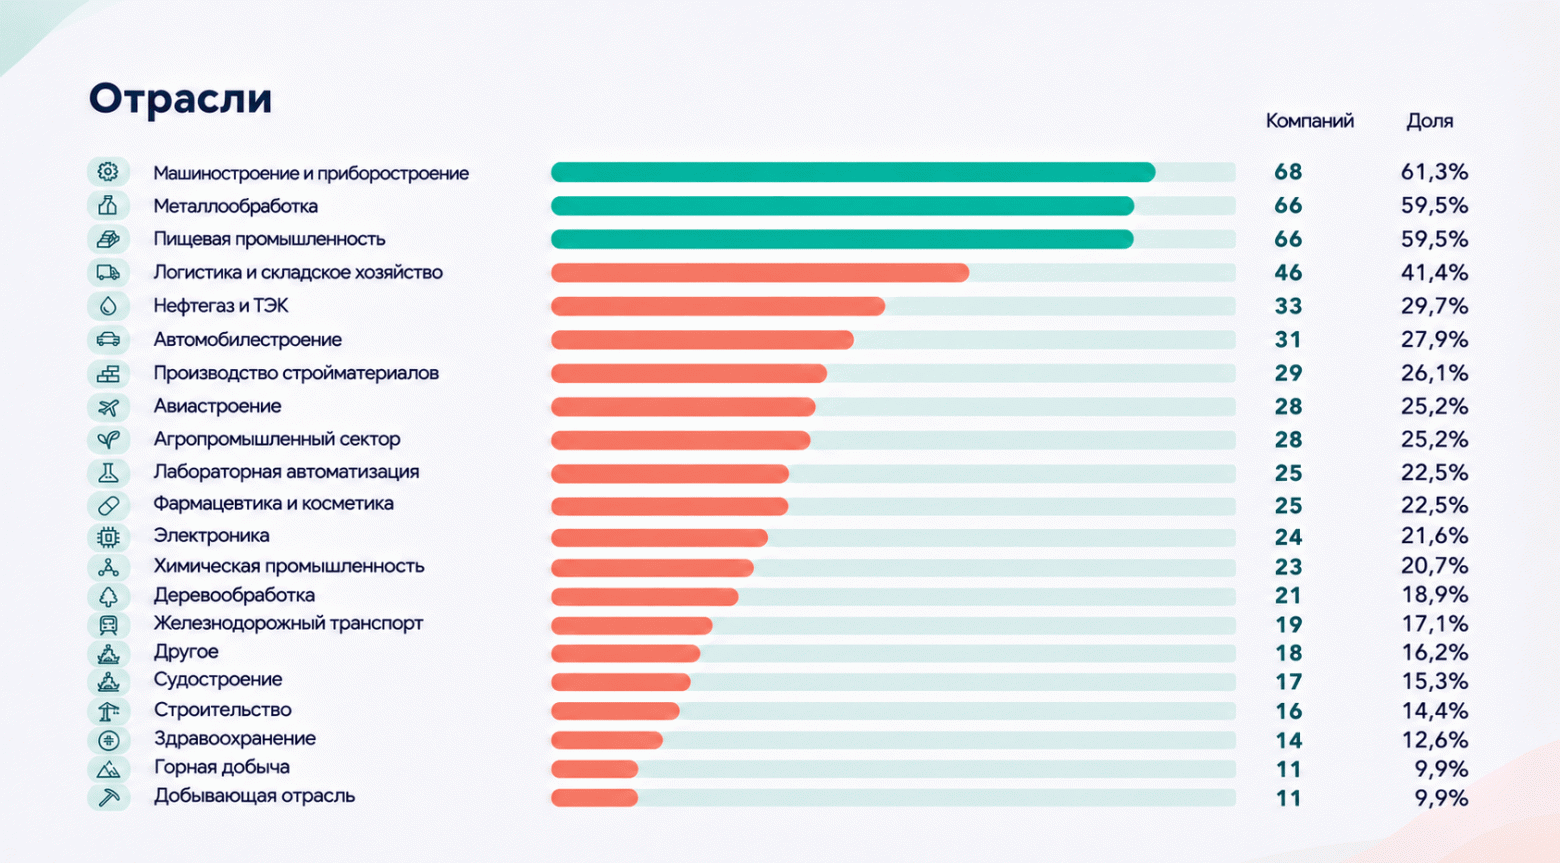
В реестр вошли компании из 21 отрасли от машиностроения и металлообработки до фармацевтики и здравоохранения. Три отрасли лидируют по количеству представленных интеграторов. Это машиностроение и приборостроение (61,3% компаний имеют опыт внедрения в этой отрасли). На втором месте сразу две отрасли — металлообработка (59,5%) и пищевая промышленность (59,5%) — по 66 компаний в каждой. На третьем месте — логистика (транспортировка, сортировка и комплектация) — 41,4% (46 компаний). Меньше всего интеграторов в двух сферах — горной добыче и добывающей отрасли, 9,9% респондентов (или 11 компаний).
Ольга Мудрова,
исполнительный директор НАУРР
Разрыв в представленности интеграторов по отраслям можно объяснить несколькими факторами, и объём рынка — лишь один из них. В лидирующих отраслях сосредоточены массовые и повторяемые операции, которые можно стандартизировать: сварка, загрузка станков, сборка, упаковка, сортировка, перемещение грузов и паллетирование. Именно здесь проще сформировать типовое решение, доказать эффект и тиражировать его.
Другой фактор — предсказуемость ROI. В машиностроении и металлообработке экономика роботизации часто более прозрачна: можно измерить рост производительности, снижение трудоёмкости, брака и зависимости от дефицитных кадров. В пищевой промышленности и логистике эффект хорошо считывается через пропускную способность, качество, скорость обработки заказов и снижение ручных операций.
Ещё один фактор — доступность моделей и инфраструктуры внедрения. Там, где есть серийные роботы, типовая оснастка, датчики, системы безопасности, отраслевые кейсы и опыт интеграторов, порог входа для заказчика ниже. В таких отраслях, как добыча, напротив, большинство процессов индивидуальны, а внедрение требует вложений в связь, позиционирование, диспетчеризацию, киберзащиту и адаптацию под конкретное месторождение.
От технического зрения до создания своего ПО: ландшафт компетенций
Представим, что мы ищем интегратора, например, для внедрения осевого манипулятора или роботизированного сварочного комплекса (РСК). Для этого нам важно не только понять, есть ли у компании опыт внедрения роботов в конкретное производство, но и какими технологическими компетенциями она обладает.
При обработке анкет узнали, что самая распространённая компетенция — техническое зрение (распознавание, контроль качества, трекинг). Её отметили 73,9% компаний из опрошенных. Почти столько же компаний (72,1%) указали паллетирование как одну из своих компетенций. Тройку замыкает разработка собственного ПО: её выбрали 63,1% (или 70) компаний.
Эта последняя компетенция — разработка ПО или цифровых двойников — встречается у большего количества компаний, чем дуговая сварка (60,4%) или проектирование производств (54,1%). Мы видим, что интеграторы уделяют больше внимания развитию софта и оно обгоняет промышленные навыки (например, обработку (53,2%).
Ольга Мудрова,
исполнительный директор НАУРР
Такое распределение отражает главный запрос рынка: заказчикам нужны не отдельные роботы, а работающие комплексные решения с измеримым экономическим эффектом. Компьютерное зрение позволяет автоматизировать более сложные и вариативные операции — контроль качества, сортировку, ориентирование объектов, работу с разнородной продукцией. Паллетирование, в свою очередь, остаётся массовым и хорошо окупаемым сценарием, а собственное ПО необходимо для интеграции робота с производственными и IT‑системами, настройки логики и адаптации решения под конкретный процесс.
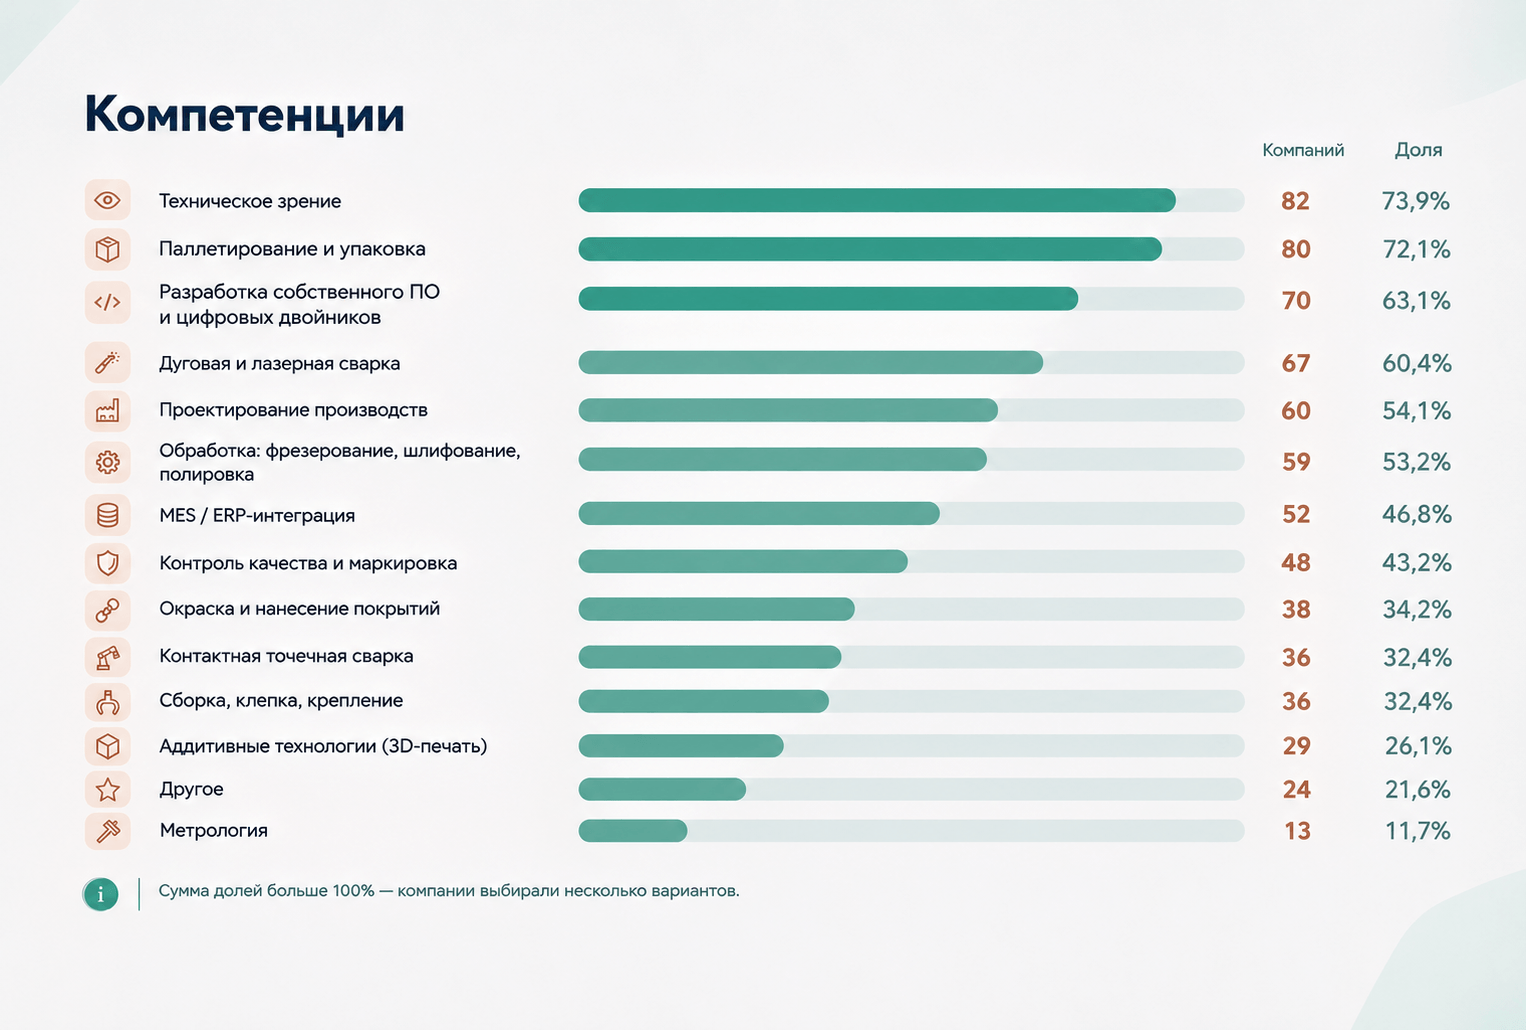
В топе списка оказались междисциплинарные компетенции. Например, техническое зрение и разработку ПО можно использовать и в металлургии, и в фармацевтике. Паллетирование и упаковка, которые являются частью процесса отгрузки продукции, тоже пригодится практически везде. Распространённость дуговой сварки и фрезеровки можно объяснить в том числе составом участников реестра: многие интеграторы работают в машиностроении и металлообработке.
Вопрос о компетенциях в анкете помог увидеть, какие навыки есть у интеграторов. Он подсветил также комплексность подхода: в среднем на одну компанию приходится до шести различных компетенций. Компании стремятся расширить число компетенций, чтобы охватывать большее количество проектов и заказчиков.
Ольга Мудрова,
исполнительный директор НАУРР
Ключевой фактор востребованности — переход от простого повторения заданной траектории к гибкой автоматизации: робот должен распознавать среду, обмениваться данными с MES, WMS и АСУ ТП, учитывать состояние линии и менять поведение при изменении номенклатуры или условий работы. Именно поэтому наиболее ценны компании, специалисты которых разбираются сразу в нескольких областях: робототехнике, программировании, работе с данными и производственных процессах.
В ближайшие годы ландшафт компетенций будет смещаться в сторону ИИ и интеграции. На первый план выйдут 3D‑зрение и мультимодальное восприятие, тактильная сенсорика, планирование действий и автономная навигация, разработка ПО на базе ROS, C/C++ и Python, интеграция с промышленными системами, кибербезопасность, предиктивное обслуживание и работа с цифровыми двойниками. Параллельно вырастет спрос на инженеров внедрения, наладчиков и сервисных специалистов: без них даже технологически сильное решение не станет устойчиво работающим промышленным продуктом.
2661 проект за 2,5 года: наблюдаем за динамикой
Посмотрим на ещё один ключевой параметр — количество завершённых проектов. Он помогает понять, насколько компания опытна в рамках конкретной отрасли и компетенции.
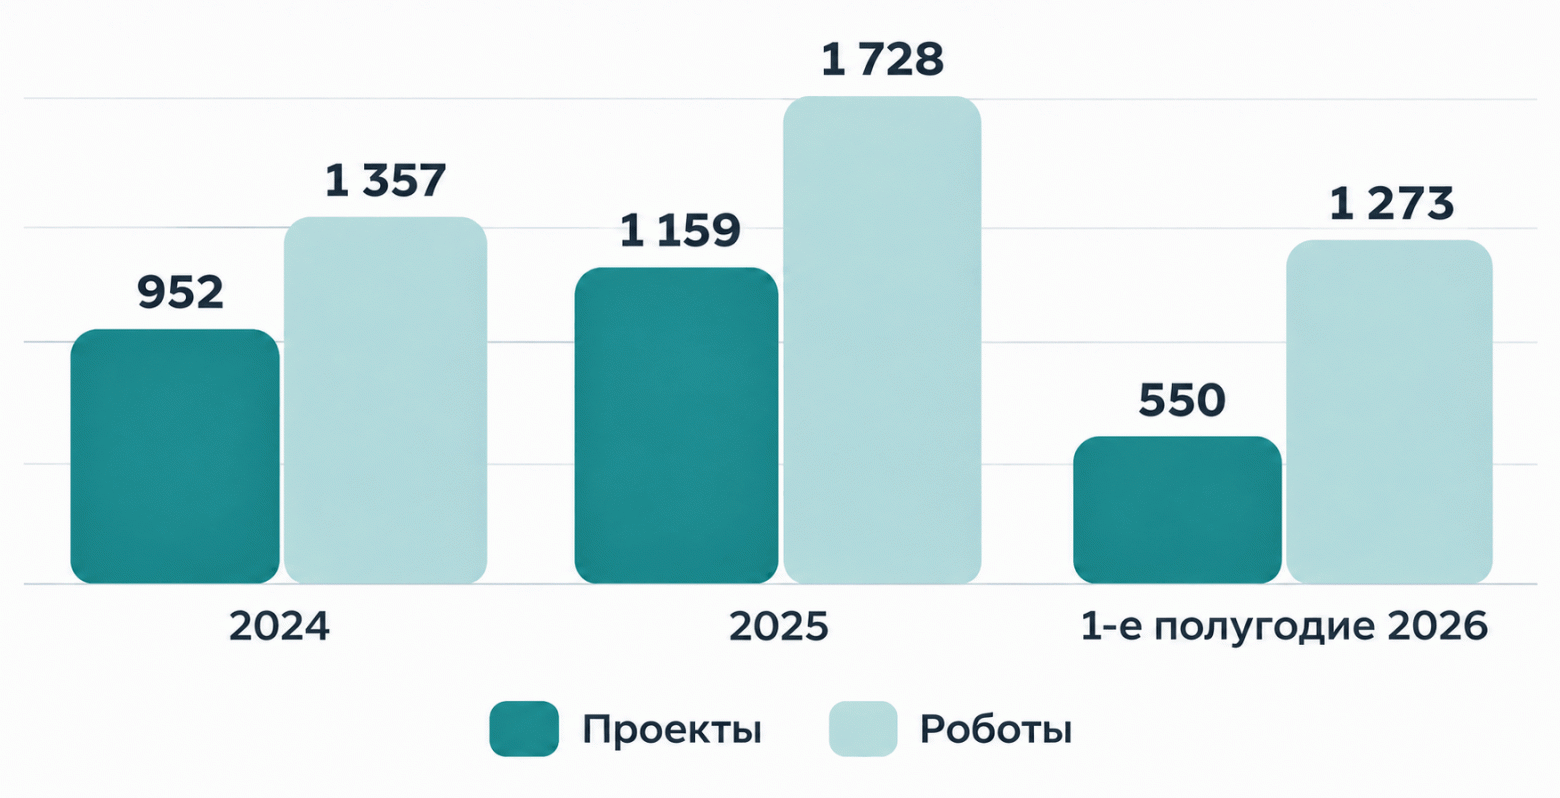
Вот какие цифры удалось получить: с начала 2024 года интеграторы завершили 2661 проект по установке роботов на производстве. Интересна динамика: в 2024 году участники реестра осуществили 952 проектов, а годом позже — уже 1159. При этом за первое полугодие 2026 года количество завершённых проектов чуть снизилось — 550 (если сравнивать с условными 579 проектами за первое полугодие 2025 года).
Помимо количества проектов, мы анализировали и количество установленных роботов. Этот показатель растёт из года в год: в 2024 году установили 1357 роботов, на следующий год — 1728, а за первое полугодие этого года — 1273 (почти столько же, сколько за целый 2024 год).
Интересна и динамика от года к году: в 2024 году большинство респондентов (32 компании из 109, которые ответили на этот вопрос) отметили, что завершили от одного до трёх проектов. При этом второй по популярности ответ — 4–10 завершённых проектов. Этот вариант выбрали 29 компаний.
Данные за 2025 год указали все респонденты реестра — 111 компаний. И по этим показателям можно увидеть, что компании наращивают опыт и темп работы над проектами: более трети респондентов запустили от четырёх до десяти проектов (38 компаний из 111). В первом полугодии этого года примерно столько же компаний (36 из 110 ответивших на вопрос) осуществили от четырёх до десяти проектов.
Ольга Мудрова,
исполнительный директор НАУРР
Мы рассчитываем, что в 2026 году рост количества проектов по роботизации продолжится. При этом важно учитывать, что рынок выходит из фазы первых пилотов и упирается в дефицит инженеров, интеграционных мощностей и понятной экономики внедрения. Быстрее всего будут расти логистика, пищевая промышленность и типовые производственные сценарии. В машиностроении и металлообработке рост сохранится, но останется более проектным. При этом, например в добыче, темпы будут сдержанными из‑за высокой капиталоёмкости, нестандартных условий и сложной инфраструктуры, которые пока мешают массовому тиражированию решений.
Как пользоваться реестром
Реестр — это прежде всего про комфорт и скорость поиска. В нём можно найти компанию по названию, сделать выборку по отраслям и компетенциям, отсортировать по числу проектов или установленных роботов.
Работу с таблицей можно уместить в три шага: настроил фильтры, сравнил число проектов и сделал выгрузку финального списка кандидатов.
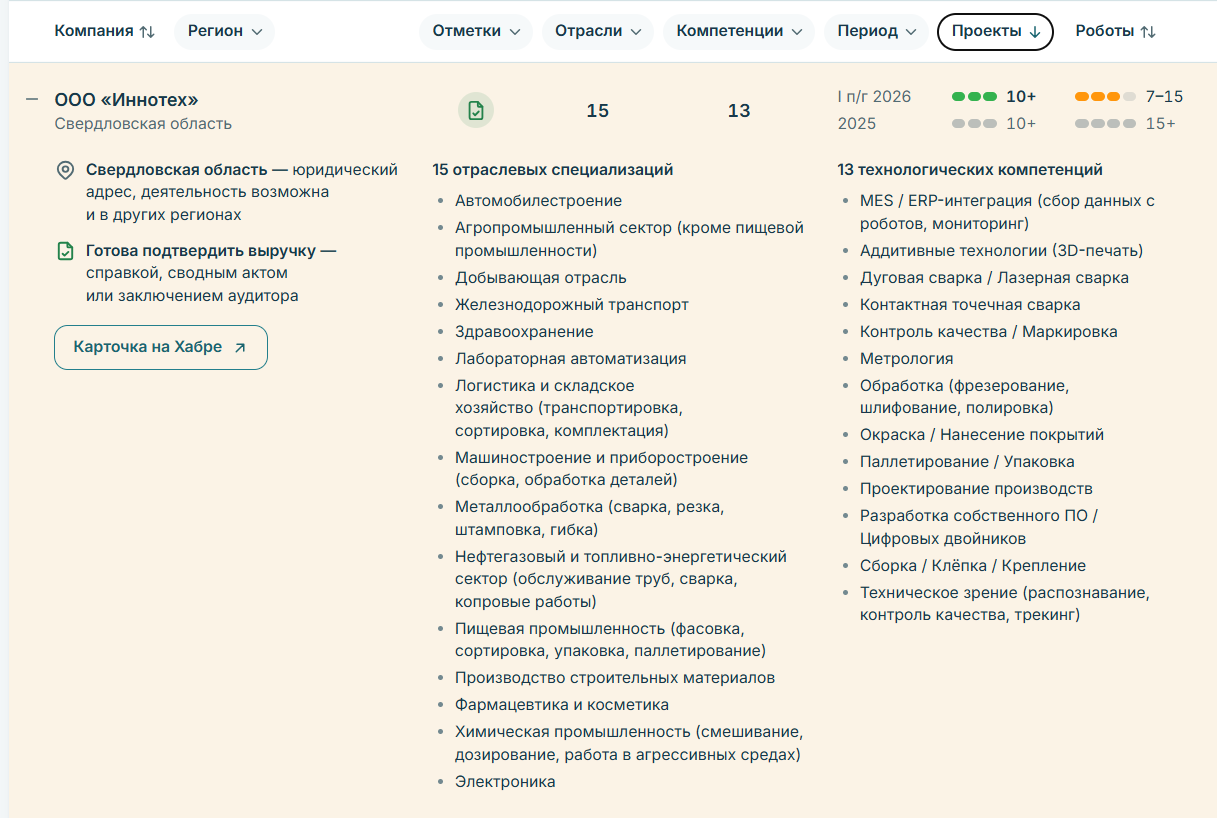
А ещё под названием каждого участника есть карточка интегратора. Она раскрывается при нажатии на компанию. Карточка — это выжимка всей важной информации: в каких отраслях у интегратора есть опыт, какими компетенциями обладает, готова ли компания подтвердить указанные данные. Это готовый инструмент работы для анализа того, насколько именно этот участник реестра подойдёт вам как подрядчик.
Ольга Мудрова,
исполнительный директор НАУРР
Главная ценность реестра в том, что он делает рынок роботизации более прозрачным и сокращает путь от идеи до запуска проекта. Заказчик получает структурированную карту интеграторов: может искать партнёра по отрасли, типу задачи, технологиям, опыту интеграции и реализованным кейсам. Интегратор — возможность показать экспертизу, подтвердить её и выйти на новых клиентов.
В будущем мы планируем включить в реестр верификацию компетенций и кейсов, отзывы заказчиков, рейтинги и более точные фильтры подбора подрядчика. Тогда реестр станет не просто справочником, а инфраструктурой рынка: он поможет заказчикам снижать риски, интеграторам — масштабировать компетенции, а отрасли — быстрее переходить от пилотов к серийным внедрениям.
Если у вас есть вопросы о реестре или вы хотели бы включить в него свою компанию, напишите нам на почту corp@habr.team, указав в теме «Реестр».