Комментарии 126

Зарплата после вычета налогов составляет около 4 тысяч, при этом откладывает от 5 до 20 тысяч? Что-то тут не сходится.

"Бонусы и опционы на акции составляют примерно 60% моей общей компенсации."

Опционы - морковка перед лицом работника, чтобы он лучше работу работал. Может настать тот день, когда морковку из-под носа уберут, а самого "отправят на вольные хлеба". Ларри Эллисон не даст соврать: https://habr.com/ru/news/1033496.

Опционы это не совсем деньги и как их эффективно считать совсем не очевидно.

Смотря какой эффект вы ожидаете, если вы вешаете морковку перед работником то считать конечно же сразу! И приплюсовывать несуществующие циферки к не очень большой реальной зарплате. А если вы работник то конечно считать только на момент реализации, когда вы сможете продать акции компании в рынок или оставить их себе.

все равно плохо сходится в итоге 10 тысяч должно выходить. с них 20 тысяч - сложно будет. самое интересное, что если он зарабатывает 306500, то налоги получается больше 180 тысяч в год или это тоже его доход после налогов? в общем странные цифры.

Вестинг акций чаще всего раз в три месяца. Поэтому будет мало, мало, сразу очень много, мало, мало, сразу очень много,..
посчитал немного, если от 11 месяцев откладывает по 5т и 1 месяц по 20т, то у него на все неуказанные расходы остается 350$ в месяц. в теории можно наверное прожить, но тогда очень вероятен вариант из одной древней игры, когда герой ходил на работу прикрываясь газеткой.
ниже из оригинала привели отрывок - там более реально и при учете налогов и скорей всего вычетов из налогов уже наверное получится так как он говорит, но там не бьется с общей зп. в общем какая-то ерунда с цифрами. или странный перевод.

обратимся к оригиналу, там более понятно
"On average, I earn between $7,000 and $8,000 a month, excluding bonuses and stock options, which make up roughly 60% of my total compensation. My take-home pay is generally around $4,000 a month after taxes and retirement contributions. Depending on the month, I'll save anywhere from $5,000 to $20,000. "
А еще он тратит 2600$ на жилье 400$ на еду и 500$ на хобби.
И при зп 4.000 откладывает 20.000

Эстонские новости?

Аренда того не стоит с такой экономией. Лучше уж взять хиасе, оборудовать под кабинет и жить на колёсах.

Странно, что у коммента стоят минусы. Смотрю с сыном "Trent the traveller", чел оборудовал микроавтобус и стримит игры, часть оборудования -- подгоны по партнерской программе от ROG и всяких портативных супер-ёмких аккумуляторов.
Учитывая расходы на аренду жилья, то парковка перед Волмартом или машино-место в каком-то кемпинге обошлось бы в разы дешевле, даже с учетом трат на бензин

Смотрю с сыном "Trent the traveller"
Не путайте туризм с эмиграцией
Чел живет 24/7 в доме на колесах с собакой
Для разнообразия иногда останавливается в гостиницах
Да, это не идеально комфортная жизнь, но и в этой ветке всё началось с тейка: "метод аренды жилья невыгоден, если герой статьи хочет экономить, то есть более эффективный путь, в виде мини-дома на колесах", и я с этим согласен, так как видел практичные решения.
Более того, есть масса хай-тек решений в виде раскладных прицепов с двухэтажными тентами на основе двуспальных матрацев)

Можно тогда в Skid Row в палатке с чуваками тусоваться, там вообще бесплатно.

Есть еще проверенное временем решение, трейлер-парк. Все уже придумано задолго до.
С одной стороны - трейлер-парк ассоциируется с опустившимися реднеками с пивом на пластиковом стуле и ветеранами Вьетнама с флешбеками. ;)
С другой - самому хочется к выходу на пенсию купить дом на колесах, хороший такой, сдать квартиру в аренду и поехать на пару-тройку лет по России и зарубежью мир посмотреть. Если здоровье позволит, конечно.

При чем я видел такой сэтап у какого-то электрика или связиста на лужайке у озера. Он там в своем микроавтобусе с компом, столом, какой то измерительной аппаратурой на самодельных полках, лежал "ноги на стол". В общем, отлично проводил время после работы.

О социальных явлениях мейнстримные СМИ обычно пишут с запозданием в 5-15 лет.
Пройдёт ещё лет пять, и тот же Business Insider начнёт писать об исходе из Калифорнии в Техас.

У меня есть в знакомых похожие товарищи в разных странах. Мне кажется, что выйдя на «пенсию» в 30-40 лет, они снова себя обрекают на такое же минималистичное существование.
Без семьи это работает, а с семьей - это будут постоянные конфликты из-за ситуаций вроде «а давай пеленки вместо подгузников купим» и тп

Вот интересно посчитать задним числом по факту цифры, лет эдак на 20-30.
В принципе знаю людей которые чем-то успешные FIRE, но есть нюанс они занимаются всё-тем же что и в раньше, но теперь "для души" иногда даже в около 0, а на жизнь зарабатывают как арендодатель...
Вот интересно посчитать задним числом по факту цифры, лет эдак на 20-30.
Проблема считать назад, что зная результат легко выбрать самую эффективную стратегию, и доказать, что можно заработать 500 процентов в год и всё хорошо. Но вперёд это очевидно не возможно. Я для себя такое усреднял на гос. облигации с гарантированными выплатами. Но там хорошо если 5 процентов в год.
Я как-то считал такое у меня получилась, что откладывая половину дохода каждый месяц и инвестируя их под 5 процентов в год и имея каждый год 3 процента повышения заплаты. Нужно примерно 22 года, чтобы выйти на первоначальную зарплату. А выйти на конечную (выросшую) зарплату по сути вообще не получается. И это всё в идеально мире где совсем нет никаких катаклизмов ни личных, ни общественных.

Где-то слышал, что среднюю зарплату по региону обеспечивает сдача 2-х квартир. То есть можно считать не когда достигните своей сеньйорской зарплаты процентами от вкладов, а когда купите 2 лишние квартиры. "На пенсии" не обязательно жить на уровне айтишника, можно стать поближе к народу..
Сдача квартиры - это не пенсия и не пассивный доход, это работа. Просто не на полную занятость.

что среднюю зарплату по региону
а зачем мне средняя зарплата? я же сейчас не среднюю зарабатываю. Не знаю в каком регионе вы живёте, в моём со средней зарплатой живётся довольно грустно, я лучше тогда работать продолжу )
со средней зарплатой можно жить средне, ни плохо, ни хорошо, но нормально. Все зависит от Ваших запросов, хорошо ли жить богато - это вопрос философский. Но если есть выбор жить нормально и не работать или работать 5 дней в неделю, чтобы жить богато, я бы выбрал первое, т.к работа забирает твое время и здоровье. Вы, как я понял, выберете второе, Ваше право.

Тут вопрос во входных данных. 3% в год повышение это издевательство какое-то. Ну может где-то в Европе где выпускник универа получает 40-45KE в год а сениор 80-90KE ваша расчет верен. Но скажем так для экс-СССР и прочих недорогих стран куда зашло реальное IT арифметика такая: Стажер получает $500, джун - около $1000, мидл около $2000, сеньор около $4000 или даже больше. Студент идет стажером и получает $500. В его представлении чтоб нормально жить надо $1000. Через год-два он становится джуном, получает $1000, живет на $700 а $300 откладывает. Став мидлом, он живет на $1000 и $1000 откладывает, потом становится синьором и продолжает жить на $1500 в месяц (скоре всего без детей, а может и без жены), откладывая остальное. В итоге за 15-20 лет карьеры можно собрать $300-500K или может даже более. Если расходы растут вместе с зарплатой, то накопить ничего не получится.

Жена, дети, хобби и покупка квартиры на каком этапе жизни появляются?
У идеологов FIRE, как мне кажется, дети не появляются в большинстве случаем. Или появляется жена которая готова жить на минималках и большую часть дохода откладывать. Хобби штука сложная, на них как правило не столько деньги нужны, сколько время.
Тогда с идеологией Fire нужно буквально родиться, потому что сычевать одному всю жизнь это совсем не для каждого подойдет. А друзья поотваливаются как только заведут себе семьи, дети итд.
Нужно не родится, нужно ее впитать в молодом возрасте. И либо быть одному либо найти жену, которая согласится жить на минималках и копить деньги. Ну либо быть рок звездой с ЗП в разы выше рынка. Я когда-то слушал подкаст, там выступал как раз сторонник FIRE, у которого жизнь на минималках и 2/3 ЗП откладывается. Но мне кажется это редкий случай по сравнению с одиночками. Там цифры были чтото около 4.5kE зарплата у мужа, из которых 3kE откладывается. И у Жены похожие цифры.
А друзья они практически всегда отваливаются когда дети маленькие рождаются. Знаю это с обоих сторон. Бывает, потом возвращаются. А бывает, люди с подросшими детьми находят себе новых друзей.

жена которая готова жить на минималках и большую часть дохода откладывать.
Такой зверь существует? где вы таких видели?
Когда-то лет 5 назад я слушал подкаст, в котором гостем был адепт концепции FIRE. Он был женат, с детьми, и они инвестировали примерно 2/3 дохода.
Но вообще конечно с детьми экономить трудно потому что экономия разменивается не на наличие/отсутствие дорогих и не особо нужных вещей, а на банальное удобство.
Похвала что хоть где-то есть понимающие, а не "Нууу что тебе жалко..."
C детьми это да - потому что они хотят всё и всегда,
2/3 откладывать с двумя+ детьми?? Это очень хороший доход у людей тогда, либо они уж совсем экономили люто. 1/3 уже очень хороший результат даже
Ну если тот чел пришел на подкаст про FIRE рассказывать, то наверное он спец в этом деле. Только для того чтобы так жит нужна определенная настройка переключателей у тебя в голове, не у всех она доступна.
Если под доходом понимать з/п + дивиденды, то это может быть один и тот же человек, только с нормой сбережения 1/3 он в начале пути, а с 2/3 он уже по сути достиг FIRE, но ещё не ушёл с работы.
Что-то я потерся в математике, при зарплате в 1500 заработать 300 К можно за примерно 16 лет с процентами допустим за двенадцать лет и это если тратить ноль. Если откладывать половину, то приходим к примерно тем же 22 годам. И это при условии, что с первого дня получаешь 1500, что в среднем редкость.
В итоге за 15-20 лет карьеры можно собрать $300-500K
Когда был маленький и думал что если буду получать 1000 евро в месяц то через год у меня будет 10000 евро. никогда так не ошибался

С другой стороны выход на пенсию не обязывает не работать или не пробовать силы в бизнесе. Просто дает больле свободы и уверенности, что если например работа не понравилась или коллектив, то можно легко и непринужденно уйти и спокойно искать другую.
Если продолжаешь работать, то это не пенсия, а просто полупасивный доход. Что касается бизнеса, то он обычно подразумевает риск своими деньгами, а такой риск полностью обнуляет саму идею ранней пенсии.

Где-то читал, что "должна быть подушка безопасности, которую так и называют: "Fuck you" money". Чтобы, если что-то не понравилось - сразу уйти в закат с этим самым "Fuck you!" на устах. Понравился термин, своей точностью.
"Подушка безопасности" это всё-таки не пенсия на всё жизнь. Я понимаю "подушку безопасности" как некую сумму которая позволяет жить без потери качества жизни например год.
Да я думаю пенсия и подушка безопасности в сути одно и тоже. Можно скзаать что пенсия - это подушка безопасности на 10-15-30-какповезет лет

Пенсия — это долгосрочные сбережения с конкретным планом как и когда эти сбережения будут тратиться.
Подушка безопасности — это сбережения без конкретного плана и момента их потратить, и это сильно меньшая сумма, но "сейчас", а не кодга-то "потом". В идеале ты вообще их не будешь тратить, ровно как настоящаяя подушка безопасности в машине, лучше чтобы она была, но если оно тебе не пригодилось, то это вообще отлично.

Можно пояснить как он оплачивает путешествия бонусами за перелеты? Т.е. сколько нужно потратить, чтобы бонусами вышло 5000$ в бизнесе? Кто-то что-то нам явно не рассказывает :-)

Ну, к примеру, взяли мы chase sapphire - там входными бонусами было около 150,000 поинтов, после траты $6000 за три месяца. Этого хватило на поездку в Universal Park всей семьей на 3 дня + гостиница. Суммарно около $3-4k выгоды. И это так - мы особо никогда с этими поинтами не заморачивались(Кстати, тот же chase sapphire можно было раньше брать раз в 2-3 года по новому :) сейчас уже отменили вроде. А так - мы получается второй раз так пользовались этой системой). А у меня есть знакомые, которые летают в разные страны (в плоть до Австралии) исключительно за счет поинтов. И да, стоимость этих поинтов не линейная - те же билеты за $5000 в поинтах могут стоить гораздо дешевле. Но этим надо реально заниматься - искать предложения, лучшие способы перевода поинтов и т.п.
Может он в командировки летал и бонусов накопил. Надо смотреть. А еще надо понимать что бизнес-класс в самолете это весьма специфичный продукт. Он стоит дорого, и дает относительно немного приемуществ. Но прямо перед вылетом, если бизнес не заполнен а на эконом идет овербукинг, то авиакомпании выгодно посадить кого-то в бизнес, чтобы все улетели. Они конечно не посадят туда опаздавших кто попал на овербукинг, и врядли посадят первого встречного, но могут всем предлагать апгрейд занедорого. Буквально за $100 живых денег, или, за бонусы, за фантики, … Потому что по факту на овербукере они теряют живые деньги. Главное на этом апгрейде не потерять налет “элитности” бизнес-класса.
Цзэн предполагает, что к 30 годам у него может быть более $2 млн инвестированных средств, если всё пойдёт по плану. К 40 годам он прогнозирует, что эта сумма может вырасти до более чем $7 млн.
Можно я оставлю тут пару графиков, показывающих, что рыночная капитализация (стоимость инвестиций товарища) - величина весьма эфемерная. И если часть компаний, чьи акции находятся в портфеле - обанкротятся, а остальные сократят выплаты дивидендов, это может быть болезненно.
Только на акции полагаться не стоит, если что...
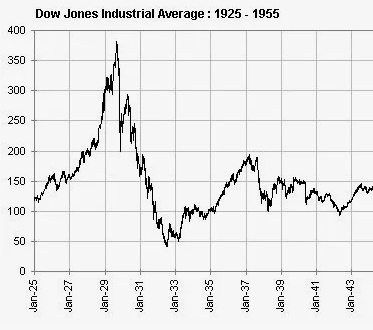
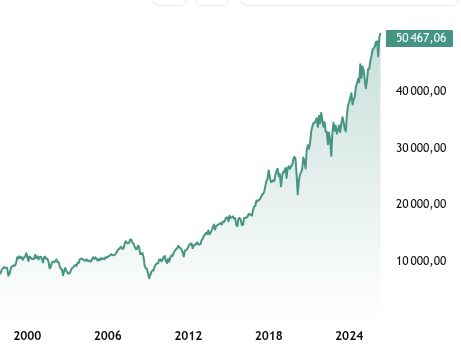

График биткоина тоже можно добавить для полноты картины.

Нужно смотреть на индексы полной доходности, иначе вы не учитываете доход от дивидендов

Здесь еще стоит добавить для контекста что на графике " Индекс DJIA перед и во время Великой депрессии. " такая ситуация получилась изза того что тогдашние экономисты просто не понимали как выйти из такого кризиса, не было соответствующей экономической теории. Поэтому фондовый рынок так сильно упал. Это конешн не исключает нового черного лебедя с которым экономисты не будут понимать как бороться и тогда рынки могут снова так упасть.
Из более современного я бы добавил фондовый индекс Японии, с дефляцией реально пока не понимают как эффективно бороться и у японии ушло 2 десятилетия
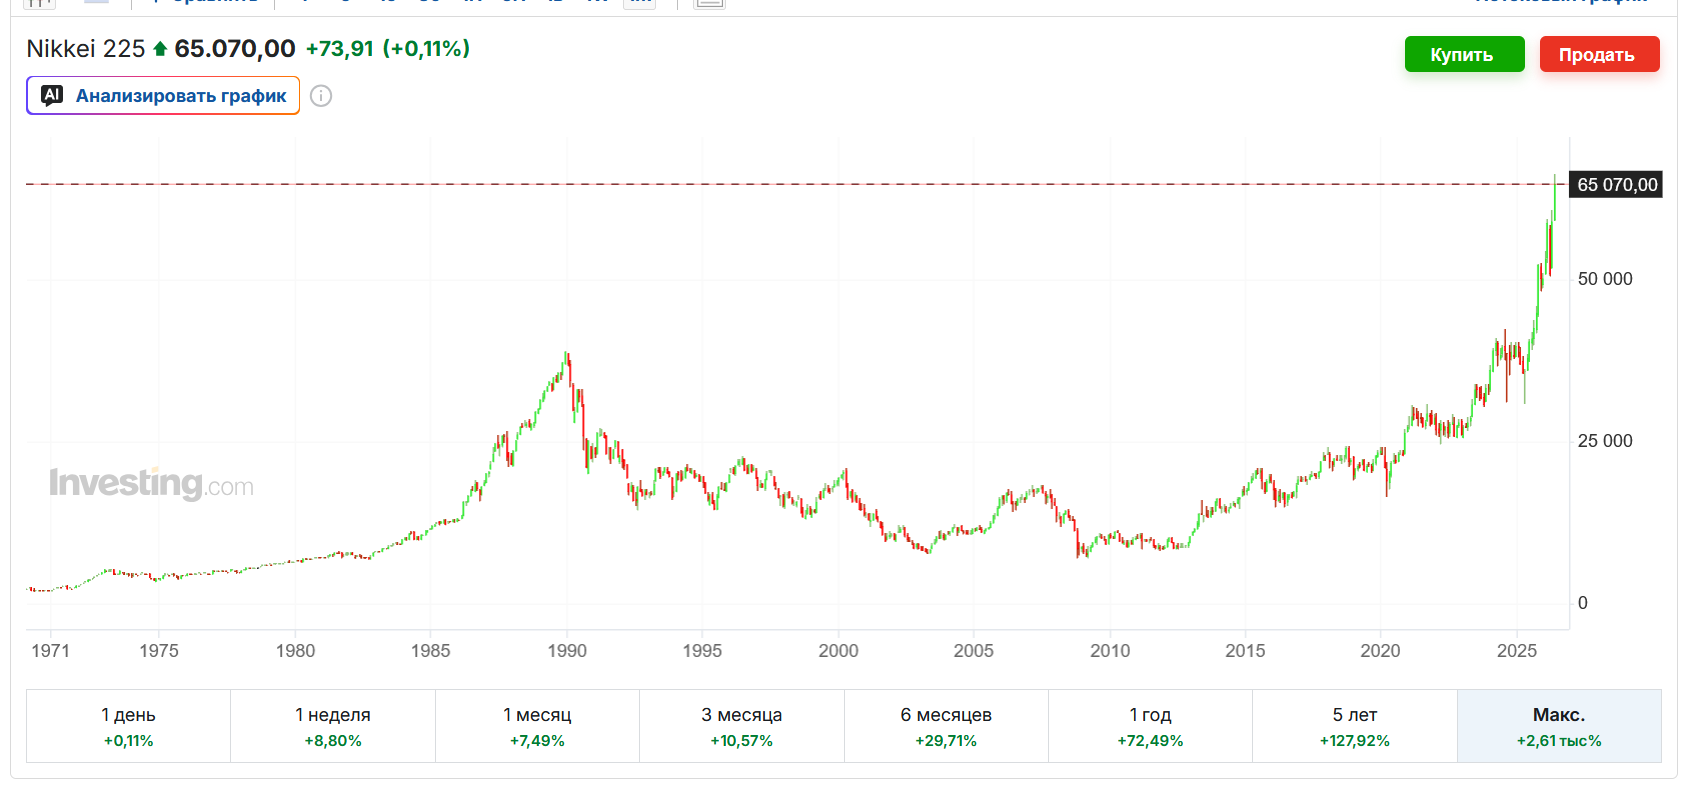
Здесь еще стоит добавить для контекста что на графике " Индекс DJIA перед и во время Великой депрессии. " такая ситуация получилась изза того что тогдашние экономисты просто не понимали как выйти из такого кризиса, не было соответствующей экономической теории.
Так каждый новый кризис и случается потому, что экономисты не понимают, как из какой-то ситуации выйти. Если понимают, то кризиса не случается. :) В США тоже пытались решить нарастающую проблему типовыми средствами - "вертолетные деньги", "количественное смягчение" - в итоге временно стало легче, но в долгосрочке усугубили.
Сейчас у них одновременно и ставки на денежном рынке растут, и инфляция разгоняется. Инструментов для управления не так много.
И пошлины тогда тоже пытались использовать, кстати. Трамп ничего нового не изобрел :)))
В мае 1929 года Палата представителей США проголосовала за увеличение пошлин на сельскохозяйственные и на промышленные товары из-за рубежа.
Сенат затянул обсуждения до марта 1930 года, но в итоге документ согласовали с перевесом в два голоса.Цель увеличения: стимулировать рост продаж продукции США
В июне 1930 года президент США Гувер подписал тарифный закон Смута-Хоули, который повысил до 60% пошлины на импорт иностранной продукции
И Китай туда же идёт, только с отставанием лет на 10. https://www.profinance.ru/news/2026/05/26/cjbu-kitaj-snizhaet-protsentnuyu-stavku-po-potrebitelskim-kreditam-do-rekordno-nizkog.html
А у нас в ЦБ решили задушить бизнес ради стабилизации ситуации, дернув вверх ставки. Не знаю, правильно это или нет - лет через 10-15 можно будет статью прочитать с оценкой действий ;)

Доу-Джонс достаточно жульнический индекс. Как только компании, входящей в него, плохеет - её выкидывают, и заменяют на ту, которая чувствует себя получше.
Где-то попадались графики "доуджонс из 70-ых в настоящее время", там всё не так шоколадно.


Большую часть выходных он проводит в виртуальной реальности с друзьями
тут он сильно неправ. прогуляться на природе чаще всего стоит ноль а пользы - море.
Сейчас он инвестирует около 80% в американский фондовый рынок и 20% в международные активы.
в ситуации, которая наступает в мире, все это в любой момент может превратиться в тыкву.
вчера еще казалось что инвестиция в X - хорошо, а сегодня в X ракеты летают.
складывается впечатление что это попытка мотивировать вкладывать деньги в фондовый рынок. Мол Вы сможете ...
складывается впечатление что это попытка мотивировать вкладывать деньги в фондовый рынок. Мол Вы сможете ...
А еще это странным образом совпадает с продвигаемой ныне концепцией "ответственного потребления" и "шаринг-экономики".
"У вас ничего не будет и вы будете счастливы" (с), вот это вот все.

прогуляться на природе чаще всего стоит ноль а пользы - море.
в идеале да, но в некоторых местах без машины добираться до природы может быть довольно тяжело

Очередной юный Плюшкин, который не понимает, что молодость дается только раз. Грустно это.

Зато старость будет без нервотрёпки.
Это если пузырь фондового рынка не схлопнется, точнее если он схлопнется позже старости. Надо по разным корзинам раскладывать
Если будет... У меня был приятель, моложе меня, следил за здоровьем, не злоупотреблял, поехал кататься на снегоходах с компанией... сердце... после спуска с горы скорая уже только зафиксировала, что всё.
Поэтому получение удовольствий стоит равномерно по жизни размазывать. Неизвестно, когда она завершится. :)

Причём в статье так и не раскрыто, откуда у него возьмутся миллионы. Как ни считаешь, баланс не сходится. Совершенно непонятно, на чём он там экономит. Я понимаю, на чём экономят люди, которые живут в машине, припаркованной возле офиса. Я понимаю, на чём экономят люди, которые переезжают в страны подешевле. Но тут чуваку наобещали опционов, и он уже возомнил себя миллионером.
Ожидание: FIRE-культура, опционы, инвестиции, пенсия в 30
Реальность: you are fired, GTFO
и стоит добавить - RSU за работу, которыми тебе махали перед носом и на этом основании не повышали ЗП - стоят ноль.
К примеру в Oracle некоторые так больше миллиона долларов потеряли

Господи, что же вас всех так от RSU бомбит? Хоть почитайте как они работают в FAANG.
К примеру в Oracle некоторые так больше миллиона долларов потеряли
Ну справделивости ради. Айти - та ещё bullshit job. За 500 задачек литкода вестинг на миллионы - не слишком ли они там края попутали? Хапать надо пока дают, не осуждаю. Но конючить когда раздача халявы закончилась - тоже не надо.
Причём забавно, что эта марковка про пенсию в 30 (40) лет, вешают перед каждым следующим поколением уже лет тридцать с той самой книжки. При этом людей котрые реально смогли почему-то не показывают.
вешают перед каждым следующим поколением уже лет тридцать
Это называется "американская мечта"
Такие люди есть - но потом копнешь и а они либо живут на наследство или имеют настроенный бизнес, появляясь там раз в месяц. А не просто работал-работал и потом ничего не делаешь а деньги текут

Ну потому что это странная формулировка, эта "пенсия" чаще инвестиции и люди понимают, что прибыль с них не на 100% защищена от котоклизмы и в этой пенсии либо продолжают работать в каком-либо формате, либо занимаются переинвестированием.


Без семьи и детей такие схемы ещё могут работать, с семьёй всё становится сильно сложнее

У меня тоже нет дивана и телевизора, где мои $300 000 и пенсия в 30 лет?

ну вообще можно повернуть и так, что человек чует неспокойные времена и просто копит деньги, избегая "протечки финансов" и долговременных пассивов, понимая что работа сегодня есть а через год может и нет так что хз, давайте пока переждем и поглядим что дальше. нормальная ,в принципе , "для сейчас" стратегия, если есть свободные $4000

А коллекция настолок, стол для настолок, гитара, лежанки для котов, шкаф с одеждой?


Вообще, меня поражают американские айтишники, имеющие опцион в их работодателе, и покупающие американские индексы, фактически, состоящие из их же работодателей.
Выходит тройная экспозиция. Если насдак бьет рекорды, то все растёт (ок, есть вероятность, что тебя запромоутят до кастомера, и рекорды побьются без тебя, но, как будто бы, вот эти чуваки с фаанга все равно в неплохом стартовом положении и могут по стартапам походить ещё, куда-то в махровый энтерпрайз ии повнедрять), если же пузырь лопнет, то все 3 актива, включая стоимость собственной головы, опционы в работодателе, и счёт в интерактив брокерсе, сдуваются синхронно, сдувая файр вслед за ними
Вот только файр это когда чел решил что с него хватит и переложился с акций в облиги, по большей части.
Переложиться в облигации - это потеря перспектив... и имеет смысл, если уже 65+ лет, и лучше получать меньше, но с низким риском потерять всё.
Грубо говоря, акции - кусочек реального предприятия, которое при нормальной работе дорожает с темпом (реальная инфляция + доходность бизнеса). Облигация - по сути денежное обязательство, которое обесценивается с темпом (реальная инфляция - доходность к погашению).
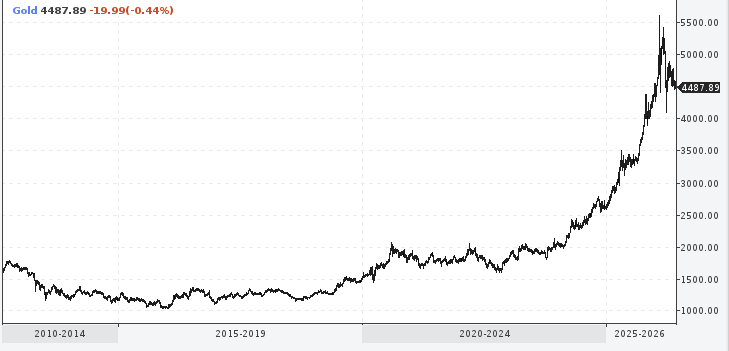
А инфляция реальная у фиатных валют сейчас очень хорошая - если посмотреть на график доу джонса выше, то видно, что совокупность компаний, входящих в него, с 2012 года подорожала в 5 раз. Ну не верю я, что эти компании росли по 14% в год всё это время ;) Скорее - доллар обесценивается к реальным активам.
И золото это подтверждает. Мертвый напрочь актив, не приносящий сам по себе дохода - подорожал за это время вот так (если точнее, доллар к золоту обесценился вчетверо).

Я живу в Долине 35 лет. Такие люди были и в 1990-е, в этом нет вообще ничего нового. Просто есть процент людей которые живут вот так.
А можно задать вам наивный вопрос? Если человек живет вот так, ходит на работу, получает деньги, деньги не тратит на что-то сейчас, а откладывает, и ему норм так жить много лет, то зачем ему вообще эта ранняя пенсия? Они вообще на нее выходят то? Если деньги остаются почему бы не сделать так чтобы просто работать меньше и больше времени тратить на что-то иное?
Если деньги остаются почему бы не сделать так чтобы просто работать меньше и больше времени тратить на что-то иное?
А такое возможно в айти? Тут либо работаешь фулл-тайм, либо никак. Всякие фрилансы - примерно такая же схема: либо уже прокачанная репутация которая даёт заказы, либо никак (репутация сдуется).
Другие сферы как-то больше свободы дают: полгода на вахте отпахал, полгода чилишь.
Зависит от кампании. Но есть масса вариантов:
Идешь к руководству и говоришь “хочу саббатикл”. В международных конторах такое практикуют.
Идешь к руководству и говоришь “хочу пол ставки” (Знаю таких). Минус - работы меньше но надолго не уедешь.
Идешь к руководству и говоришь “хочу отпуск за свой счет”. Иногда можно хитро свои отпуска вставлять между окончанием одних проектов и стартом других.
Можно договариваться о новой работе и оставлять зазор в пару месяцев между увольнением и выходом. (тоже встречал людей которые так делали)
Можно уволится, попутешествовать и пойти искать новую работу. (рискованно на падающем рынке).

Это всё не то.
Ну так и обычный отпуск у тебя есть, толку-то в "саббатикл". На несколько месяцев тебя всё равно никто не отпустит (в некоторых компаниях даже месяц не приветствуется брать, максимум 2 недели)
Вот это, наверно, самое реальное, особенно если удалёнка. Но, опять же, это просто полумера, и денег хорошо жить в освободившееся время может не хватить, т.к. ЗП будет в 2 раза меньше, а повышать полуставочника никто в здравом уме не будет
См. п.1. Никто не даст тебе схему "2 недели оплачиваемого -> 2 недели за свой счёт -> неделя работы -> 2 недели оплачиваемого -> 2 недели за свой счёт -> неделя работы", ибо работодатели не любят, когда надолго выпадаешь из процесса
Ну конечно, менять работу как перчатки, чтобы в итоге было меньше стресса. Надёжный план, как часы
См. п.4, только тут потенциал стресса неограничен
Саббатикл обычно дается на год.
Я работал в конторе где было довольно много полуставочников, но это студенты, вчерашние студенты, и немного тех кто преподает. Но из вполне повышают. Полуставочники обычно либо пропускали пару дней в неделю либо работали по 4 часа каждый день.
Если ты ключевой спец, лид проекта, и.т.п. то сложно. Ну и некоторые конторы из принципа не дадут. С другими можно договорится. Много зависит от того, что за контора. Если контора аутсорс или аутстафф, то теоретически договорится будет просто. 4, 5. Я помню, было время, когда считалось что надо менять работу раз в 2-3 года, чтобы не засиживаться на одном проекте и стеке и ради повышения. Один парень который уволился в мае, и все лето чиллил и планировал пойти искать работу в сентябре был со мной в походе, он эту схему и расписал. Но это было чуть более 10 лет назад, на росте рынка и задолго до вкатунов-выпускников курсов, и ИИ.
Вот это, наверно, самое реальное, особенно если удалёнка.
Где вы таких находите? Никому не нужен никакой полуставочник т.к. он самое медленное звено в проекте.
Да и всё равно это не то. Всё равно нельзя вот так взять и с головой уйти в запой ремонт, например.
зачем ему вообще эта ранняя пенсия?
Представьте, что вы в свои 30 лет можете выбрать любую работу которая вам нравится, даже если там не самая высокая зарплата, но зато проект классный, или это даст вам пожить в другой стране, познакомиться с интересными людьми и т.д. и т.п. Т.е. вы практически полностью исключаете вопрос денег из процесса принятия практически любых жизненных решений. Ну разве это не прекрасно?
Ну тут скорее ключевое, что если ты привык жить на треть зарплаты и у тебя резерв на годы, то можно легко смирится с снижением зарплаты ради интересной работы.
Есть довольно распространенное мнение (я его, если что, не придерживаюсь), что это не то, что не прекрасно, а при широком распространении приведет к немедленному коллапсу цивилизации.
а при широком распространении приведет к немедленному коллапсу цивилизации.
К колапсу экономики, скорее, но фишка экономики в том, что такая ситуация (когда все дофига богатые) принципиально недостижима. Это нужен технокоммунизм, где вкалывают роботы, отдыхает человек (с), но там уже и никакой FIRE не нужен будет.
Собственно все эти рассуждения про FIRE имеют смысл только в отношении весьма небольшой прослойки людей. Хотя, вероятно, было бы не так плохо, если бы больше людей уходили на раннюю пенсию, вместо того чтобы бесконечно хапать себе всё больше и больше денег, чтобы у них было ещё больше денег
Исключение вопроса денег из жизненных решений != дофига богатый. Условно говоря, закрыть первые два уровня пресловутой пирамиды маслова - и ты уже волен достаточно спокойно выбирать, хочешь ли хапать себе все больше денег, или заняться чем-нибудь более интересным.
Ничего принципиально недостижимого я на этом месте не вижу уже сегодня.

глупый бот вчера насочинял новость про умные очки с nano banana (заголовок уже исправили, но оставили теги banana):
https://habr.com/ru/news/1039384/
сегодня статья про то как из зарплаты 4к$ откладывать каждый месяц по 5-20к$ (да я понимаю, что в оригинале написано по-другому).
Что дальше? Смысл тогда читать что-то на хабре, если сайт скатывается в сборник галюцинаций нейросетей?

История реальная (или хотя бы правдоподобная), но Хабр сделал из частного lifestyle‑материала новость про якобы набирающую силу культуру. Не фейк, но сильно надутый пересказ.
Фактология про конкретного человека выглядит правдоподобно: Business Insider действительно опубликовал first‑person/as‑told‑to материал про Raymond Zeng, 24-летнего инженера Meta с total comp $306 500, минималистичной квартирой, без машины/дивана/TV и целью «retire around age 30». Хабр в основном пересказал именно эту статью.
Зарплата тоже не выглядит фантастикой: Levels.fyi сейчас показывает для Meta SWE в США диапазон примерно от $193k на E3 и около $307k на E4, так что $306 500 total compensation — нормальный уровень для Big Tech, не сказка про единорога.
Но заголовок Хабра «в Кремниевой долине набирает популярность FIRE‑культура» — натяжка. В оригинале BI это не исследование тренда, не статистика и не обзор «культуры», а один личный рассказ, прямо обозначенный как материал по разговору с одним человеком.
И FIRE — не новая штука. Это движение обычно связывают с книгой Your Money or Your Life начала 1990-х, а широкую популярность оно получило уже в 2010-х; то есть «новая культура Кремниевой долины» — журналистская упаковка.
Главная тонкость: его «откладываю $5k‑$20k в месяц» сходится только если считать RSU/бонусы/вестинг. Сам он говорит, что обычный take‑home после налогов и пенсионных взносов — около $4k в месяц, а rent уже $2600. Поэтому это не история «я ем гречку и из зарплаты откладываю двадцатку», а история «у меня Big Tech total comp, значительная часть в акциях и бонусах».


На самом деле это очень правильное решение - откладывать деньги и инвестировать их во что-то, чтобы они работали на тебя. Очень популярная тема - инвестирование в s&p 500 (топ крупнейших компаний США по бабкам), что очень стабильно и приносит в среднем 6-7% на руки в год.
Имея несколько млн$ можно действительно всю жизнь жить и не работать, если их правильно вложить. Осталось только устроиться в faang и заработать эти деньги :)

Непуганные они какие-то там, привыкли жить при околонулевой инфляции. Выйдет он на пенсию в тридцать, а в сорок пятилетка инфляции под 38% уменьшит его пассивный доход впятеро.
Зарегистрируйтесь на Хабре, чтобы оставить комментарий
В Кремниевой долине набирает популярность FIRE-культура