Комментарии 592

А без мобильного приложения банка?

формы рубля равны между собой
Всё же нет, бумажный под матрасом не украдут пока вы спите.

Валентин Сергеевич Павлов передает привет. https://ru.wikipedia.org/wiki/Денежная_реформа_в_СССР_1991_года. Доллары могут заплесневеть или сменить модель банкноты (да, они останутся действующими, но вы готовы заморочиться с их сдачей на инкассо?), остальные валюты надо еще где-то потратить будет.
Вообще, государственные необеспеченные валюты - это не ваши деньги, это обязательство этого государства принять их для уплаты налогов. И всё...
Так что если хотите независимости - золотые монеты. ;) Принимаются при любом государственном строе и в любые времена.

Принимаются при любом государственном строе и в любые времена.
Иногда принудительно, не обязательно по рыночному курсу
Так их надо в приватном холодном кошельке хранить. И в блокчейнах общедоступных не светить. Тогда всё будет нормально. Если про них никто не знает, то никто и не изымет.
И при оплате использовать прокси )))

Так их надо в приватном холодном кошельке хранить.
Холодный кошелек не помогает от людей с горячим утюгом и чистым сердцем.
Все познается в сравнении. Например, чтобы откусить у вас кусочек долларовой заначки, даже утюг греть не нужно.
ФРС просто жмет кнопку, и долларов в мире становится на триллиард больше. Соответственно - обесценивается ваша заначка, как ее ни прячь. «Жуткое дальнодействие», однако. ;)

Долларовая инфляция по сравнению с рублёвой - меньше погрешности. Не из рублёвой зоны что-то там критиковать про доллар. Обратите внимание на бревно в своём глазу.
Не нравится бесконтрольная эмиссия - есть биток. Но есть нюансы.

Вы в США живете, чтобы рассказать какая там инфляция? Или полагаетесь на их "росстат"? Вот глядя на наш, у нас инфляция не такая уж и высокая. Думаю там +- тоже самое. Особенно интересны шортсы, где люди в США перезаказывают продуктовую корзину прошлых лет, очень познавательно про жизнь простых людей.

Все познается в сравнении. Например, чтобы откусить у вас кусочек долларовой заначки, даже утюг греть не нужно.
А теперь расскажите про рублевую заначку. Ну чтобы познать в сравнении.

за подобный вопрос меня не так давно запинали на Реддите и рассказали про новояз-термин whataboutism ;-)
Расскажите им про старый термин "расстановка приоритетов" как обязательную часть любого конструктивного дискурса.
Тем более тут автор сам предложил сравнить.

Кажется, сам термин родился, когда советские власти отвечали "what about you" на западную критику, как бы намекая на необходимость расстановки приоритетов оппонентами.
Допустим. И?
Так что what about во всех случаях — попытка уйти от обсуждения неудобной темы. И расстановка приоритетов — не основание, чтобы прекратить обсуждение какой бы то ни было темы.

Не забудьте, что упомянутое what about you подозрительно часто вызывает от оппонентов "а нас-то за что" и "это другое"
Так от темы никто не уходит. Просто расставляем события в порядке убывания значимости. Как до меня очередь дойдёт, так и будем обсуждать мой кейс.
Это конечно в случае вотэбаутизма здорового человека.
Я где-то предлагал использовать рубль как средство сбережения?
Тогда почему вы таки предлагаете мне про это рассказывать? :)
PS: Золото, акции, недвижимость при грамотном подходе - да. Фиатные валюты - нет.

Сахаром, сахаром надо. Хранится долго, продать всегда можно. Можно даже просто съесть - калории все же. Места, правда, много понадобиться.
Традиционно, правда, еще спирт использовался - но у сахара ликвидность чуточку больше будет.
Согласен полностью, если еще и дрожжами запастись, и аппарат иметь (с) - то можно из сахара намайнить скрафтить самогон, который во все мутные времена ценился.
Опять же похвастаюсь чуток. После 2022 держу запас продуктов долгосрочного хранения. Крупы, чай, сахар, растительное масло, немного консервов и прочего. Мыло, соль, стиральный порошок и средства гигиены. Канистра спирта, да... Запасы оборачивающиеся - старое расходуется, новое ставится в запас.

Сахаром, сахаром надо. Хранится долго
(Печально:) Эх, не накрывало Ваш сахарный погреб наводнением, эх, не накрывало...

У знакомых в 90 некастрированный кот мешок сахара пометил и всё... Так что к накоплениям в сахаре надо ещё инвестировать в хранилища)

Надо помнить классику, коты должны быть фарфоровыми

У Стерлингова золото заржавело. При хранении в физике тоже есть риски :)

Если золото закапывать под деревья - то ржавчина там не главный риск.
Но вообще человек не может в одиночку хранить и распоряжаться большим количеством денег (отожмут не мытьём так катаньем). Даже банки (а это уже нанятые для хранения денег другие люди) от орд инвесторов с заманчивыми предлжениями не всегда помогут.
Тем не менее, интересно, эта история фейк или сбер муляжами торгует?
Это не фейк. Просто 0.01% примесей может оказаться железом и, если золото не было равномерно перемешано, то могут пойти разводы по поверхности - где железа чуть больше (в норме должно слегка потемнеть со временем равномерно без пятен).
Т.е. это - не муляж, но просто некачественная отливка.
Это не фейк, лет 15 назад при изготовлении партии "Победоносцев" на Санкт-Петербургском монетном дворе был допущен брак, и на поверхность монет попал тонкий стальной порошок. Который радостно и окислился спустя некоторое время. Золота в монетах было ровно столько, сколько и должно быть, но вид был попорчен (можно в яндексе фото найти - "ржавеющие победоносцы").
Больше такого не допускали, но осадочек остался. :)
Даже банки (а это уже нанятые для хранения денег другие люди) от орд инвесторов с заманчивыми предлжениями не всегда помогут.

Слышал рекомендацию хранить средства в виде метизов.

Если держать подушку на коротких вкладах или накопительных счетах под текущий процент, инфляция хотя бы частично компенсируется. В цифровом кошельке доходности нет вообще

Это фиксится походу к знакомку стоматологу с пломбированием специального зуба. Только потом боксом уже нельзя будет заниматься.


Вам же жирным выделили ваши же слова, а вы продолжаете себе противоречить.
Вы описали то, что у разных форм рубля одинаковое. Я же писал, про то что у них разное.
С этой цифровизацией приставы изымают электронные деньги одним кликом и потом ходи верблюдом.

https://rg.ru/2026/07/09/devochka-i-dolg.html
И механизмы интересно работвют, а уж историй с двойниками и "двойниками", когда одинаковые только фио, а дальше было лень смотреть - масса. Ничего, сейчас станет ещё лучше!
Последний абзац: ""Мы будем добиваться защиты несовершеннолетних от бюрократических ошибок, из-за которых у них могут появляться чужие налоговые, долговые или иные обязательства"
А если взрослые страдают от бюрократических ошибок, то это их проблема.
Если взрослые страдают - это буквально не дело человека ответственного за защиту прав именно детей. К - контекст!
А сама ситуация хорошая илюстрация, почему, например, биометрия - это плохая идея для аутентификации.
Разверните мысль, пожалуйста. Причём тут биометрия? Там про СНИЛС речь, это просто цифры, привязанные к личности искусственно.

Притом, что и то и другое поменять нельзя.
Да, справедливо.
Однако, биометрию можно отозвать, по крайней мере, ту, что регулируется 572 законом. Из статей про ЕБС я не смог понять, как это реализовано, но думаю, что где-то должен быть реестр отозванных векторов (больше реестров богу реестров! :) ). Что-то типа CRL (certificate revocation list).
Не понимаю, что мешает сделать такое же для СНИЛС.
Да, и сбор биометрии для несовершеннолетних запрещён.
Не понимаю, что мешает сделать такое же для СНИЛС.
Потому что референсная целостность. Оно же 'гражданин номер...'
Если разрешить отзывать и менять - то понадобиться другой идентификатор, по которому можно определить, что гражданин со СНИЛС таким -- это тот же самый гражданин, что со СНИЛС другим. Во всех государственных системах и не только. После чего приходим на исходную позицию.
Попробуйте реально отозвать биометрию, например у сотового оператора.
Нет, серьезно - максимум, что вы можете сейчас сделать - отключить уведомления о том, что она используется.
Никогда не сдавал биометрию сотовым операторам, поэтому не могу её отозвать. Поиск показывает, что они собирают её только у иностранцев и используют для этого всё ту же ЕБС.
Попробуйте сегодня симку купить)
С 1 сентября прошлого года все операторы фиксируют процесс на фото и видео в обязательно порядке, до этого лет пять точно фиксировали "просто так".
есимки в рф всё?

На маркетплейсах продают совершенно свободно

фиксируют процесс на фото и видео в обязательно порядке
ну, вообще то это не эквивалентно сбору биометрии для идентификации. Так можно сказать, что с вас в супермаркете при оплате снимают биометрию.
В супермаркете это не привязано к паспорту и госуслугам.
Никто на самом деле не знает деталей, я этот квест проходил с мтс - начали приходить уведомления раз в неделю, хотя я и не был в салоне связи больше года.
"Зарегистрирована упрощенная биометрия от пао мтс" - никто не смог пояснить что входит в упрощенную, кто и как ее добавил, чем она отличается от стандартной и подтвержденной, как ее удалить, госуслуги шлют в мтс, мтс в госуслуги - могут просто отключить уведомления, биопрофиль ваш никуда не денется.
(вишенка на торте - робот мтс до сих пор зовет меня по чужому имени при звонке и тоже никто не может это исправить)
никто не смог пояснить что входит в упрощенную, кто и как ее добавил, чем она отличается от стандартной и подтвержденной,
https://ebs.ru/citizens/ - далее 3 раза PgDn, там есть раздел "Типы биометрии"
госуслуги шлют в мтс, мтс в госуслуги
Вот это странно. Я вижу кнопку "Удалить" в личном кабинете на "Госуслугах".
вишенка на торте - робот мтс до сих пор зовет меня по чужому имени при звонке
контора солнышек. Хорошо, что я от них свалил. :)
Подозреваю, что ключевое слово в Вашей истории не "биометрия", а "мтс".
Я перешел из мтс больше года назад, но в разделе сим-карты в госуслугах у меня все еще они :)
Вот это странно. Я вижу кнопку "Удалить" в личном кабинете на "Госуслугах".
У меня не было и нет в разделе биометрии в госуслугах записей и кнопок соответственно тоже, в этом и прикол, опять же из уведомлений ссылка ведет в этот пустой раздел.
Безусловно, все косячат, кроме тех, с кем еще дела не имел)
Ну значит и биометрии нет, а их глючит.
Вообще вся суть отзыва - что хоть фото у вас мое, хоть анализы, хоть как вы уверены, что на новом фото тоже я - вы не можете применять свою уверенность для значимых подтверждений, что я вам что-то разрешил. Если только я не вводил пароль/еще какие средства использовал.
В два часа ночи перевыпустил сим-карту...
Знаете ли вы, например, что если вы клиент т-банка - у вас уже есть номер т-мобайл, независимо от вашего желания?)
Точно? Вроде на госуслугах не видно, а там все симки должны быть.

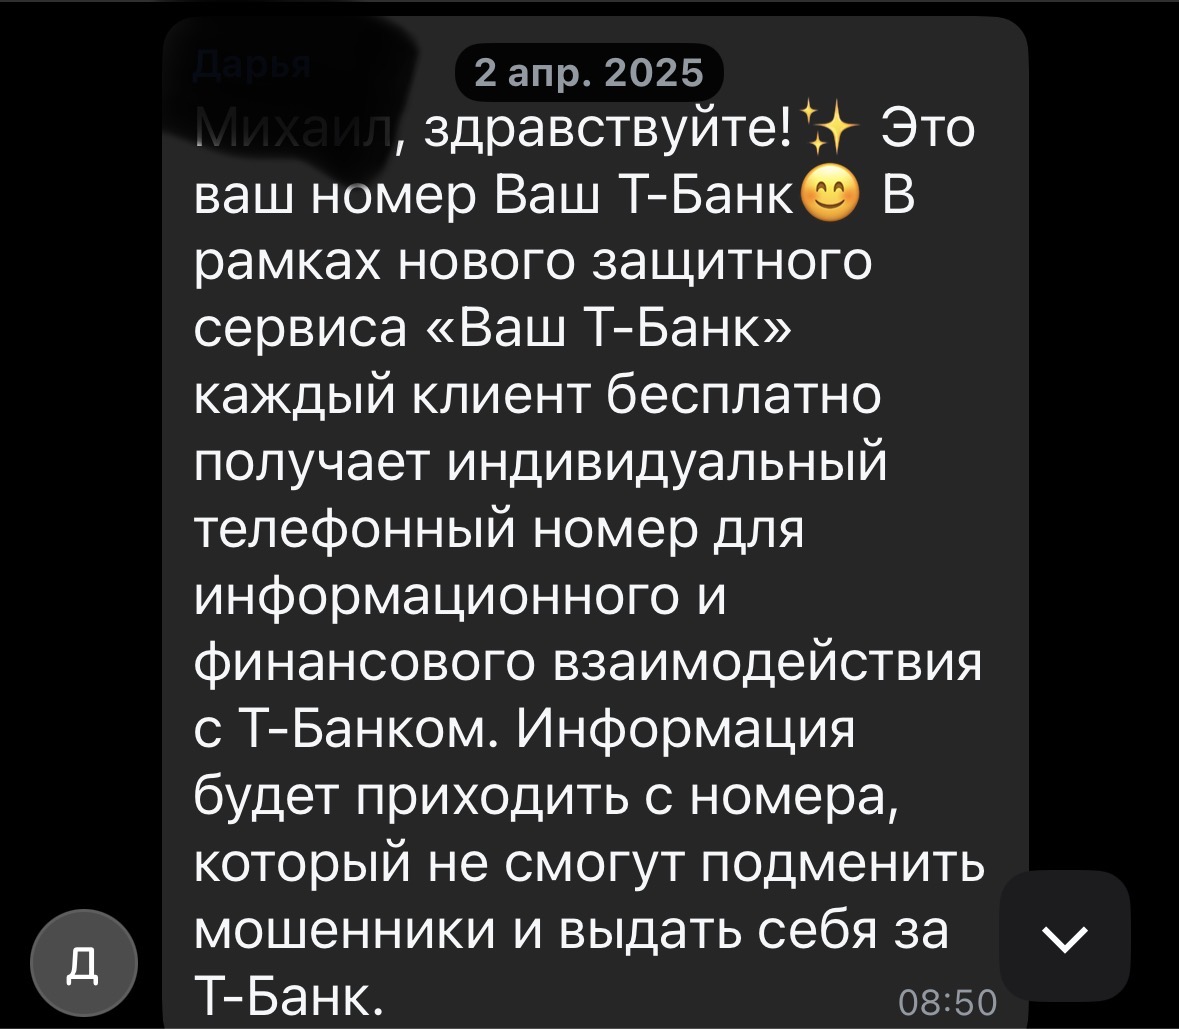

Не совсем так. Выделяется виртуальный номер, если вы подключаете смс. Я лично в этом ничего плохого не вижу

Если речь про ту услугу с индивидуальным номером с которого банк будет звонить - у меня например нет. Техподдержка прямо отказалась это делать не смотря на мое желание - говорят недоступно сейчас. Не смотря на мою просьбу включить (я все равно клиент и тбанка и тмобайла и слоты под симки есть).
С 1 сентября прошлого года все операторы фиксируют процесс на фото и видео в обязательно порядке, до этого лет пять точно фиксировали "просто так".
Прикрывайте половину лица синяком газеткой?
Однако, биометрию можно отозвать, по крайней мере, ту, что регулируется 572 законом. Из статей про ЕБС я не смог понять, как это реализовано, но думаю, что где-то должен быть реестр отозванных векторов (больше реестров богу реестров! :) ). Что-то типа CRL (certificate revocation list).
Нет, зачем реестр отозванных векторов? Просто биометрия хранится централизовано. Пользователь зарегистрировался - запись создана (с тем нюансом, что сначала запись создаётся, скажем, в банке, а затем через 30 дней передаётся в центральную базу). Теперь он может идентифицироваться. Пользователь отозвал биометрию - запись удалена (или помечена как удалённая, не суть), теперь идентификация по биометрии не работает (за исключением, возможно, спецслужб - но у них и без этого фотографии всех есть). При желании процесс можно повторить.

(Поёт, жутко фальшивя:) Бииии-ометрию поменять нельзя... И ключик на биткойн не восстановишь...

К тому же декларируются по номиналу и не отслеживаются финмониторингом )

Вот есть нюанс:
Во Франции 1гр. золота на 700 руб дешевле, чем в России.
При средней монете в 15гр. довольно не выгодное вложение получается, в отличие от недвижимости.
При стоимости грамма около 12000 р, 700 р - разница в 5%. Для долгосрочных сбережений непринципиально, мы же тут не пипсы внутри дня ловим.
У недвижимости спред покупка-продажа в разы больше может быть, особенно если надо срочно в наличные превратить.
PS: Ну и если там дешевле - купите монеты там, никто же не запрещает? :-Р
И недвижимость там тоже можно купить, только если вы не гражданин какой-либо страны, недвижимость в ней покупать не рекомендуется. Могут и отобрать-с или просто не пустить, владельцы финских коттеджей подтвердят...

С другой стороны, цифровой сложнее украсть в метро из кармана и не нужно греметь мелочью :)
Хотя пока не особо понял хоть какие-то преимущества перед обычными банковскими картами (кроме "деньги не пропадут, если банк закроется").

Для обычных пользователей никаких, это чисто фича для госухи.
Для обычных пользователей никаких, это чисто фича для госухи.
Ну почему же, для бизнеса комиссия меньше, чем по СБП. Соответственно, теперь бизнес (та же Лента) будет давать кэшбэк при оплате ЦР (как сейчас даёт по СБП).

А напомнить, что вначале по СБП не было комиссии. Была такая завлекалочка (прям по учебнику) что бы задушить (+к административным мерам) локальные банковские системы с похожим функционалом и карточные платежи (внутрибанковские)

прям по учебнику
почему вы это пишете каким-то возмущенным (может мне показалось, правда) тоном?
Возмущенным? :) Чем. тем что люди не делаю ретроспективу и их как лягушек “варят медленно”. Так это думаю и во времена фараонов было.
Просто хотел “намекнуть” что это “для бизнеса комиссия меньше, чем по СБП” временно.
А, если вспомнить прошлое (хозрасчетный рубль в конце 80-х), так я еще жду черный рынок обналичивания по ЦР.
Одна надежда. Уровень разработчиков и архитекторов в ЦБ так себя (ну как то по работе приходится с этим API ЦБ для ЦР дело иметь). XML наше все… формуляров (как к некоторому ПО ЦБ) на синьке не хватает в “военно/казенном формате”.
А в том виде, что есть, ЦР сдохнет на массовом ритейле.
Как вам “нужно сходить в ЦБ” что бы узнать что там с оплатой по ЦР. Ассинхронные callback - не не слышали.
Представляю шквал запросов от ТСП в ЦБ “а оплатил ли покупатель QRC и можно ли ему отдать 1кг картошки”. А то очередь к кассе…
Мыши кололись, но продолжали делать опрос статуса платы УПК (универсальный QRC СБП в котором разные варианты оплаты) для банков и их ТСП (это я про себя если что)
Ну банк то отчитаться может “мы внедрили УПК с ЦР”. Смешно… как далеки эти чиновники от знания реального положения дел с ЦР на уровне байтиков/битиков :)
ну, в принципе, потом могут допилит… жизнь заставит. Ну или умрет само собой.
Как вам “нужно сходить в ЦБ” что бы узнать что там с оплатой по ЦР. Ассинхронные callback - не не слышали.
Эээ.... cbdc.777.001.04 C2BBusinessNotification:
Извещение Клиента - получателя об исполнении перевода ЦР (С2B)
Последний (ну, почти) этап "4.70 Перевод C2B с привязанного СЦР ФЛ к ЮЛ/ИП", "4.23 Перевод C2B"
Или я чего-то не так понял?
спасибо большое за подсказку.
Когда я спрашивал у коллег, которые делают непосредственно взаимодействие в ЦБ, почему мы должны из Агента ТСП их опрашивать по статусу оплаты ЦР QRC и почему нельзя нам асинхронно засылать информацию о платеже, то получил ответ “нельзя. только опросу.”. Да еще и извратно (запрос по конкретному QRC, а потом асинхронно ответ) да еще полагаясь на статус “ENDD” СБП…
Поверил. Поленился копать. Нельзя так нельзя. Зря поверил.
Сейчас с Вашей подсказки нашел что есть из запрос (iso:std:iso:20022:tech:xsd:cbdc.777.001.04.C2BBusinessNotification_2025.07) от ЦБ и PmtLkData в нем.
Так… Пойду разбираться еще раз почему нельзя.
Просто хотел “намекнуть” что это “для бизнеса комиссия меньше, чем по СБП” временно.
Денежные переводы - это работа. Чтобы её совершить, нужно потратить энергию. Эта энергия стоит денег. И дешевле всего такие операции совершать через блокчейн. А уж сколько и каким образом накладывать дань на население - это задача не такая уж сложная, решается без всяких цифровых рублёв.
Эмн... Дешевле всего через блокчейн с PoW? вот прям точно? Или я сарказм не угадал?
Помимо PoW за 17 лет существования блокчейна много чего появилось гораздо более эффективного. Если очень хочется именно PoW, то для него есть надстройки типа Lightning Network. Да даже если упороться и сделать классический PoW образца 2009 года, то всё равно будет колоссальная экономия за счёт отсутствия необходимости в бесконечной проверке документов, борьбе с отмыванием денег и прочей бюрократии. Сама по себе классическая банковская система требует огромных операционных расходов и кучу рабочих рук, а у блокчейна - только электричество и вычислительные мощности. В своё время Тиньков провернул похожий трюк с обычной цифровизацией. Блокчейн - это просто продолжение эволюции. И если бы он появился не в 2009, а в 1999, то Олег бы непременно этим воспользовался.
-del-

для бизнеса комиссия меньше, чем по СБП” временно.
С фига ли? Сбп до сих пор существенно дешевле карт (и не зависит от MCC). Так и ЦР будет ещё дешевле, тарифы не меняются много лет.
Ну это просто акция для входа на рынок стандартная, инфраструктурно плюсы только для гос регулирования.
Оно просто дешевле в обслуживании. Себестоимость у блокчейна ниже, чем у классических банковских систем. Поэтому любая организация (хоть государственная, хоть коммерческая) будет иметь рентабельность выше при обслуживании блокчейна. А значит, сможет себе позволить меньшие тарифы. Естественно, лучше было бы, чтобы таких организаций было больше одной и чтобы они друг с другом конкурировали. Надо просто дать банкам возможность хранить ЦР, эмитированные ЦБ, у себя так же, как они хранят наличку.
Надо просто дать банкам возможность хранить ЦР, эмитированные ЦБ, у себя так же, как они хранят наличку.
Это как? ЦР - по определению запись в базах данных платформы цифрового рубля. Как будет выглядеть 'хранить' в исполнении банка? И, вообще говоря - у каждого банка там тоже счет имеется. Корреспондентский. Именно оттуда деньги (цифровые рубли) берутся, когда клиент деньги со своего банковского счета на свой счет ЦР переводит.
Вот я и предлагаю передать возможность управления блокчейнами банкам, а эмиссию оставить за ЦБ. Так сейчас работает, например, USDT:
эмиссией занимается Tether;
а блокчейны обслуживают одновременно Tron (TRC-20), Ethereum (ERC-20), Solana, TON, Avalanche и т. д.
В итоге Tether целиком контролирует общую капитализацию, а отдельные блокчейны конкурируют между собой по комиссиям, скорости транзакций и т. д.
И как тогда делать KYC и мгновенные блокировки счетов? Я не спрашиваю "надо ли" - ЦБ уже решил, я спрашиваю - КАК это сделать, если ЦБ развалится на сотню маленьких блокчейнов с разными хозяевами?
Из статьи:
> Банковские антифрод‑системы... и к цифровому рублю ...банки уже реализовали. ... Операции с цифровыми рублями будут контролировать антифрод‑системы и финансовый мониторинг. ...банк принимает предусмотренные законодательством меры. Ответственность ... за решения об ограничении операций, блокировке или разблокировке лежит на банке
То есть это уже решено, что твой ЦБ-блокчейн-кошелёк будет блокироваться КАЖДЫМ банком РФ.
Сделать это, если у каждого банка будет своя, отдельная ЦР-blockchain будет почти невозможно. Следовательно "предлагаю передать возможность управления блокчейнами банкам" невозможно тоже. Только сам ЦБ со своих серверов в синхронном режиме.
Так вы же сами процитировали - решения о блокировке принимает БАНК. Не ЦБ, а банк. ЦБ просто может выдать рекомендацию (точно так же, как и сейчас с безналичным рублём). А статистику по операциям во всех блокчейнах прекрасно можно сливать в адрес ЦБ (точно так же, как это делают сейчас с безналом).
Принимает-то банк, но реализует его единый кошелёк на сервере ЦБ. Та самая "платформа ЦР".
А иначе какой смысл вообще блокировать? Ну заблокировал мой ЦР-счёт Арьергард-Банк, я перешёл через дорогу, вошёл в здание ГазМяс-банка и с того же ровно самого ЦР-счёта сделал любые платёжи.
Либо блокировки выполняются самим Центробанком (решаются каждым банком, но исполняются в едином кошельке), либо их по сути нету.
Себестоимость у блокчейна ниже, чем у классических банковских систем.
Это как? Помнится, из-за битка аж видеокарты дорожали. Тогда производительность блокчейна была просто ужасной. Уж точно больше работы, чем несколько байт на диск записать.
Блокчейн не обязан быть "proof-of-work" как у биткоина, тем более что тут структура и так будет под централизованным контролем
Блокчейн - он либо внутри ЦБ, в чёрном ящике, за границей REST API. И тогда это частности реализации и никому не важны. Это - чайник Рассела.
Либо он везде, у каждого на телефоне и в компьютере. И тогда он по определению дороже централизованной системы, потому что безумно расточителен.
Это позволяет делать некоторые фишки, недоступные централизованным системам. Типа "ничьей" эмиссии. Но это не бесплатно и не дёшево, наоборот очень дорого, просто иначе (это конкретную опцию) вообще никак.
И да, в цифровом рубле ничего кроме хайпа от криптовалют нет.
Ну назовите его блокчейнвалютой. Или шифровалютой. Смысл в том, что там используются технологии криптовалют.
Максимум - одна технология из четырёх
Биткойн стоит минимум на трёх китах.
Блокчейн - кастрированный git
Процедура анонимного распределённого голосования "какая из веток-кандидатом станет master'ом" (именно тут вылезает PoW и PoS с принципиально необходимыми убыточными тратами денег и энергии. Убыточность "майнинга" здесь не баг, а требование, без которого идея криптовалюты разваливается от толпы спаммеров, которые проведут атаку 50%+1).
Конкретный формат записи о платеже, который кладётся в блокчейн, и благодаря которому платёж проверяется (не трать больше, чем имеешь) каждым человеком на планете. Но одновременно, каждый человек может создать платёж, не спрашивая ни у кого разрешения, если кошелёк не пустой.
Эмиссия с заранее известной и никому конкретно не подвластной скоростью
В варианте ЦР - будет ТОЛЬКО первый пункт.
Анонимное голосование (2) - не нужно, ЦБ РФ решает.
Проверка и создание платежей (3) каждым участником - вообще зло. ЦБ РФ должен иметь возможность запретить платежи нехорошим человекам.
Независимая эмиссия (4) - тоже зло, как печатать рубли, если их технически нельзя печатать?
Итого получаем, что от криптовалют в ЦР осталось только ррррреволюционная идея "давайте возьмём git и кастрируем". Идея настолько тривиальная, что не стоит колыхания воздуха. Хайп ради хайпа. Все говорят про блокчейн, давайте мы тоже.
"давайте возьмём git и кастрируем".
Забавное, кстати, упражнение было бы - вот буквально git и текстовые файлы использовать.
Берем статистику ЦБ о платежной системе
Там в табличке Электронные средства платежа/Количество операций: 72 654,3 млн штук за 2025 г.
По транзакции на строчку, нарезать какими-нибудь разумным образом на файлы - потянет слияние копий из разных банков?
По вашей ссылке:
"5. Количество кредитных организаций, осуществляющих эмиссию и/или эквайринг расчетных и кредитных карт "
То есть это явно не про ЦР.
Ещё "будём посмотреть" вытянет ли ЦР такие объёмы.
А для git'a нужно будет разные эксперименты ставить. Всё в одном файле, по строчке на платёж - это один полюс. Другой будет много файлов, в каждом один платёж. Ну и дальше промежуточные пропроции. Как файловый каш сегодня в любом браузере, не всё в одной папке, а структура в 2-3 уровня с "шардированием" по подпапкам по первыми символами хэша.
Но в целом, да, git заточен на строчки произвольного размера, а блокчейн ЦР и битка может оптимзироваться под бинарные файлы, в которых каждая строка одинакового размера в байтах.
Сравнение с git'ом просто для снижения хайпа (ах, блокчейн, ох, блокчейн), что в концепции именно блокчейна вот вообще ничего нового и хитрого нет, это структура давно и хорошо всем известная, и вдобавок сильно выхолощенная.
Революционность битка было не в расхайпленном блокчейне, а именно в сочетании технологий, которые плюс-минус, по одиночке, были известны, а вот собрать их вместе - это да, достижение. Это как автомат Калашникова: каждая деталь в отдельности банальна и известна, но вот конкретный рецепт, как выбрать эти детали среди сотен известных, чтобы получить уникально дешевый+надежный+практичный инструмент, вот это было достижением. Да одна лишь идея PoW и майнинга, идея "надо заставить всех тратить электричество впустую, в убыток", чтобы защититься от спаммеров-скаммеров - на мой вкус намного важнее и оригинальнее блокчейна.
В варианте ЦР - будет ТОЛЬКО первый пункт.
А сколько пунктов должно быть в валюте, чтобы ей разрешалось добавить приставку "крипто"? Два? Или, может, три? Потому что бывают криптовалюты вообще без блокчейна, к примеру.
Я считаю, что все. Потому что термин "криптовалюта" был раскручен конкретно на примере биткойна. Да, можно менять частности, формулы хэшей например, поменять условно SHA256 на SHA384. Но структура операций, ТехЗадание, ЧТО мы должны получить от системы, и каким образом строим архитектуру, должны сохраняться. Всё остальное - "культурная аппроприация", как слово "хакер", которое вывернули наизнанку и заменили ему значение на противоположное.
И особый фокус именно на "зачем", а не на "как". Пресловутый distributed ledger - это всего лишь инструмент ради главного: сделать zero trust платежи, которые никто не сможет заблокировать или подделать.
Да любой сегодняшний банк "по ту сторону" своего внешнего API может хранить данные в блокчейне, как implementation detail своих внутренних бухгалтерских систем. И что же тогда, рубль на счету условного озозон-банка будет криптовалютой, а когда я сделаю платёжку и переведу его в ты-маркет-банк перестанет быть? Просто потому, что внутри одного черного ящика выбрали блокчейн, а внутри другого - другую структуру?
Ну ерунда же. В контексте криптовалют, distributed ledger важен потому что, каждый человек на Земле (точнее, его компьютеры и телефоны, не лично конечно) может и должен проверять каждый платёж, когда либо сделанный. Но для ЦР этой необходимости нет. Если сам блокчейн ЦР ТОЖЕ будет у всех плательщиков - то это просто плохо. А если не будет - то это не важно.
Таково свойство любого языка. Райдшеринг буквально - это когда водитель берёт попутчика, голосующего на трассе. Тем не менее Uber люди называют именно ridesharing. Ну и то же самое с американским футболом, лентами (применительно к современному кино), каретой скорой помощи и т. д. То, что биткоин стал первой популярной криптовалютой, не означает, что все криптовалюты должны быть такими. И тем не менее, ЦБ не называет свой цифровой рубль криптовалютой. Хотя мог бы.
Вы путаете PoW и блокчейн. Блокчейн это способ организации хранимых данных, к потреблению прямого отношения не имеет (Например текущая версия эфира).
В случае с цифровым рублём это просто упоротый хайп. Никакого смысла в блокчейне там нет (как и в самом ЦР).
дешевле в обслуживании. Себестоимость у блокчейна ниже, чем у классических банковских систем
дешевле всего такие операции совершать через блокчейн
Весьма удивительный тезис. Предлагаю ещё один: дешевле всего покупать квартиры - это если Ingref нам их подарит. Каждому. Сегодня - мне, завтра - Ndochp. Уверен, что все (кроме одного маргинала, увы) согласятся, что такая экономическая модель - крайне дёшева и эффективна. Горраздо лучше "классического" рынка жилья
Очевидно, что блокчейн просто перекладывает стоимость на других. Он в принципе не может быть дешевле "в целом". Но если смотреть в правильное место (то самое, которое "получит квартиру в подарок"), то да, в этом локальном месте дешевле станет.
Теоретическая основа блокчейна: каждый житель Земли знает обо всех когда-либо совершённых покупках. Если я куплю на остановке шаурму - тётка в Аризоне должна это узнать (очень это ей надо) и хранить эту инфу вечно (даже после моей смерти). Аналогично, если она купит у себя на остановке хотдог - уже я буду обязан вечно хранить эту сверхважную инфу. И каждый из восьми миллиардов человек, если он войдет в блокчейн", будет обязан вечно хранить копию этих двух важных покупок. Эта расточительность в принципе не может быть дёшевой.
Практическая сторона блокчейна. Ни хотдоги ни шаурму за биткойны не продают, просто по факту. За наличные - можно, оплата выполняется за единицы секунд. Банковской карточкой и СБП можно - оплата выполняется за доли секунды. Биткойном - нельзя, ждать оплаты придется дней десять. Шаурма протухнет за это время. То есть "дешёвый блокчейн", если отойти от лозунгов к практике, на много порядков дороже банковской карты. Иначе наоборот, платежи блокчейном были бы мгновенны, а банковские неимоверно тормозили.
Ну и по аналогии. Что вообще такое знаменитый блокчейн? Это кастрированный git (mercurial, veracity, fossil, etc). Взяли банальный git и запретили...
1. запретили делать ветки (кроме последнего одного коммита. В нём единственном веток десятки. Но потом их все кроме одно удаляют, и master'у делают Fast-Forward. Это гордо называется "выпуск нового блока")
2. запретили создавать новые репозитории - все проекты в мире живут в одном единственном общем репозитории.
Удобен ли git? Да, для некоторых задач - да. Дёшев ли он (даже без кастрации)? Не всегда. Я пока не видел, чтобы видео-стриминг (YouTube, RuTube) был бы через git-протокол. Технически можно. Но никто не делает. Потому что блокчейн - это дорого. И на больших объёмах данных накладные расходы станут огромными. 2 кб текстового фала прокачать асинхронно - блокчейн/git тянет, дороговизна в абсолютных числах терпимая. 4K видео в реальном времени - уже не очень.
Тезис о дешевизне блокчейна хоть и сомнительный, но все-таки не надо путать блокчейн в исполнении известных криптовалют и похожую структуру данных в случае, когда не нужно всем от всех защищаться.
Поставить узел распределенного реестра в каждом банке и пускай они транзакции хранят - почему бы и не да? Все таки современный способ передачи денег, когда все обмениваются не совсем деньгами а документами про деньги, системы клиринга и прочие сотни лет легаси, когда нужно было делать что угодно, лишь бы настоящие монетки из одного места в другое не перевозить - выглядит диковато. Добавить в реестр запись "Со счета X на счет Н перечислено Z денег" и дальше ей верить без многочисленных взаимных многозвенных пересылок разных платежек - выглядит действительно дешевле.
Поставить узел распределенного реестра в каждом банке и пускай они транзакции хранят - почему бы и не да?
Да я не против. Только не надо универсальных фраз-лозунгов про "дешевле". Дороже, просто за эту плату мы что-то получаем взамен новое, и дальше уже можно говорить конкретно, ЧТО мы получим и стоит ли это затрат. Вот git и аналоги себе нашли большое место под солнцем, там где их себестоимость оправдана скоростью и свободой. И наоборот, есть места, где они категорически плохи, всякие большие бинарники в играх, например.
Я же не спорю, что bitcoin позволяет интересные штуки, которые VISA/Maestro не могут в принципе. И в контексте этих опций - биткойн дешевле "классических систем", потому что те просто не могут.
Добавить в реестр запись "Со счета X на счет Н перечислено Z денег"
Это, кстати, не очевидно, что именно надо хранить. Снэпшоты или диффы. Это и в "программерских" блокчейнах разные мнения, и в финансовых. Если хранить диффы (платежи), то легко просматривать и добавлять. Но становится трудно отвечать "а сколько на счету сейчас" - нужно просчитывать всю блокчейнь от начала времён. А если снэпшоты, то диффы надо будет высчитывать из двух соседних снэпшотов.
Для хранения диффов есть всякие хаки, типа "а давайте мы отбросим начало истории и вместо неё сфальсифицируем один единый коммит, который сразу с нуля создаст ситуацию на день Х". Но если для git'а это относительно безобидно, кто хочет делает, кто не хочет не парится, то для финансовых блокчейнов это как будто уничтожает их главную гарантию - невозможность подделки. Если мы чисто технически оставили дырку, чтобы через неё задним числом подставлять другое начало цепочки, то однажды кто-то догадается использовать её с другими целями, кроме легитимного аггрегирования. Ну как всегда, любой инструмент создают "для защиты детей", а пользуются потом в хвост и гриву.
То ли ETH, то ли кто-то ещё (Zcash? Monero? просто не помню, про что была статья, которую читал пару лет назад) наоборот хотели в блокчейне держать балансы счетов. А платежи (диффы), вероятно, работали только в пределах майнинга нового блока, а потом забывались. Но точно не помню.
дальше ей верить без многочисленных взаимных многозвенных пересылок разных платежек - выглядит действительно дешевле.
А кому это надо вообще? Если коротко, то OLAP и OLTP - противоположные по типу и нуждам нагрузки, им нужны противоположные структуры данных и кода.
Вот стоишь ты на вокзале, торгуешь шаурмой, а я подбежал и купил.
Тебе разве надо проверять ВСЕ платежи по моему кошельку на много лет назад? Или мне - по твоему? Всё, что тебе надо знать, это могу ли я сделать платёж, или пытаюсь смошенничать, только это, всё остальное знать и проверять - бессмысленный обогрев вселенной.
А торговцу шаурмой в соседнем городе? А ему про нас вообще знать не надо.
"Классическая система" ветвится как фрактал, "шардится" естественным образом. Наш с тобой реестр - локальный в нашем городе, для жителей всех остальных городов он не существует - и это благо, это экономия ресурсов. Да, она требует синхронных операций. Ввели белые списки - платежи встали. И как любая синхронщина - боится больших пиковых нагрузок и поэтому требует большого запаса прочности. "Все утром открыли душ - горячая вода кончилась". Но извините, это платежи. Вряд ли тебя устроить элегантно-асинхронно узнать, что платёж за шаурму не прошёл, когда я два часа назад её съел и ушёл.
Вот этот вот "распределённый реестр" - это не достоинство биткойна, это его недостаток. Неизбежное зло (одно из), которым приходится платить за его достоинство: сделать хоть как-то систему платежей без хозяина-самодура. Но у ЦР нет цели "жить без хозяина", и следовательно все недостатки биткойна, включая блокчейн с записью всех платежей, становятся недостатками БЕЗ оправдания, без цели.
Вот для налоговой службы, свести ВСЕ платежи граждан в криптографически защищёнынй блокчейн - это благо, да. Но! Во-первых это асинхронная операция типа составления отчётов (OLAP). И во-вторых это "персональные данные". Зачем вообще тебе знать все мои платежи, а мне - твои? За вот эту конкретную шаурму - да. А остальные - зачем?
Дайте команду НСПК выгружать копию всех платежей по картам в секретный налоговый блокчейн - вот вам и будет цифровой рубль здорового человека. Всё остальное - лишнее и вредное.
Вряд ли тебя устроить элегантно-асинхронно узнать, что платёж за шаурму не прошёл, когда я два часа назад её съел и ушёл.
Люди много лет пользовались бумажными чеками. Которые так и работали. Когда получатель денег его просто принимал и, в общем, мог потом внезапно узнать, что у отправителя денег нет.
А еще отдельно - просто "put it on my tab" обслуживание в долг.
Жили как-то.
Это мы в настоящее время привыкли, что всегда можно почти мгновенно проверить баланс счета.

А зачем возвращаться к плохой схеме,если давно в проде хорошая?
Если синхронность вытягивается - никаких проблем, проверяем сразу. А если она внезапно пропадает - должен же быть механизм отката на чуть более худший механизм, а не просто отказ в проведения платежа.
Вангую, кстати, что оффлайновый ЦР именно так и будет работать.
Как планируют делать оффлайн действительно интересно. Но там точно не будет доверия ни к чему.
Будет подписанный контейнер и подписанные транзакции. Сверху все обмазано блеклистами. И статья за модификацию непредусмотренными средствами, естественно.
И статья за модификацию непредусмотренными средствами, естественно
Ну и зачем тогда криптография? хватит старого доброго CRC32 :-)))
Из гордого звания криптовалюты в случае ЦР можно ещё и "крипто" выкинуть, за ненадобностью :-)))
Чтобы поднять стоимость атаки. И требования к атакующему поднять. Дорогое железо для атаки, тонкая работа с каждой железкой и все такое.
Вы никакой криптографией не защититесь полностью от пользователя, если железка находится у пользователя. Поэтому добавляем статью.
Если выйдет сделать стоимость атаки миллион долларов (наценка за риск сесть сюда включена) то можно считать все оффлайн платежи в рамках десятком-сотен тысяч рублей абсолютно безопасными.
Ну я там смайлики же ставил...
Ладно, душним - так душним.
А ведь можно всё то же самое сделать без дорогой криптографии, просто через стандартную модель черного ящика с публичным API, как это сделано для смарт-карт (частный случай которых - банковские и сим-карты). Не нужна дорогая криптография в хранилище, если исполнитель API (и по возможности сам API) не позволяют портить данные внутри чёрного ящика
Оффлайн же. Нет АПИ. Есть два устройства оба которых в общем случае подконтрольны атакующему.
Да вот непохоже, чтобы у ЦР был оффлайн-режим. Как-то это противоречит идее, чтобы взять и заблокировать счета Васи Пупкина, если он просто будет платить оффлайн, и не будет на своё устройство принимать сообщения, что его счёт блокирован.
Устройства-кошельки bitcoin есть, да. Но там (в чистом биткойне, не в биржах) никаких KYC-блокировок и нет, архитектурно
Банк России планирует внедрить возможность оплаты цифровыми рублями без доступа к интернету на следующих этапах развития платформы. Он уже ведет поиск подходящих технологических решений, чтобы обеспечить проведение платежей в офлайн-режиме для бизнеса и физических лиц.
Директор департамента национальной платежной системы Банка России Алла Бакина рассказала, что запуск сервиса возможен только после подтверждения безопасности и стабильности всех операций. Сейчас специалисты изучают опыт зарубежных стран и возможности отечественного рынка.
Планируют. Блокировка Васи это настолько микрофича, что пофиг.
Гонять миллионы через оффлайн логично не разрешат. А вот обычные траты оффлайн будет удобно.
Ой насмешили.
возможность оплаты цифровыми рублями без доступа к интернету на следующих этапах развития платформы. Он уже ведет поиск подходящих технологических решений
Перевожу на русский язык. Мы пообещали и не сделали. Мы не знаем, можем ли мы вообще это сделать. Поэтому - как Насреддин и ишак - мы пообещаем подумать, что же это вообще такое, и вероятно когда-нибудь придумаем.
Если что, незабвенная КПСС обещала конкретно "следующее поколение будет жить при коммунизме". А тут "ведем поиск" принципиальной возможности что-то сделать в неизвестных "следующих этапах".
Ну вы знаете, я ровно в таком же смыслу постоянно веду поиск подходящих технологических решений по разведению сексуально-позитивных кошкодевочек на следующих этапах своей жизни. Ну, в смысле, на аниме дрочу. Но так в программном отчёте писать не принято, хотя означает ровно то же самое.
Посмотрим. Я не вижу ни одной причины почему эту фичу не будут делать.
Мы пообещали и не сделали. Мы не знаем, можем ли мы вообще это сделать
Да можно, можно. Потому что обратите внимание - оплаты. Наверняка - только в магазине. (у кого всякие штуки для приема платежа есть). Причем - в оффлановом магазине. А не сразу непонятно кому, кто непонятно где находится.
А то что магазин может дальше эти деньги так же в оффлайне кому-то отдать, продолжив цепочку - никто не обещал.
То есть за шесть или сколько там лет эпопея ЦР тянется, центробанк не смог сделать то, что десятилетия назад сделали VISA/Maestro и что, теоретически, должен был повторить НСПК в 2014, когда отключал их процессинг в России?
Они смогли придумать на технологиях 1980-х, НСПК смог повторить в 2014 за год аврально, а ЦБ не может за 6 лет в 2026 по плану ???
Это ещё хуже, кажется.
Не нужна дорогая криптография в хранилище, если исполнитель API (и по возможности сам API) не позволяют портить данные внутри чёрного ящика
А мы про то, что в черном ящике ничего и не знаем. Та криптография, что мы видим - она для подтверждения сообщений к API.
Ну и 'исполнитель' - он же не монолитный. Даже в бумажном учете - разные подписи (ручкой по бумаге) присутствуют в количестве. Вот и тут так же полезно иметь. Что операцию зафиксировал узел номер... подпись...
Там нельзя стало делать еще лет 20 назад. Все алгоритмы должны быть открытыми, все остальное заметно опаснее.
Мы все знаем. Это единственная правильная архитектура.
Мы все знаем.
Где? Что внутри Платформы ЦР происходит - вроде бы не публиковали.
Сейчас логично предположить что там обычный банковский бекенд. Это не интересно. Интересно будет когда оффлайн делать начнут.
Сейчас логично предположить что там обычный банковский бекенд.
Ну, почти. Потому что в документах по API термин "Распределенный Реестр" и его использование немного есть.
Даже отдельный документ есть под названием "Правила формирования транзакционного сообщения(дайджеста) распределенного реестра"
Вот что именно под ним понимается и как оно работает - неясно.
А что там внутри ЧЯ - это "чайник Рассела", может кастомный блок-чейн, может текстовики в git, а может быть DBF
Любой обсуждение блокчейна имеет смысл только в контексте, что его копия хранится на каждом "сетевом узле", то есть сама структура данных ВНЕ чёрного ящика
должен же быть механизм отката (на асинхронный режим без гарантий)
А зачем для этого отдельная валюта? Это и банковские карты умеют, уже существующие.
Пару месяцев назад когда обострились белые списки в магазине "Магнолия" было интересно. Кассы с человеками работали только за наличные, а вот "кассы самооблуживания", эти ящики с экраном и сканером штрих-кодов, продолжали работать, хотя и дико тормозили.
Я это могу объяснить только вот этой самой graceful degradation. На "человеческой" кассе было запрещено переходить в оффлайн режим, а на "робокассе" разрешено. Получив по NFC локальное разрешение от микропроцессора в банковской карте, она несколько минут долбилась в отключенный интернет, потом говорила себе "ладно, потом проверю" и записывала непроверенный платёж во внутреннюю очередь. А уже потом через несколько дней, когда интернет на районе включили, слила эту очередь банку. Это спекуляция, да, но мне кажется, что правдоподобная.
Вообще, если вы пользуетесь банковскими карточками, то вы обязаны каждые сутки заходить в онлайн банк, проверять список "заблокированных средств" - поступивших асинхронно требований платежей - и опротестовывать мошеннические.
То есть да, в основе VISA/Maestro/MIR уже сейчас (и всегда были) асинхронные операции. Всякие 3DS-проверки - это опция сверху, которую может включить магазин (именно магазин, а не покупатель).
Если считать асинхронность благом, то она уже есть. Если злом - то тем более не надо :-)
А зачем для этого отдельная валюта? Это и банковские карты умеют, уже существующие.
ЦР - не отдельная валюта же. Это отдельный вид хранения/учета уже существующий.
Предположительно - с более облегченным механизмом Eventual Consistency, чем в традиционных (меж)банковских платежах, что позволяет убыстрить и удешевить прохождение платежа.
И вот чтобы этот механизм внедрить, не споткнувшись о собственные кирпичи бумажек и регуляций - все это и понадобилось. Назвали по другому - и сразу существующие формулировки уже менее применимы, можно по другому делать.
Предположительно - с более облегченным механизмом Eventual Consistency, чем в традиционных (меж)банковских платежах, что позволяет убыстрить и удешевить прохождение платежа.
Пффф... Но это всё вопросы инфраструктуры, вопросы взаимодействия банков между собой и ЦБ.
Условно, всё что вы описали происходит внутри серверной фермы НСПК и более нигде.
Зачем к этому приплетать граждан?
ЦБ хочет, чтобы мой платёж налогов из СберБанка в АльфаБанк проходил не за 10 минут, а за 5 минут? Ура-ура, но лично я-то тут при чём? Сообразите это у себя на троих. Это все вопрос бэк-энда, а не интерфейса пользователя.
Условно, всё что вы описали происходит внутри серверной фермы НСПК и более нигде.
Да.
Зачем к этому приплетать граждан?
Назвать надо по другому. Чтобы потом в собственные же правила не тыкали и не спрашивали "а почему...?"
А так можно сказать - ну вы же "ЦР пользовались? На него немного другие правила распространяются."
Так пусть назовут, в своей внутренней документации.
Пусть обяжут ком-банки все счета физ-лиц держать в цифровых рублях, а не в обычных.
На уровень граждан это зачем выводить, пугать их, путать?
Ну смешно же, блин. Вот захотел я свою несчастную з/п перевести в ЦР - у государства заработал Eventual Consistency. А не захотел - так не заработал. Ну нельзя то, что нужно государству, ставить от каприза гражданина.
Ну взять те же платежи Навальному, вы можете представить, чтобы государство ввело особые счета, с которых нельзя платить иноагентам, а потом интриговала граждан "нет, мы не просим, но если вам интересно, вы можете захотеть перевести ваши деньги на эти новые ограниченные счета" ? Ну абсурд же. Если государству нннадо! - то просто большая кувалда бьёт сразу по всем счетам и брызги в стороны.
Так пусть назовут, в своей внутренней документации.
Внутренней - нельзя. Надо чтобы гражданину можно было сказать, что он чуть другим инструментом пользуется.
Скажем: "А почему процентов нет?" "А потому что ЦР, не положено."
"нет, мы не просим, но если вам интересно, вы можете захотеть перевести ваши деньги на эти новые ограниченные счета"
Ага, как же. Сообщение транзакции не сформируешь. Потому что там должна какая-нибудь подпись стоять и отправителя и получателя (т.е. магазина). Которую они не сами ставят, а при помощи машинки. Особенно магазин. А у неугодных машинки не будет.
И еще - потом, когда это сообщение все-таки дойдет до интеграции в реестр - его отклонят по всем этим правилам.
Ну, собственно, да, VISA/Maestro и появились, как электронный вариант бумажных чековых книг. Я ещё помн типовое мошенничество, когда "руссо туристо" приезжало в Европу в пятницу и покупали карточку. В субботу и воскресенье мощно закупалось на весь баланс в каждом встречном магазине (все банки закрыты и корректировать/проверять баланс некому), а в понедельник уже сбежали назад в СССР, а магазины оставались с неоплаченными чеками.
Собственно, из-за этого legacy и работают мошенники с карточками. У меня сестру в СПб ночью банк разбудил, сказали, что у неё прямо сейчас деньги уводят с карточки. Карточку заблокировали - а деньги всё равно через два дня отправили. Потому что банк решил, что проще кинуть человека, чем отказываться выполнять асинхронные требования других банков.
Но есть пара нюансов...
Бумажными чеками не оплачивали шаурму. Чековые книги вообще банки выдавали только очень немногим, проверенным и богатым. И использовали их тоже только для редких, дорогих покупок и платежей.
Put it on my tab не делается для каждого встречного, а только для избранных клиентов, когда конкретный лавочник захотел рискнуть с конкретным плательщиком.
Рубль же "обязателен к приёмy на всей территории yada-yada".
Если я подойду к тебе на улице и скажу "мне нужна твоя куртка и мотоцикл, падла буду, через месяц оплачу", то ты будешь решать, доверяешь ты мне или нет, и как сильно, стоит ли рискнуть.
Если же я сделаю ровно то же самое, "мне нужна твоя куртка и мотоцикл, вот тебе мои ЦР, падла буду, через месяц обналичишь" - то ты уже обязан их взять. У тебя нет варианта сказать "что-то я в твой кошелёк не верю".
И кто же тогда будет отвечать, если через месяц ты асинхронно узнаешь, что на моем кошельке рублей не было, а ты остался с необеспеченной платёжкой?
Основное средство расчёта для ВСЕХ граждан по ВСЕМ платежам должно быть синхронным, ИМХО.

У меня сестру в СПб ночью банк разбудил, сказали, что у неё прямо сейчас деньги уводят с карточки. Карточку заблокировали - а деньги всё равно через два дня отправили. Потому что банк решил, что проще кинуть человека, чем отказываться выполнять асинхронные требования других банков.
Какая прелесть. А когда это примерно было и что за банка такая?
Вы путаете биткоин и блокчейн. Но даже если взять неэффективный биткоин и сравнить его с гораздо более неэффективной традиционной банковской системой, то все эти расходы на электричество и вычисления покажутся ерундой. Конечно, если мы будем сравнивать не с традиционными банковскими системами, а с каким-нибудь современным PayPal, то тут уже биток не выглядит особо эффективным. Но я вообще не понимаю, зачем сравнивать с битком, когда он сам по себе устарел. А если убрать из криптовалют децентрализацию (как сделал ЦБ), то тут абсолютно все без исключения подходы будут более эффективны, чем тот же PayPal.
Вы путаете биткоин и блокчейн.
В одном единственном месте, где говорю, что прохождения платёжа за шаурму надо ждать несколько дней.
Условный блокчейн на 10 человек родственников действительно мог бы пролетать мгновенно. Просто потому, что в начале блокчейна майнится чуть ли не каждое второе число, а миллиардов платежей они до смерти своей не насоздают.
Но все остальные, качественные аргументы не привязаны конкретно к битку, они про принципиально необходимую архитектуру любой криптовалюты.
Теоретическая основа блокчейна: каждый житель Земли знает обо всех когда-либо совершённых покупках
Это тоже не неотъемлемое свойство. Блокчейн сам по себе не обязан быть ни публичным, ни даже являясь публичным - раскрывать для посторонних содержимое своих блоков. Такая хитрая конструкция как «доказательство с нулевым разглашением» уже придумана
Блокчейн сам по себе не обязан быть ни публичным
Для zero-trust p2p денежной системы, у которой нет хозяина - обязан.
А если есть банк-хозяин, которому все обязаны верить на слово, тогда в самом деле его сервера непубличные, но тогда и что там внутри черного ящика не важно вообще.
Такая хитрая конструкция как «доказательство с нулевым разглашением»
Как минимум это дорого. Потому что это "доказательство" не того, что "у Васи есть деньги", а "вероятность того, что у Васи нет денег, меньше 90%". Если ещё поработать, то будет "меньше 80%". Ну и чтобы свести к условному "меньше 0,001%" придется сделать весьма много раундов.
По сравнению с единственным запросом к серверу банка.
В общем, всё равно не получится "блокчейн - это очень дешево", игра в миллион обменов вопрос-ответ никогда не будет дешевле одного единственного вопроса.
Но это ещё не всё! (с)
Читаем вашу замечательную ссылку.
Сначала A выбирает из заранее определённого непустого множества некоторый элемент, который становится её секретом
Пегги знает магическое слово ... Виктор хочет узнать, действительно ли Пегги знает пароль
Виктору известен граф G, но он не знает гамильтонова цикла в нём. Пегги хочет доказать Виктору, что она знает гамильтонов цикл
И так далее. То есть после дорого множества сетевых обменов мы просто узнаем что ВАСЯ ЗНАЕТ что-то. Например, что Вася знает свой баланс, или что Вася знает пароль от своего кошелька.
Да я... и так не сомневался, что Вася знает свою пароль.
Да, теоретически поверх уже дорогого способа проверить очевидное, вроде как сумели навернуть более хитрые доказательства, ZKRP. Не просто "что-то знает", а сколько-то имеет.
Но миллион раз миллион это ещё больше, чем просто миллион. Сложная конструкция поверх уже сложного примитива будет ЕЩЁ дороже чем один единственный запрос к серверу банка.
However, the usage of ZKRP would make the size of transactions too big. Namely, CT with just two outputs and 32 bits of precision would require roughly a ZKRP whose size is 5 KB, leading to transactions whose total size is equal to 5.4 KB. Thus, ZKRP would correspond to almost 93% of the transaction size. Therefore in order to use CT in Bitcoin, we would need 160 GB only for ZKRP. If Bulletproofs where used in replacement of the underlying range proof used in CT, then it would reduce this requirement to only 17 GB
https://arxiv.org/pdf/1907.06381v1
пулепруфы, насколько на нагуглил - интересная теоретическая идея, которую никто никогда не смог реализовать в работающем коде, который бы можно было практически проверить
то есть даже пропоненты этой "хитрой констурукции" предалагают взять уже неэффективный (то есть дорогой в работе) Биткойн и... И cделать его ещё в 20 раз дороже
НУ просто образец эффективности для ежедневных бытовых платежей...

ЦР будет обеспечен смартконтрактами. Детские пособия уже не пропьёшь просто так, придется заморачиваться с бартером.
придется заморачиваться с бартером
Это же классика:
-папа, ты теперь будешь меньше пить?
-нет, сынок, ты теперь будешь меньше есть.

Пока нет. Они только планируют потестировать покраску.

Купить сахара для детей и перегнать в водку, вроде никак не мешает

Все равно это сложнее чем КБ сходить за бухлишком на алименты. Может какая копеечка детям лишняя достанется.
А что там сложного? Сейчас на маркетплейсах самогонные аппараты продают полностью готовые, с заводской инструкцией.
Это идеальная почва для всяких серых схематозов с "обналичкой" ЦР, от которых детям никакая копеечка точно не перепадёт.

Но в пересчёте на грамм алкоголя перегонка явно выгоднее.
Тут win-win ситуация - папа (мама) вместо 20 бутылок водки за 10 тысяч рублей купит 50 килограмм сахара за 5 тысяч рублей, нагонит самогонки на 20 бутылок водки, оставшиеся 5 тысяч можно потратить на детей :)
То есть просто ждём появления "агрегаторов платежей".
Отдай мне контроль за ЦР-кошельком и ни о чём не беспокойся, каждое утро тебе курьер будет домой привозить бутылку водки, остальное наша головная боль.
придется заморачиваться с бартером.
Бартер-то зачем? все гораздо проще, как сейчас делается с алиментами (не всегда, конечно).
Ребёнку покупается, например, одежда - и тут же продаётся в комиссионке/ломбарде.
Чистый нал без всякого бартера.
----
Или, в более "экономическом" масштабе. Тоже будет всё так же как сейчас. Например, коммуналка. Надо покрасить подъезд, для этого надо купить дорогую противопожарную краску. Покупаем её за ЦР. Параллельно покупаем за обычный рубль обычную дешёвую эмлульсионку. Красим дешёвой, противопожарную продаём за нал.

Пока видно только одно - переводы между физиками без комиссии.
Через банки - либо лимит, либо плати подписку. Приходится платить, чтобы жене зарплату перегнать. Ц - цинизм.
Если это будет реально так - можно даже одним глазком подумать в эту сторону.

Теоретически комиссия меньше. Ибо выключается заинтересованный банк. На практике - будем посмотреть. Сейчас по СБП стольник максимум другим физикам. через ЦР вроде как без комиссии между физикками можно... Но это не точно.
Не пропадет если закроется.
Доступ со всех банков.
Банк НЕ может списать если ему захотелось (актуально если например кредиты есть - у банков часто автосписание со всех счетов в банке, включая гадостные штуки вроде списания у тиньков-банка с баланса тиньковмобайла(им как минимум раньше можно было платить(выпускалась виртуалка мастеркард) и можно было С него переводить(с очень злой комиссией))
(теоретически) смарт-контракты(знать бы подробности что ЦБ имеет ввиду)

Добавлю, что хранить сбережения в рублях это какой-то отдельный вид идиотизма. Их тупо жрёт высокая инфляция и впереди не просматривается никаких поводов для её снижения, а вот для роста - очень даже просматриваются.
Хранить деньги на счете в рублях это лучший способ сбережения последние несколько лет. Он по доходности обошел вообще все, кроме рулеток. И пока тенденции на изменение не видно. Ставка все еще высокая.
Если банк наглеет и резко снижает Вам проценты, надо просто пойти в соседний банк.
Почему тогда не ОФЗ какие-нибудь? Доходность выше рублей, риски те же.

S&P500 имеет +69% за последние 5 лет, золото 139%, это рулетки что ли?
Рубль и любые вычисляемые в нем активы скорее и есть рулетка
Для достаточно молодых можно погуглить про заморозку вкладов в 90х
Для достаточно старых про все нововведения связанные с повестками
Золото конечно рулетка. А мои sp500 заморожены уже годы. Прибыль скорее ноль, если не потеряю все то уже хорошо. Пожалуй хуже крики даже.
У вас заморожены не ваши s&p500 скорее всего, а долговые расписки на s&p500 от мосбиржи / спббиржи, которые отказались раскрывать свои активы для блокировки той их части которая принадлежала подсанкионным людям, что привело к заморозке уже всех их активов, и последующей заморозке ваших
Совершенно другой риск профиль у такого актива - как раз из-за того что он был у ру компаний
А если нет, то зачем заморозили и почему не разморозили?
Если уж золото (в некотором смысле индекс инфляции на сегодня) для вас рулетка, тогда можно вообще ни в какие фин инструменты не заходить и инвестировать в зубы
Золотые :)
Риск что эльфы украдут мои деньги совсем ненулевой. И его надо учитывать. Давать им больше денег чтобы они могли украсть побольше я естественно не собираюсь.
Золото это типичная рулетка. От Биткоина не особо отличается.
А эльфы в кусе что что-то у вас украли? У вас какая-то бумага с их подписью есть?
Конечно в курсе. Деньги как-то не сами заблокировались.
Т.е. бумаги нет. Ясненько, понятненько.
Ну несерьезно. Светлоликие эльфы украли у меня лично мои деньги. И вообще не факт что вернут. А вы какую-то бумагу у меня требуете.

Я извиняюсь, а можно чуть больше подробностей? По какой цепочке лично ваши деньги попали к светлоликим эльфам? И какие документы на какие звенья этой цепочки у вас есть?
А то может, если сумма того стоит, доехать до светлоликих эльфов, показать документы и забрать кешом? Вряд ли санкции наложены лично на вас, так?
По обычной. Через Тинек и фонды купленные через него.
Да кто ж мне их отдаст. Одна надежда что у эльфов заблокировали достаточно денег в России чтобы из них вернуть мое украденное ими.
То есть бумаги есть только от Тинька? Тогда да, тогда почти безнадежно. Разве что пытаться у Тинька получить бумаги на следующее звено… но очень сомневаюсь, что это вообще возможно.
Но на то, что из заблокированных денег в РФ вам кто-нибудь что-нибудь вернет, я бы тоже не надеялся. Да, печаль.
А у орков нулевая вероятность, что ваши бумаги украдут?)
По секрету (Полишинеля), эльфы даже не знают, что у них были какие-то ваши бумаги
Они как раз и просили у орков раскрыть структуру счетов, чтобы вас (и других граждан оргримммара) не блокировать, а блокировать только подсанкционных лидеров орды
Ваши бумаги буквально украли именно орки, троли и таурены, которые хотели таким образом (образом скрытия своих активов на счетах ру бирж вместе с вашими) свои активы защитить, а не эльфы или другие расы альянса
Если бы вы напрямую брали у эльфов бумаги, а не через гоблинов или орков посредников, то вам бы никто ничего не заблокировал
Или перед блокировкой был бы cooling down период с возможностью вывода активов + возможной разблокировкой при пропуске периода при наличии не орочьего proof of residence, в зависимости у какой конкретно расы альянса вы их брали
Но увы, вы поверили местным гоблинам и оркам, да и сейчас продолжаете им верить, судя по всему, они ведь "свои", вас не обманывали никогда и не обманут
Твердо и четко
Ну-ну. Эльфы не дают мне пользоваться моей собственностью, а виноваты не они.
Белый плащ вам идет?
У меня есть подозрение, что заблокирована не ваша собственность, а собственность посредника. При этом у вас есть лишь обязательство от посредника, что часть его собственности зарубежом может быть конвертирована (в другую его собственность, сохраняя обязательство между ним и вами) или выдана вам в денежном эквиваленте.
Но я не читать ту юридическую макулатуру с которой вы соглашаться. Поэтому моё сообщение может быть полностью ложно (являться сумашедшими домыслами оторванными от реальности) и я с радостью это признаю когда меня тыкнут в соответствующий пункт документа… Потому что я признаю возможность того, что это действительно ваша собственность и по документам, которой посредник «просто управляет», не очень, конечно, о вас заботясь
Т.е. деньги вы отдали тиньку (а он вам что?), а отдавать должны эльфы?
Как это вообще работавет у вас в голове?
В метро кэш из кармана тиснули или как? С трудом верится в такой вариант. Где вы с ними пересеклись?
что привело к заморозке уже всех их активов, и последующей заморозке ваших
А не из-за того что вроде ж НРД в 2022-м санкционировали?
https://eur-lex.europa.eu/eli/dec/2022/883/oj/eng
строка 101:
NSD is a Russian non-bank financial institution and Russia’s central securities depository. It is the largest securities depository in Russia by market value of equity and debt securities held in custody and the only one which has access to the international financial system.
It is recognised as a systemically important Russian financial institution by the Government and the Central Bank of Russia. It plays an essential role in the functioning of Russia’s financial system and its connection to the international financial system, thus directly and indirectly enabling the Russian Government in its activities, policies and resources.
It is almost fully owned by Moscow Exchange, whose mission is to provide exhaustive access to the Russian financial markets. Moscow Exchange is in turn, through its role and shareholders, under a high degree of control of the Russian Government. NSD is therefore an entity or body supporting, materially or financially, the Government of the Russian Federation, which is responsible for the annexation of Crimea and the destabilisation of Ukraine.
Ну и СПБ Биржу в 2023-м в SDN.
Заморозки у брокеров начались с февраля, нрд заблокировали в июне, в нрд ходило только 14 процентов активов на тот момент, также в чью пользу распределили не заблокированные активы догадаться не сложно
Ну и причину по которой его забанили никто не отменял
Как и у СПб биржи
Будь у вас какой-нибудь interactive brokers вместо Тинькова или Сбера, активы все ещё были бы доступны
Если человек не хочет пользоваться цифровым рублём, ничего делать не нужно.
Вот и не нужно было ничего делать.

С 15 сентября Тинёк вводит лимит на переводы по СБП - 100к (кажется), дальше комиссия. Причем если вы оплачиваете на кассе или в кафе, то это черпает лимит переводов. Сбер кажется уже ввёл такое же ограничение (не проверял, но слышал от знакомых про то, что появились 1.5% комиссии за СБП).
Поэтому, если цифровой рубль оставят навсегда без комиссий, то это будет аналог нынешнему СБП.

Причем если вы оплачиваете на кассе или в кафе, то это черпает лимит переводов.
Звучит крайне сомнительно, есть пруфы? Оплата по СБП всегда была с комиссией, но платит её продавец.
Оплата по СБП всегда была с комиссией, но платит её продавец.
Тут не про комиссию, а про расходование лимита. Что, впрочем, все равно сомнительно. Именно оплата (а не 'оплата' переводом) - у СБП лимиты расходовать не должна.
Приложил к предыдущему ответу скриншоты из чата с Тинькофф банком.
С самого сайта СБП:
Важный момент — оплата по графическому коду не расходует лимиты на переводы физическим лицам и между собственными счетами через Систему быстрых платежей. Это совершенно разные виды операций.

Так, это не тиньковские лимиты, а самой СБП. Сто тысяч в месяц в другие банки другим клиентам без комиссии. И снижать эти лимиты банкам нельзя. (Повышать, наверное, можно)
Тут не про комиссию, а про расходование лимита
Расходование лимита и означает, что с какого-то лимита с платежей по СБП начнёт взиматься комиссия с покупателя в дополнение к комиссии с продавца.
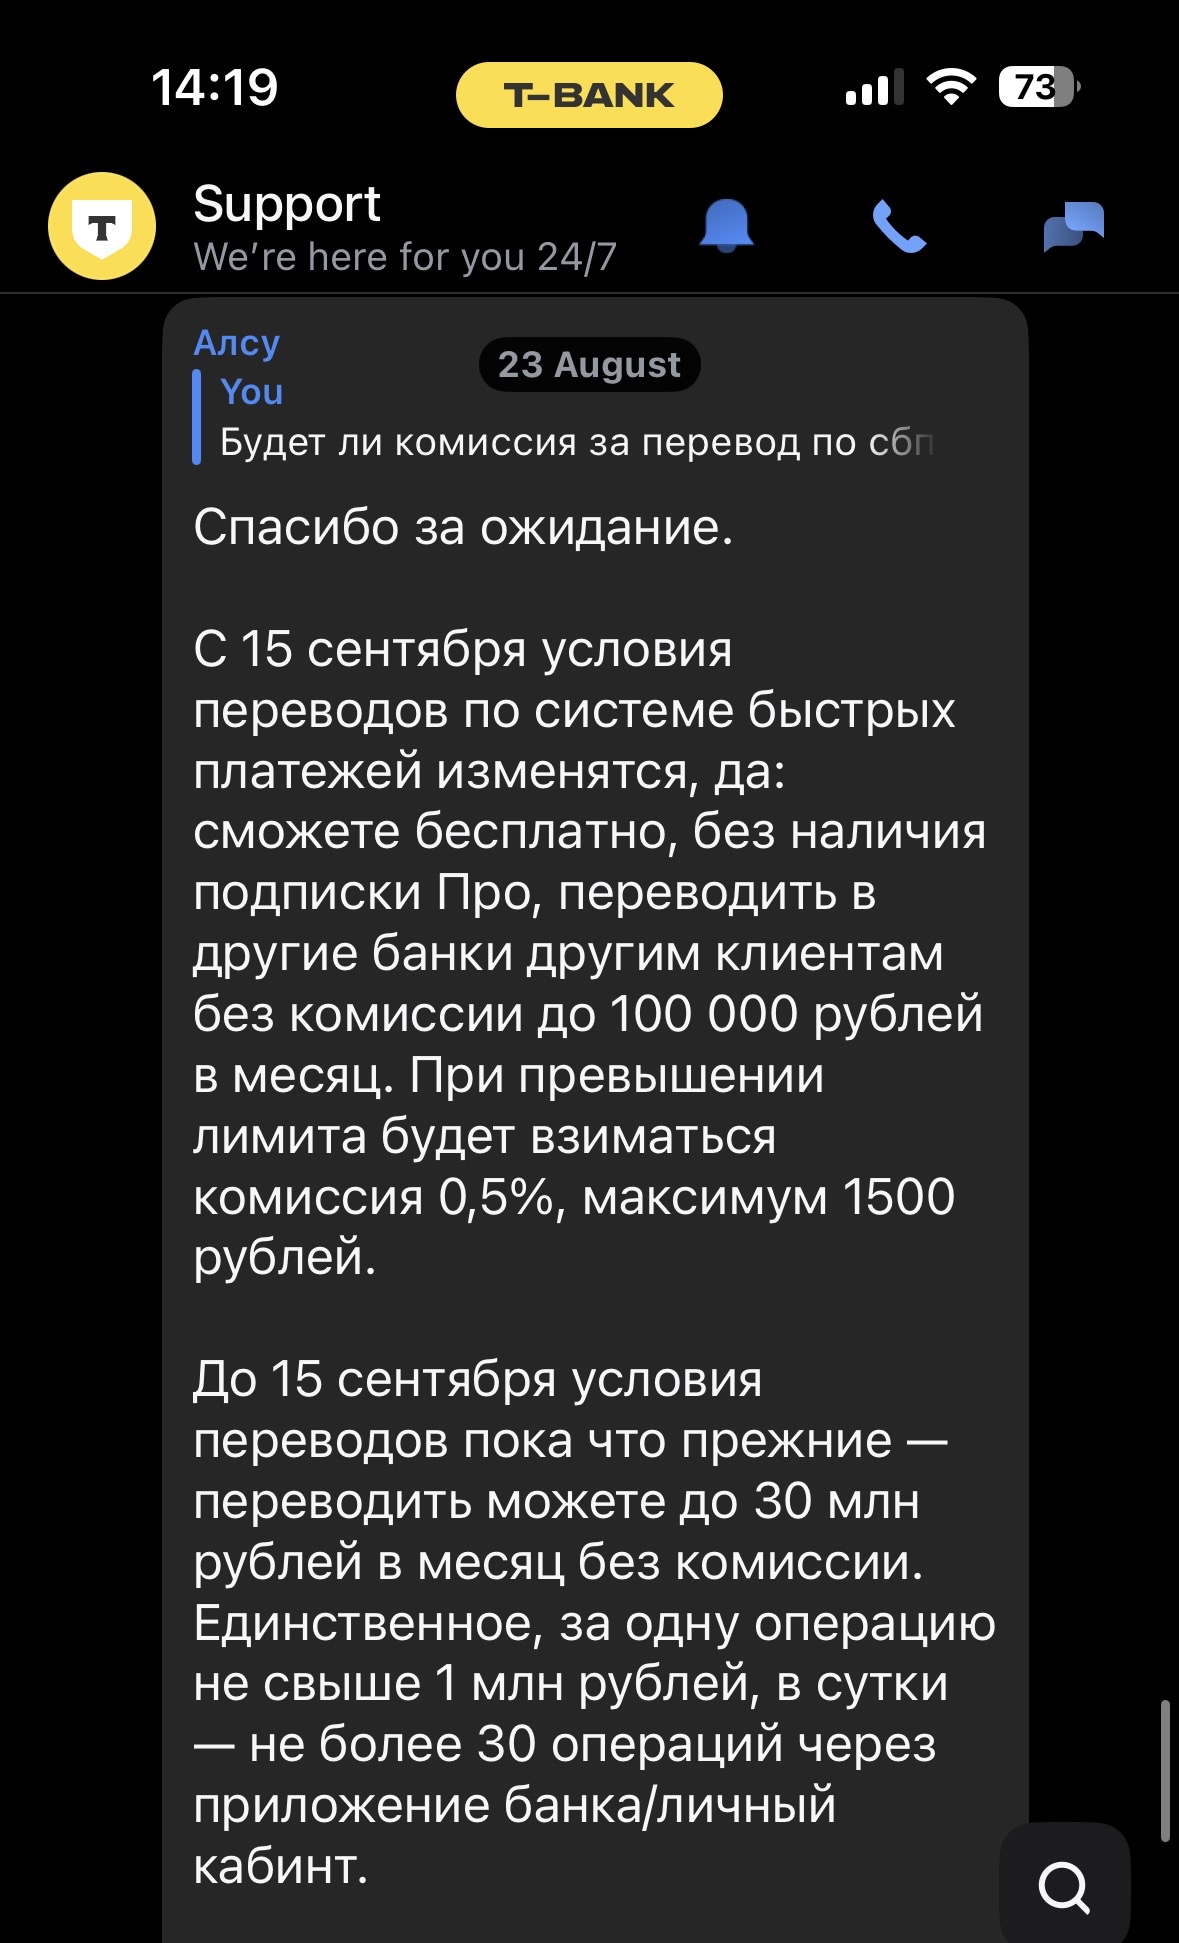
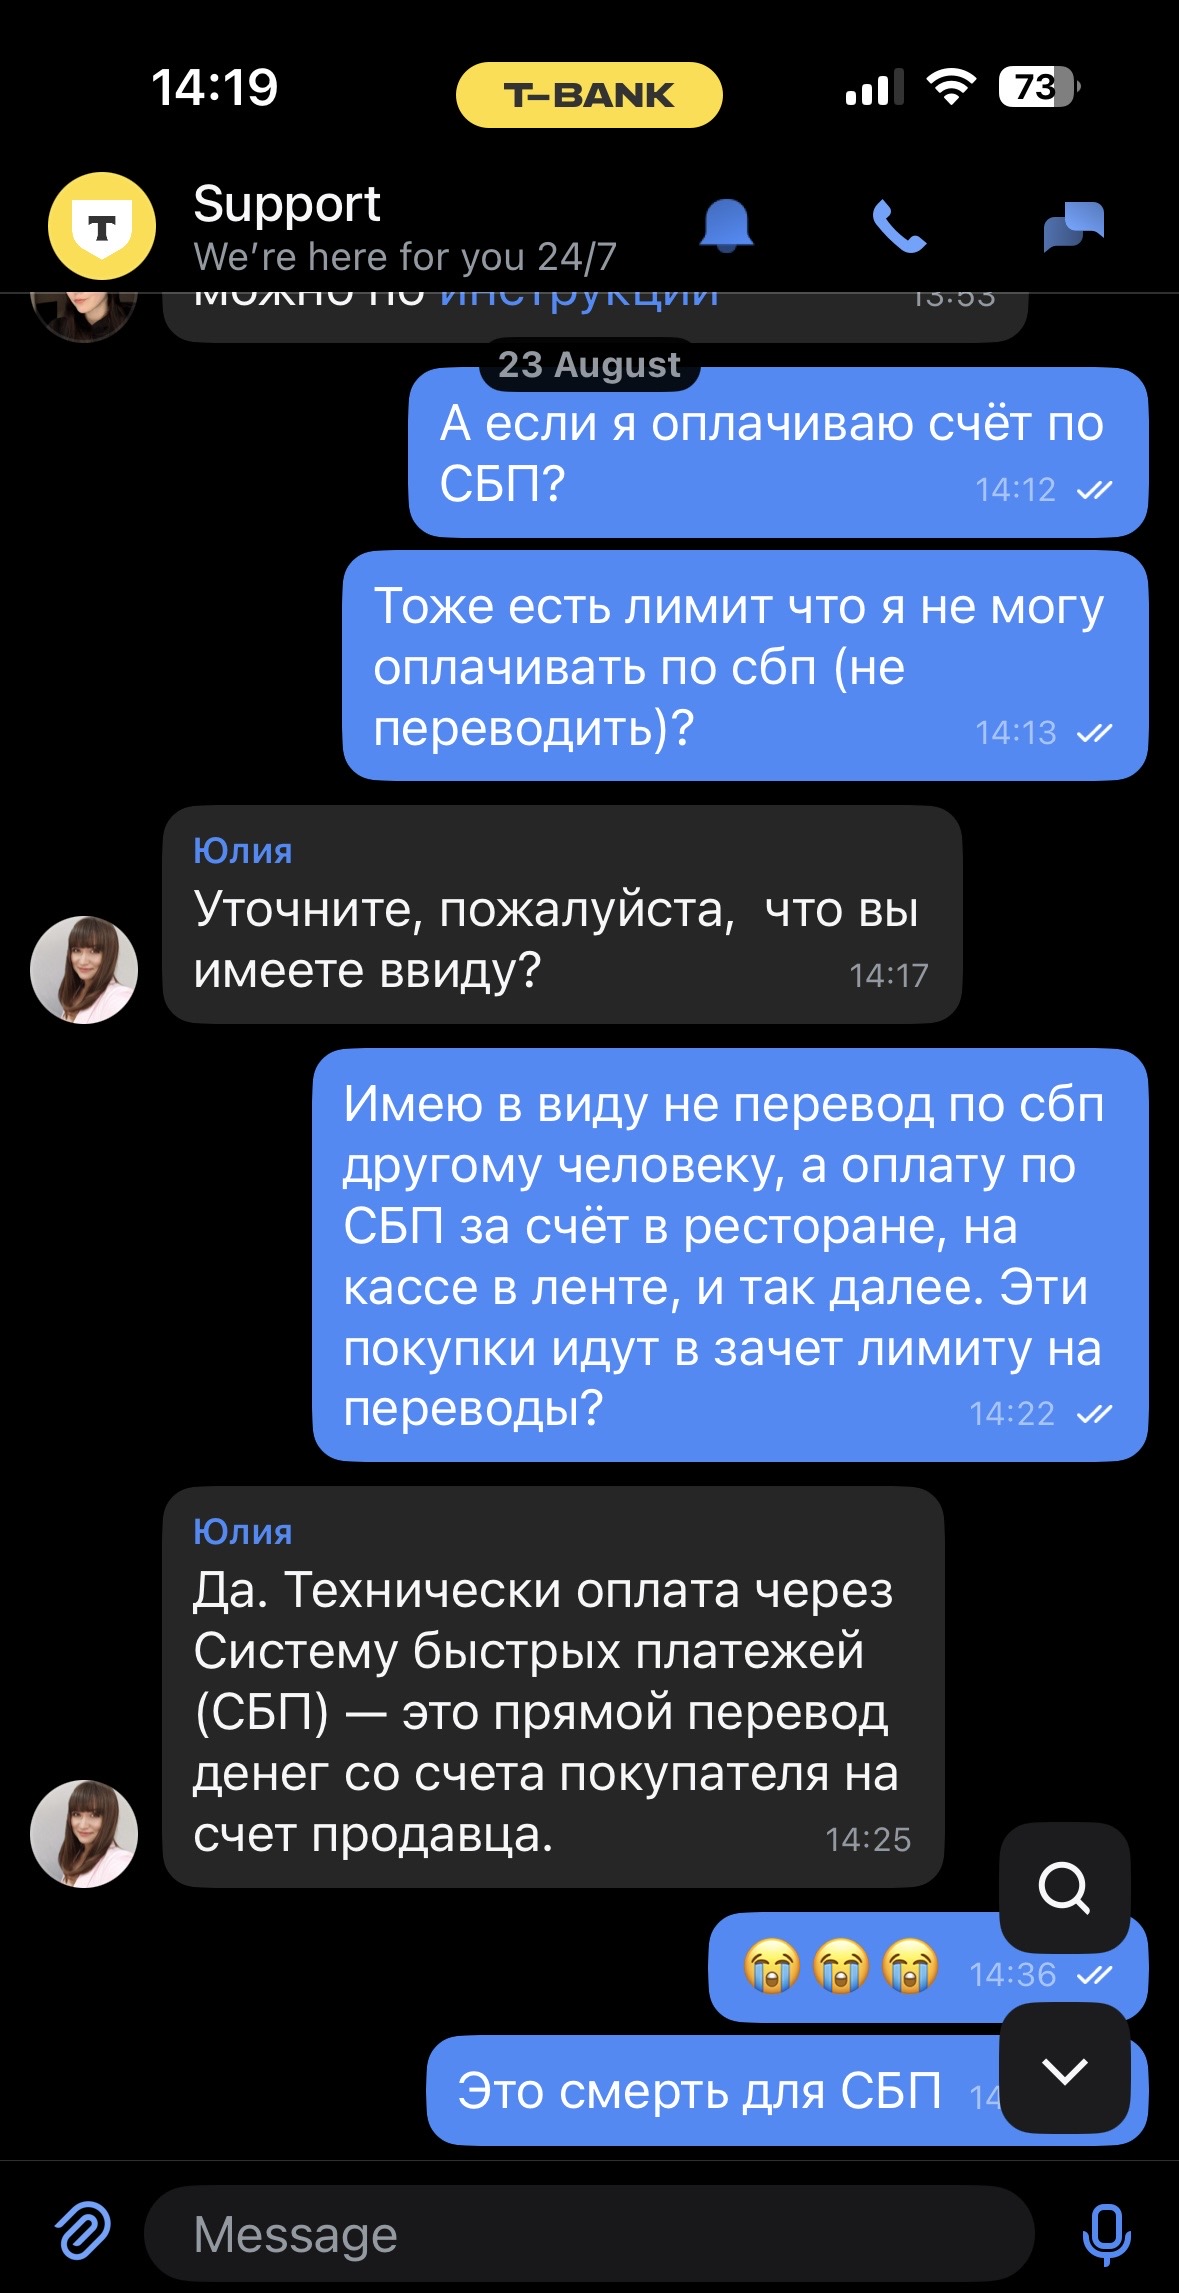
Что-то мне кажется, что врут. Они отличаются хотя бы тем, что для оплаты - процедура отзыва платежа есть. А просто перевод - безотзывный.
Уверен, что это бред поддержки (или электронного болвана на поддержке). Технически, c2c и c2b в СБП совершенно разные.

Этим маринкам и виталикам верить нельзя. Накрайняк переспросить три раза у разных (возможно, будут четыре новых ответа). Ну или эскалировать на следующий уровень, но банки этому отчаянно сопротивляются.

Поэтому, если цифровой рубль оставят навсегда без комиссий, то это будет аналог нынешнему СБП.
Ага, сначала аналогом был сам СБП, теперь ему сделали аналог, потом аналогу аналога сделают еще один аналог..
Потом реест аналогов...
Не исключаю, что в перспективе будет отмена страхования вкладов. Мол, хотите надёжно хранить сбережения - добро пожаловать в цифровой рубль, а хотите процентов - рискуйте с вкладами в банках.

А смысл какой в этой отмене?
АСВ не держать. Хотя я бы изначально только тело вклада страховал, чтобы народ головой думал, а не вкладывался под 30% в расчете на АСВ сразу.
Подозреваю, АСВ государству нужно больше чем банкам, которые его наполняют, поскольку добавляет социальной стабильности: более 90% вкладов в России размером до 1 млн, т.е. полностью покрываются страховкой.
Теоретически, конечно, можно упразднить АСВ, переведя всех бюджетников на цифрубль, но это какая-то оптимизация ради оптимизации и взятие доп.рисков ради ничего.

не то что бы и какой-то профит от того страхования. вот те 1.4Мр сейчас что? машину не купишь, квартиру и ранее нельзя было купить, разве что в Воркуте. рассовывать по десяткам банков - ну такой себе сценарий

Это равносильно просто отмене банков
Я думаю, что есть разница между двумя понятиями
Перевод по СБП (ввели номер телефона, выбрали банк, отправили деньги)
Оплата по СБП (отсканировали специальны qr-код для оплаты, и оплата прошла)
Лимитов на оплату по СБП нет, и есть небольшая комиссия по этой оплате, которую покрывает продавец (потому что она заметно ниже комиссии при оплате картой)
Лимиты на переводы по СБП никак не связаны с оплатой по СБП. И да, Тиньков вам (не вам, а другому комментатору со скриншотом) ответил про лимиты на переводы по СБП (другим людям). У Сбера они и раньше были. Если я по СБП по номеру телефона переводил больше 100 000 р, то дальше Сбер брал комиссию за каждый перевод.
Если будете переводить себе (по привязанному номеру мобильника) в другой банк, то тут лимитов нет.

У многих банков давно такой лимит на переводы спб, так что это повсеместная практика. Но в тиньке кстати, хотя бы можно повысить лимит, например той же подпиской про

Причем если вы оплачиваете на кассе или в кафе, то это черпает лимит переводов.
А зачем вообще платить по СБП? Там же кэшбэка нет и никогда не было. Только картой, только хардкор)
А зачем вообще платить по СБП?
Иногда удобно. В онлайне. Когда на десктопе что-то оплачиваешь при помощи телефона. Как дополнительный бонус - у сервиса нет возможности номер карты запомнить, чтобы потом пытаться с нее деньги тянуть.
В области мне кое-где прямо отказывали в оплате картой. Либо налом, либо по СБП. "Не хотим платить банку комиссию. Имеем право!"
Я погуглил - да, действительно, если выручка меньше 20 миллионов в год, то оплату картой можно не обеспечивать.
Полагаю, что в тех лавочках уходили от налогов. Не верю я, что торговля мясом не даёт такой прибыли.
для комуналки, связи разных видов вполне норм. там все равно кышбэка нет
СБП просто идеален для онлайна. Для всех тех мест где карточку показывать не хочешь. Делать или поддерживать одноразовые карты геморойнее и уже не нужно.
А как же воровать деньги с вашего счета под предлогом "подписки"? (подписка оформляется при нажатии на крестик закрытия окна) Так вы слона не продадите.
Вообще я не понимаю как вообще могут существовать банковские операции кроме как в формате "выставил счет -> оплатил"? Только ублюдочный кукарекод было бы неплохо поменять на что-то более адекватное.
Вообще я не понимаю как вообще могут существовать банковские операции кроме как в формате "выставил счет -> оплатил"?
А они так были же. И даже есть, вроде, на родине технологии. Для кредитных карт. Ты в конце месяца все эти счета (в том числе и те, что за подписку выставили) просматривал и говорил, что именно оплатить надо.
Вот поэтому я и плачу СБП. Фиг кто чего мне подключит. А если и подключит я это увижу в банковской приложеньке и отключу.
Оплата по расписанию это вообще удобно. Я за коммуналку, интернет и телефоны так плачу. Не вижу проблем если эти платежи нормальные и одобрены мной.
Оплата по расписанию это вообще удобно. Я за коммуналку, интернет и телефоны так плачу. Не вижу проблем если эти платежи нормальные и одобрены мной.
Я жлоб и концептуально против удобства расставания с деньгами.
Кроме того, апрув должен быть явным. Даже если он удобный. Причин много, перечислять лень.
В рф это вообще основа финансового благополучия выживания. Абсолютно любая контора пытается вписать пункт "прокатило - 5000". А уж коммунальщики опсосы и т.п. в первых рядах.
в онлайне на десктопе таки фиговенько
Кинуть скрин кукарекода, если банк позволяет - сносно. С криптой примерно таже история, хотя там есть альтернатива скопипастить цифры.
Хотя каким-то унифицированным текстом было бы лучше. Хотябы тот же кукарекод продублированный текстом. Но я видел ровно ноль реализаций.
"Если позволяет", ага. И еще запаришься "кидать". Надо сделать файл, потом его сохранить, потом в другом окне найти кнопку загрузить файл (если она вообще есть), потом двигать разные полунки, чтобы выбрать на картинке именно QR-код (почему-то автоматического распознавания нет и банк пытается вырезать треть QR-кода по центру). В общем, тот ещё геморрой.
Почему нельзя просто скопировать ссылку на платёж, или скопировать какой-нибудь JSON, и вставить как текст - то, что естественно делается на десктопе - а вот хрен.

GreedIsGood или HESOYAM в таких кошельках будут работать?

А что логотип такой кривой, почему не в центре?

Главное помнить, что платные парковки в Москве начинались с тарифов 50р/час и обещаний, что так и будет, а платная зона не выйдет за пределы Бульварного кольца.
Единственное, что несёт ЦиР - больше государственного контроля за вашими деньгами, в том числе, например, по китайской модели: низкий социальный рейтинг - будешь тратить деньги только на разрешённые категории еды.

Всё так, жаль не могу плюсануть, лет через 5-7 будут обсуждения в народе как сбагрить эти неполноценные тугрики на нормальные деньги чтобы тратить на то что нужно, а не на то что прикажут. Вся "добровольность" перехода при этом улетучится.
#нострадамус - сентябрь 2032 года, отсчет пошел. ))
Обычные советские талоны слегка на новый лад. Ткого никогда не было и вот опять.
А я ведь напомню... Через 6 лет :-P
советские? короткая же у вас память :-)
погуглите "медные бунты" :-)
Ещё лет 500 назад кто-то из царей без всякой цифровизации сделал финт ушами.
Взяли и выпустил два рубля, медный и серебрянный. При этом за работу и товары платил медными, но налоги и оброки требовал только серебрянными. На вопросы "но как?" отвечал "обменных пунктов нет, но вы держитесь" :-D

Ух какие мы оптимисты, и про 5-7 лет, и про нормальные деньги.
Судя по кол-ву “ожидается к 2030-му году” там если не все в рай запланирован, то уж такая движуха, что предъявлять за прошлые фантазии станет совсем неловко.
И насчет сбагрить неполноценные не переживайте. Проще где-то по дороге к “светлому” будущему сделать рокировку - за цифротугрики разрешенные категории еды в соответствии с соцрейтингом, а за нормальные деньги - облигации госзайма до 3030 года, буденовка и газета правда. Как раз уже qr-коды на каждой бутылке питьевой воды и (скоро) булочке.
Как раз через 5-7 лет все прочие деньги, кроме цифрового рубля, будут под запретом. Спрашивать никто не будет, хотят этого люди или нет)

Но общекитайской модели "социального рейтинга" не существует.
Найдутся те, кто успешно сумеет организовать импортозамещение
Ну вот зачем вы врываетесь в хрустальные чертоги фантазии всепропальщиков в нечищенных сапогах и роняете с них куски грубой реальности?

А общероссийская тем не менее планомерно вызревает. Эта модель в Китае повсеместно не внедрена, да и вообще особо не внедрена, только местами. Зато идея-то какая. Наши собственные начальники оценили крайне высоко.
в том числе, например, по китайской модели: низкий социальный рейтинг - будешь тратить деньги только на разрешённые категории еды
А этот странный Китай сейчас с вами в одной комнате? Потому что в реальности в Китае я ничего подобного не нахожу. Плохо ищу, наверное - не поможете?

Лишь бы бумажный не отменяли, а так плевать, даже если будет суперудобно.

Свято место пусто не бывает: отменят бумажный - будет бартер или иностранная валюта (привет 90-е), а может и криптовалюта пойдет в массы в качестве расчетных средств.
В 90-е не было такого контроля за населением. Кроме технических средств, ещё и силовиков и прочих контролёров было в разы меньше
В 90-е не было такого контроля за населением. Кроме технических средств, ещё и силовиков и прочих контролёров было в разы меньше
Как мы вообще докатились до такой жизни? ВУЗы в девяностые обучали сплошных экономистов-менеджеров-программистов, а на выходе почему-то получились силовики.
Где-то в начале 2000-х перестали интересоваться политикой
перестали интересоваться политикой
А зачем нам тогда специально выбранные представители, если гражданам предлагается самим "интересоваться политикой"? Это все равно что вызвать сантехника и самому прочищать канализацию, пока он стоит рядом в костюме от Армани.
Нет, это все равно, что вызвать сантехника и не проверить потом, что он сделал и сделал ли вообще.
Для того, чтобы специально выбранные представители реально представляли наши интересы. Это все равно что вызвать сантехника и самому стоять рядом в костюме от Армани, пока он занят вашей женой вместо прочистки канализации.
Тут в комментариях на хабре огромное количество "интересующихся" политикой. Нюанс в том, что они все именно что "интересуются", а не "участвуют". Сосед по грузовику знает, за что и куда вас везут, а вы нет, но разница то? Везут обоих)
Тут в комментариях на хабре огромное количество "интересующихся" политикой. Нюанс в том, что они все именно что "интересуются", а не "участвуют".
Ну так за участие в политике будешь сидеть уже не на Хабре а на швабре. Можно, конечно, участвовать на стороне победителей, это менее опасно и более прибыльно, но обществу в целом от этого будет еще хуже.
При достаточном количество интересующихся, людей в грузовики не грузят

Их грузят в коричневые микроавтобусы фольксваген с буквами "ТЦК".
Хотя как говорят родственники с той стороны - бусики людоловов уже давно неподписанные, и не обязательно темных расцветок. Так что интересоваться - не всегда помогает.
Тут же речь о том, что всё общество такое осознанное в идеальном мире: на досуге прошли универский курс на 10к часов, получают дайджест с разных сторон критически осмысляя, активно участвуют в политике через адекватные самоорганизованные действия. А не о том, что когда петух клюнул стали интересоваться. Если я правильно понимаю тех, кто бросает камень в огород не интересующихся политикой. Насколько эта позиция разумна, настолько она игнорирует природу человека. А ещё, если строить идеальную картину мира, почему в ней идеальное общество, а не идеальная система, устойчивая к тому, что каждый занимается чем хочется (в позитивном адекватном смысле), а не осуществляет общественный контроль.
При достаточном количество интересующихся, людей в грузовики не грузят
Объясните механику? Потому что для меня утверждение выглядит так:
1) Достаточное количество людей "интересуется"
???
10) Profit, никого не грузят в грузовики!
Ну т.е. явно между первым шагом и 10 что-то происходит, но вот как?
Потому что "первый шаг решения проблемы - признание проблемы", но это же не означает, что если сделать только первый шаг - проблема решится. Нужны другие. Опишите их? И объясните, почему эти шаги действительно будут предприняты, если "достаточное количество людей интересуется", почему все не остановятся на первом шаге

Банк России видит главное преимущество цифрового рубля в независимости от банковской инфраструктуры
Поэтому для пользования так называемым "цифровым рублем" нужен счет в банке и его приложение?
А как иначе организовать недорого пополнение и вывод средств?
Центробанк в этом плане давно хитропопость проявляет, еще лет 20 назад стал закрывать РКЦ в регионах, которые занимались организацией доставки наличных и их обработкой - и передавать это по факту тому же Сберу и остальным банкам.

Регулятор спохватился вдруг, что это надо напрямую работать с клиентами и спихнул на банки всё. Как обычно, в общем
Это не спохватился - это изначально, когда все это планировали, какое-то обсуждение было (смотри Концепцию Цифрового Рубля, страница 8). И все решили (видимо, преимущественно те же банки), что хочется именно так делать.
Мне кажется, что банкам это нужно, как страховым компаниям - ОСАГО на мотоциклы.
На тот момент они этого не поняли. Но и им за обслуживание этого дела какую-то копеечку платить обещают. (участники платформы - это большей частью банки и есть)

Если цифровой рубль не привязан к банку, зачем тогда работа с ним идёт через банковское приложение, а не через отдельное приложение Центробанка. Получается мой банк будет видеть баланс и транзакции, к которым он отношения не имеет?
Потому что ЦБРФ решил и рыбку съесть... Деньги будут лежать в Центробанке, а платить за инфраструктуру и обслуживать софт будут банки.

А я вот припоминаю, что те же самые банки, как-то собрались и замутили свой собственный блокчейн, вроде как для клиринга, вроде как без участия ЦБ. Vostok или Waves, что ли. И банков там прям как будто много было...
Но в целом с учётом доходов банковского сектора в целом, помочь регулятору с блокчейном — ну прям разумная социальная ответственность? Не всё же свои экосистемы раскачивать...
А то, значится, государство Госуслуги пилит-пилит, удобно делает-делает, граждане туда свои данные загружают-загружают, а потом банки такие — эгегей, вам нужно срочно обновить данные — вот список разрешений — а вот и база для таргетинга. И это сверх того, что они и сами создали в рамках обычного отъёма поведенческого излишка.
Не знаю, у меня стойкое впечатление, что в целом нам прям повезло с регулятором.


Я так и не понял чем это для пользователя отличается от обычного счёта в банке. В целом же выглядит ещё хуже из-за централизации.
Как я понял, "обычным пользователям" это и не предназначается, больше для госфинансирования и всяких бюджетных закупок. Чтобы можно было проследить судьбу всех средств, выделенных из бюджета (столько-то ушло на материалы, столько-то на оборудование, столько-то на (суб)подрядчиков, на налоги и т.д., а столько-то на зарплату).
"Обычный пользователь" будет в ЦР зарплату получать, если он в такой структуре работает, и на переводе ЦР на обычную банковскую карту обычного пользователя цепочка отслеживания заканчивается.
А зачем тогда на кассах самообслуживания Магнита и Пятёрочки это добавили?
А почему нет? Затрат на это сравнительно немного (подумаешь, еще одна платежная система в дополнение к Миру и СБП).
Если опасаетесь, что государство будет отслеживать, что вы купили в Красном и Белом в прошлую пятницу - то зря. Оно это и так уже знает несколько лет. ;)))
Оператор фискальных данных (ОФД) — это официальная организация-посредник, которая принимает данные от онлайн-касс предпринимателей, проверяет их, шифрует, хранит и передает в Федеральную налоговую службу (ФНС).
Что делает ОФД?
Передача данных в ФНС: отправляет информацию о каждом пробитом чеке в налоговую в режиме реального времени.
Хранение информации: защищает и хранит фискальные документы на своих серверах в течение 5 лет, как требует закон (54-ФЗ).
Связь с маркировкой: передает сведения о продаже маркированных товаров в систему [Астрал.ОФД] и Честный ЗНАК.
Аналитика продаж: предоставляет личный кабинет со статистикой по выручке, чекам и работе кассиров.
Информация о покупке (предмет расчета): Наименование товаров, работ или услуг (понятное и конкретное). Количество товара, цена за единицу и общая стоимость со скидками.
Ну тогда значит и для обычных пользователей. А впоследствии могут заменить этой штукой все другие банковские системы, и контролировать уже сами банки. Вот это, возможно, и истинная цель.
(подумаешь, еще одна платежная система в дополнение к Миру и СБП).
Это не еще одна. Вангую, что у Мира, что у СБП система цифрового рубля бакендом станет. Может даже - межбанковских рассчетов.

сейчас это обходится, если платить наличкой и не пользоваться никакими бонусными картами
а вот при црубле один запрос - и вот уже Вася с ежедневной полторашкой "охота крепкая" получает пометочку в личное дело

Так тут даже с картами разница есть
При оплате картой государство лишь по факту (иногда с задержкой в недели - я не помню как часто должны загружаться фискальные данные, но точно около месяца даётся) узнает о покупке в неправильном месте, а тут будет всё в режиме онлайн
Не будет. Ибо обещали работать без инета (или вычеркнули уже?), а касса должна отгружать чеки не реже чем раз в 30 дней, но если инет есть, то отгружает сразу.
То есть если инет есть - тебя сольют сразу. Если нет - то или не купишь, или все равно одновременно с чеком.
Другое дело что со штрихкодами в плане оффлайна хуже, а их все больше. И на полторашке они точно есть.
Если опасаетесь, что государство будет отслеживать, что вы купили в Красном и Белом в прошлую пятницу - то зря. Оно это и так уже знает несколько лет. ;)))
Теперь сможет не только знать, но и управлять. Захочет - и я в пятницу ничего в Красном и Белом не куплю, потому что свою норму Grand Marnier на эту неделю уже выпил. По мере отрицательного развития экономики можно будет делать то же самое с сахаром, колбасой, макаронами, табаком, бензином...
Вангую, что через некоторое время все бюджетные выплаты обычным пользователям (пенсии, пособия, зарплаты бюджетникам) будут только в цифровом рубле.
И не только бюджетные. Счастливый кибербанк со 100% уплатой алиментов и налогов - приближается! /S

Фильм "Время" с Джастином Тимберлейком...
.. только без бессмертия. Такая себе китайская демо-версия.

Технически и без цифрового рубля нет проблемы наложить принудительное взыскание с банковских счетов человека.
На практике человеки часто успевают снять зарплату раньше чем банк (был у у нас на заводе алиментщик, который устраивал забеги к банкомату после СМС о зарплате, пока не договорился с бухгатерами на нал).
Без отмены или очень существенного ограничения нала - чёрно-серую экономику “вычистить” не получится (к счастью?)

Вот, кстати, алименты неплохо было бы в цифровых рублях выплачивать, чтобы на детей только можно было потратить, а не на бухлишко, бровки, губки и прочие недетские товары и услуги.


А потом эти рубли бюджетников размоются среди всего населения и в результате "наследят" все.

как я понял только отсутствием комиссии на любые переводы между физиками. хотя это можно было бы реализовать и в сбп в пару кликов мышкой. и если с банком что-то случится деньги никуда не пропадут, аналог налички под матрасом

Одно из отличий - ваш счёт зарегистрирован не в обычном комерческом банке, а в Центробанке РФ. И теперь ЦБ РФ будет видеть движение каждой копейки, может закрыть ваш счёт в любой момент или ограничить возможности платежей и снятия наличных.
Интересно, как это работает с карточками? Пластиковые карты выпускаемые банком будут привязывать к цифровому счёту, зарегистрированному в системе ЦБ РФ?
Банки гораздо чаще закрывают счета по 115фз, замораживая денежки на них. С цифровыми рублями они так не смогут.
ЦБ РФ будет видеть движение каждой копейки
Я вас расстрою - он и так видит, вместе с налоговой (но у этой есть фильтр, пока)
PS читаю комментарии и просто афигеваю от финбезграмотности большинства.

Чисто теоретически - меньше шанс на блок по якобы 115 фз. То есть сейчас как, заблочить может банк потому что "ему показалось" и обычно это происходит с нарушениями, росфинмониторинг блочит крайне редко. Здесь же банк из этой цепочки какбы исключается.
Доступность средств условно выше - вывести можно в любой банк и пойти снять в банкомате рядом.
Вопрос со страхованием, но тут опять же, если банк россии накроется, то и АСВ один черт никому ничего не выплатит, так что считай нет проблем с рисками банкротства банка.
Но вообще самый большой минус тут, это то что банки начнут монополизироваться или вообще такой слой как банки начнет исчезать. Все же как бы не был уныл банковский сектор сейчас - там есть определённая конкуренция, целевые клиентоориентированные программы и вот это всё (кэшбеки, вклады, программы лояльности, бонусы и т.д.).

В статье написано, что банковские антифрод-системы никуда не деваются. Т.е. таких систем будет теперь аж 2.
вероятности блокировки по 115 слкадываем или умножаем? :)
Не, не так.
С безналом по 115фз их было 2. Мог поблочить ЦБ и мог поблочить банк.
С цифровым рублем она по сути одна, ЦБ разумеется поблочить может, но если поблочит банк - пошли и получили доступ к своему рублю в другом банке.
это лишает вообще смысла какой-либо антифрод в ком-банках по ЦР
следовательно, поскольку про это все же говорят, будет наоборот
решение о блокировке будет принимать любой ком-банк, а исполнять его будет единая "платформа ЦР" сразу для всех банков
иначе в этом просто нет смысла
это лишает вообще смысла какой-либо антифрод в ком-банках по ЦР
решение о блокировке будет принимать любой ком-банк,
Да не, ну то есть, сделать могут конечно как попало, может и земля налететь на небесную ось.
Но тут смысл в том, что перевод выполняет не сам банк, он тут просто предоставляет АПИ. Поэтому у себя он отказать может, но запретить другим - нет.
решение о блокировке будет принимать любой ком-банк, а исполнять его будет единая "платформа ЦР" сразу для всех банков
Для этого есть 161 фз, но там блокировку просто так не нарисуешь. А по 115 нарисуешь, но действует локально.

Я так и не понял чем это для пользователя отличается от обычного счёта в банке.
Довольно много организаций размещают довольно интересные долговые ЦФА, а они в свою очередь требуют от покупателя счета в цифровых рублях, а открытие счета в цифровых рублях доступны только резидентам (на данный момент). Открытие такого счета также требует чтобы ваш email и телефон в КОММЕРЧЕСКОМ банке были православными.

В теории, если банк сдох, то цифровые ваши деньги не сгорят, как вклады на обычном банковском счету.
Ну это если бы там был блокчейн, и он бы был распределён между несколькими узлами. А там непонятно есть ли он, плюс полная централизация. Так что уничтожение одного центробанка уничтожит и все вклады
Ну это если бы там был блокчейн, и он бы был распределён между несколькими узлами.
А там и есть что-то распределенное. Из их Глоссария:
ПлЦР - Платформа Цифрового Рубля
Распределенный реестр - База данных, идентичные экземпляры которой распределены между Узлами ПлЦР, изменения в которую вносятся с использованием протокола консенсуса
Насколько оно блокчейн - непонятно, на база задумана явно не совсем "все в одном большом сервере".
Так что уничтожение одного центробанка уничтожит и все вклады
А система страхования вкладов такого не обеспечивает? Или те же яйца только в профиль получились?

Готов ставить деньги (не цифровые), что скоро мы увидим начисление пособий/пенсий и прочих выплат от государства преимущественно в цифровых рублях. Потом зарплаты бюджетников, «добровольно».
P.S. Боты с причиной «политика/пропаганда» приглашаются в карму :)
Разумеется. И даже, скорее всего, без всяких кавычек. Потому что просто будет чуточку дешевле. Ни и - а смысл государству(да и коммерческим компаниям) на счета коммерческих банков что-то начислять? Кому надо - потом сами переложат со счета ЦР в тот банк, какой хочется. А так - стандартизация.
Планов переводить зарплаты бюджетников или выплачивать пенсии исключительно в цифровых рублях нет.
Согласен, следует читать как "планов пока нет". ))
Да причём тут политика? Вполне экономически целесообразно государству использовать собственный банк, а не сторонний.
Вдвойне экономически целесообразно, чтобы обслуживали всё это удовольствие сторонние банки, а не собственный.
Я не знаю, причем тут политика. Это просто стандартная причина, с которой прилетают анонимные минусы после подобных комментариев.
Это просто стандартная причина, с которой прилетают анонимные минусы после подобных комментариев.
Вы ещё не собрали бинго?
Если использовать собственный банк для всего, то так или иначе придется открывать отделения по обслуживанию клиентов, ведь смартфон может сломаться или человек может не иметь его вовсе. Предлагаю повесить на них вывеску "Сберегательная касса".
Для целевых выплат вроде маткапитала это решение напрашивалось сразу, чтобы автоматически контролировать назначение платежей смарт-контрактами. В казначейских счетах похожая схема с окрашиванием денег работает уже много лет
Честно говоря, кроме маткапитала (который и так официально можно тратить только на ограниченный список целей) и детских пособий мне особо не приходит в голову, что ещё можно «окрасить» у граждан.

Истинные цели, как мы понимаем, отличаются от декларируемых.
А так «всё для нашего удобства и безопасности»

Главное в цифровом рубле - что он нафиг не нужен.
ТЧК
И какая выгода банкам обслуживать клиентов цифрового рубля? Т.е. я могу открыть счет в банке только в цифровых рублях?
Открыть может и можно. Но, вот вопрос - дадут ли поставить приложение банка без открытия банковского счёта?

Никакой выгоды, на прошлом хайлоаде мужика из тинька из зала прямо спросили "зачем это вам?" он ответил "нам это не нужно".
А еще это не нужно организациям с оборотом более 120 млн рублей, которые обязаны принимать оплату цифровыми рублями уже сегодня(ФЗ №248-ФЗ от 23.07.2025). 120 лямов не так много, и клиентам можно уже много куда идти скандалить "почему не принимают", т.к. по факту подготовиться успели не только лишь все. ))
А еще это не нужно организациям с оборотом более 120 млн рублей, которые обязаны принимать оплату цифровыми рублями уже сегодня
И которые умеют это делать автоматически, если умеют делать оплату через СБП-ный QR. Им даже ничего делать, судя по всему, не придется.
Счет в цифровых рублях открыть точно придется, сертификат какой-нибудь выпустить, и потом с этим счетом как-то работать (сразу переводить, или может налоги платить). Не изучал вопрос, что в чеках на фискальных регистраторах пробивать (и в налоговую слать) при оплате цифровым рублем, наверняка какой код есть хитрый.
И какая выгода банкам обслуживать клиентов цифрового рубля?
"А если не будут брать отключим газ"© Введут какие-нибудь нормативы, которые будут обязательными, типа "не меньше 2-4% клиентов пользующихся цифровым рублем":)
С другой стороны отсутствие услуги которая есть у конкурентов это потенциальный потерянный клиент, поэтому выгода в удержании клиента.

все три формы рубля равны между собой
Правда? Наличная купюра не отслеживается и у нее нет смарт-контракта. Цибля же - это по сути цифровой балл или талон. У него просто космические возможности для контроля. Каждый кошелек со всеми тратами, историей прихода/расхода абсолютно прозрачен, как личный кабинет пользователя для админа. Но еще и программировать можно этот кошелек, т. е. он еще и под внешним управлением находится, в отличие от безнала.
Хорошо, что есть вывод в нал пока. Но это только пока, думаю. Потом будет что-то вроде "да у нас уже 146% людей пользуются циблей, надо отменить ненужные и устаревшие операции".
Спасибо, но нет.

Наличная купюра не отслеживается
Я бы не был столь оптимистичен. Счётные машины и банковские терминалы позволяют следить за циркуляцией купюр довольно подробно (и даже заносить в стоп-листы), хотя собранные данные конечно неполны из-за передачи из рук в руки .

Открою великий секрет Полишинеля. Ваш безнал давно видят и в ЦБ и в ФНС. Как и ваши карты/счета давно можно заблокировать по щелчку пальцев. Догадываюсь, что вы сами не сильно-то и пользуетесь налом, особенно если дело касается различных подписок и оплаты мобильного или интернета.
А если так сильно беспокоит вопрос контроля, то вот далеко неполный список того, что сопровождает обычного жителя мегаполиса:
Номера паспорта, СНИЛС, ИНН, мобильного, банковских карт и счетов, автомобильные или проездного, у мужчин номер военного билета и куча других номеров.
В самом городе - везде камеры, учет проходов, каждая транзакция денег зафиксирована в виде чека.
Есть только один способ избавиться от такого контроля - превратиться в бомжа.
каждая транзакция денег зафиксирована в виде чека.
Улыбнуло.
Безнал прозрачен на уровне транзакции, т. е. видят время транзакции, сумму и участников. На этом все. Вы - клиент банка, он обязан выдать вам деньги по первому требованию, в общем случае.
Цифровой рубль полностью прозрачен во всей цепочке движения. И находится под внешним управлением. ЦБ не отвечает за возможные потери, сбои и т. п. Также может в любой момент на свое усмотрение ввести любые правила использования "ваших" (нет) денег. Вы - пользователь платформы, эти токены всего лишь некая абстракция, привязанная в моменте к вашему кошельку и находящаяся под внешним централизованным управлением.
Это вещи абсолютно разных порядков. Это как сравнить счет в банке и виртуальную валюту в комп. игре.
ЦБ не отвечает за возможные потери, сбои и т. п.
Почему вы так решили?
Цифры в банковском приложении - это тоже некая абстракция, которая находится под управлением банка, не вашим. Завтра у банка произойдет сбой и, например, на вашем счету будет нарисован красивый ноль, его вы и получите по первому требованию.
Почему вы так решили
Здесь все есть: https://cbr.ru/PSystem/dr/doc_dr/rules_dr/
В частности, при сбое платформа должна только лишь уведомить пользователя о невозможности проведения операции. И все.
Основная нагрузка по поводу безопасности при этом возлагается на банки-прокладки.
Вы - клиент банка, он обязан выдать вам деньги по первому требованию, в общем случае
Я вижу вам никогда не блокировали счета по 115-ФЗ.
Я написал же "в общем случае". У банка есть обязательство дать вам ваши деньги. А вот цифровой рубль - это по сути своей не ваши деньги, а токен, временно привязаннный к вашему кошельку.
Цифровой рубль это буквально ваши деньги. Это прямо прописано в законах о цифровом рубле.
Можно сколько угодно называть черное белым, фактическое положение дел от этого не изменится.
Как ЦР может быть "ваш" если вы с ним абсолютно ничего не можете сделать без внешнего апрува?
Как ЦР может быть "ваш" если вы с ним абсолютно ничего не можете сделать без внешнего апрува?
В том же смысле как совершенно законная купюра, лежащая арендуемом сейфе - ваша. Только вот что бы до нее добраться и кому-нибудь отдать - нужен внешний аппрув того, кто сейфом заведует.
Собственно, именно так и можно воспринимать - это 'сейф' в ЦБ с удаленным доступом.
Безнал прозрачен на уровне транзакции, т. е. видят время транзакции, сумму и участников. На этом все.
Чек, который онлайн-касса отправляет в налоговую по любой операции покупки содержит абсолютно всю информацию по покупке, включая каждую позицию покупки.

А, ну ужистов мы уже слышали.
- Верёвка уже есть?
- Есть!
- Так свяжи петлю. Уже есть петля?
- Есть!
- Так накинь на шею. Петля уже на шее?
- Так точно.
- Так выкидывай табурет из-под ног, раз уже!
Безотказная риторика для 0.5-мерных людей.
Только по оси Х и только инкремент, полный вперёд!
У него просто космические возможности для контроля. Каждый кошелек со всеми тратами, историей прихода/расхода абсолютно прозрачен, как личный кабинет пользователя для админа. Но еще и программировать можно этот кошелек, т. е. он еще и под внешним управлением находится, в отличие от безнала
Безнал так-то тоже. Без всякого вашего желания банк "Вжух!" и списал баблишко по исполнительному листу. А вы потом бегайте и доказывайте, что тот Иванов И.И., на которого выдан исполнительный и вы - это два вовсе разных Иванов И.И.
Спасибо, но нет
Простите, но всем пофигу. Население по таким вопросам не спрашивал никто, нигде и никогда
Простите, но всем пофигу.
Вы тоже простите, но пофигу далеко не всем. Это будет видно по статистике использования и уже было видно в некоторых странах, т. е. исторический опыт говорит об обратном.

Внимательно прочитал все умные слова, но так и не понял, в чем смысл цифрового рубля для обычного гражданина. То, что его смогут еще более лучше контролировать, очевидно, но для самого-то облагодетельствованного в чем плюсы?
Единственный плюс, который здесь упоминался, это если банк разорится и закроется, то вклад останется.
Так ведь прямо сейчас вклады застрахованы в пределах 1.4 миллиона. По цифровым рублям безлимит, что ли?
А кто застрахует вклад в ЦБРФ?
Крупные суммы люди обычно держат в крупных, системообразующих банках. Если эти банки обанкротятся, то тогда будет не до вкладов - это будет полная катастрофа. Так что аргумент так себе.
это будет полная катастрофа.
Вот если есть система ЦР - то уже не совсем полная. Потому что компании смогут расплачиваться между собой (а так же платить зарплату и так далее) при помощи него, без участия банков, у которых денег нет.
Крупные банки ЦБ тоже закрывал. И ничего. Потрясло маленько, и дальше живём.
Так, что если крупный системообразующий банк лопнет, это ещё не катастрофа. "Ну, ужас, но не ужас-ужас."
Вот только проценты на этот рубль не начисляются, и вклад получается довольно сомнительной идеей - без процентов можно и под подушкой хранить. Ну ладно, в банковской ячейке.
Попробуйте, например, купить квартиру за наличные. Тенденция к тому, что подподушечную заначку вообще не удастся реализовать.
я в 23 году покупал за наличку квартиру (вторичку). Это было требование продавца - только наличка.
Пока что, вроде, нет препятствий пойти и положить свою "заначку" обратно в банк, если происхождение суммы реальное. Просто мне неясно, зачем хранить деньги в "цифровых" рублях, не получая процентов и не имея наличных, если можно также их отдать и получать 10-12% годовых?
> Попробуйте, например, купить квартиру за наличные
А в чем проблема, простите? В 2025 знакомые брали. Вполне себе за наличные
Ну 1 доллар будет стоить 90 цифровых копеек... а не, это я неправильную аналогию привел...наверное )

https://habr.com/ru/companies/rshb/articles/1031170/
Можете перечитать, особенно каменты, там всё расписано и разжовано.
Просто началась следующая фаза тестирования.

сначала ее надо еще запустить в жизнь) попробовал - пол часа генерили ключи, пароли, давал доступ банку на госуслуги, подтверждал и читал разные документы и регламенты , кончилось все красным флагом - пока ничего не работает, заходите позже)

Я в 00:03, 1 сентября решил открыть счёт.. но не заработало.
Ни через альфа банк, ни через сбер не заработало. Точнее счёт всё же создался в ЦБ судя по сообщениям сбера, но он не подключался.
В сбере в 00:30 примерно, исчезла кнопка с цифровым рублём со стартового экрана.
Спустя 20 часов, мне удалось подключить счёт в сбере.
Однако перевод денежных средств из банка в цифровые рубли, не работает.
Цифровой рубль — третья форма
На мой взгляд, нужно придерживаться научной истины: есть только 2 формы это наличные и безналичные. А всё остальное это безграмотный маркетинг!
Если подытожить, то все функции (включая юридические аспекты) цифрового рубля можно внедрить в обычный банковский счёт.
Включая: срок годности денег, отклонения не целевых транзакций (даже коды кэшбека есть - придумывать ничего не надо), репутация счёта, массовый бан счетов (которые соприкасаются с ненужными финансовыми потоками) и так далее.

Безналичные деньги создаются частными банками, цифровые - центральным банком; это как разница между купюрой и векселем.
Это общепринятая в мире терминология.

россиянам стал доступен цифровой гулаг

Конечная цель - введение тотального централизованного цифрового контроля над каждой копейкой граждан. Другие "формы валюты" будут постепенно выводить из обращения.
А следующим шагом станет внедрение социального рейтинга - тоже "добровольно".
Лучше бы планету почистили от следов своей жизнедеятельности, чем цифровой гулаг устраивать "незаметными" шагами.
Ровно такие же слова были когда внедряли карты, потом сбп)) и ничего, нал всё еще жив)) сами же чиновники на нале живут, куда ж они его денут) давно могли на карты бы всех перевести, но нет.
Начинаем отсчёт до полного исчезновения любых иных денежных форм кроме цифрового рубля - от 4 до 6 лет.
"Зачем вам безнал - цифровой рубль безопаснее".
"Наличка только для маргиналов, пользуйтесь безопасным цифровым рублём".
банально разрешат магазинам ставить разные комиссии при разных способах оплаты, булка по наличке - 20 рублей, по безналу - 19, по црублю - 18
и народ полезет как миленький пользовать црубли
от 4 до 6 лет
Начинаем. Готов поспорить, что 02.09.2032 будет существовать как наличный, так и безналичный рубль :)
Офлайн-платежи без связи обещают уже не первый год, но надежного решения против двойных трат на уровне обычного смартфона без изолированного чипа до сих пор никто внятно не показал
Тот же самый механизм, что в древних бумажных чеках. Продавец собирает их от покупателя и 'относит' в банк. Если чеков оказывается больше, чем денег есть - то к тому, кто такое выписал применяются всякие меры.
Длинные цепочки, где все в оффлайне, понятное дело, будут невозможны, но их явно делать и не собираются.
И при этом, также, как и на бумаге, в промежуток времени между моментом сбора такого "электронного чека" и моментом его проверки в банке у выписавшего необеспеченную транзакцию открывается окно возможностей...
В данном случае выписать будет сложнее, чем бумажный чек - приложение в телефоне все-таки следит. Придется специально химичить для double spending. И, во вторых - повесят долг, выпишут штраф и так далее. Если оффлайновые транзакции ограничат бытовыми суммами - заниматься подобным будет не очень интересно.
Да и без процентов на остаток и кэшбеков обычному человеку держать там оборотные деньги нет никакого резона

Сделали бы перевод не по номеру а по qr коду. Я выкладываю свой qr и мне донатят. Без процентов и тп. Почему так нельзя или это уже на отмыв денег похоже? Вроде как пожертвование у нас пока налогами не облагают до какой-то суммы

Все еще проще - в qr код можно зашить номер телефона и с текущей инфрой такое сделать, фича уровня джуна мобильщика на самом деле. Тут вопрос в организации.
Тут, очевидно, неявно предполагалось, что человек номер телефона светить не хочет.
Анонимный сбор денег это сомнительная история. Телефон это хоть какой-то минимальный порог. Я бы и фамилию с инициалами добавил, если еще нет.
С телефонным номером проблема в том, что на него могут позвонить, его могут собрать в базу данных и потом позвонить, могут агрегировать по нему данные итд
Поэтому не анонимный способ сбора денег, но не дающий возможности потом задолбать - хотеть слегка осмысленно. Но область применимости - уж больно узкая. Потому что сценариев, когда не имеет смысла переключаться на что-то более продвинутое - у меня не сильно много придумывается.
А кто его будет собирать? Тот кто вам денег перевел или хотя бы ссылку видел? Такое себе, сбор денег с неизвестного круга лиц на личную карту это тоже сомнительная история.
С телефонным номером проблема в том,
что это — последовательность цифр.
Мне вот, например, звонят спамеры, ровно по той же причине: им компьютер перебирает случайные последовательности из 10 цифр, и иногда среди них попадается и моя.
Проблема в том, что пользователи не знают границ. У меня есть чаты в телеграмме, есть админы, которые помогают пользователям, есть ссылки на инструкции. И вот админы при какой проблеме, пишут в чат что проблема решается и закрывают его. Но есть те кто не умеют читать и начинают писать в личку. Есть те кто просто хотят поделиться фичей и пишут в личку. Есть просто которым хочется пообщаться.
Если засветить номер, будут и те кто захочет позвонить. Будут те у кого проблемы и начнут спам атаку. Захотят просто отправить смс со спасибо. А так как пользователей много, то таких будет достаточно. И у меня будет постоянная атака на номер.
Если номер засветился где и не видно его, то все ок. А тут он будет постоянно виден, как в рекламе, есть вопрос звони по номеру.
В этих ваших Европах давно придумали IBAN (ISO 13616) - который вполне для этих целей пригоден.
Не надо множить сущности без необходимости. (с) Оккам и его братва.
Ну так и наши родные банковские атрибуты, без IBAN - формально пригодны к использованию. Но у них формат записи и оформления платежки такой, что потенциальные плательщики скорее пошлют, чем задонатят.
Правда еще QR по ГОСТ Р 56042-2014 есть, но я понятия не имею, как банковские приложения будут на него реагировать, если туда вписать атрибуты физика.
Сделали бы перевод не по номеру а по qr коду.
И сделали. Дата, правда, странная. Статья, видимо, скрытой была.

В банковских приложениях появится кнопка
Т.е. надо установить приложение? Интернет-банк опять мимо кассы?
Для открытия кошелька человеку необходимо дать согласие через «Госуслуги».
Т.е. надо дать банкам доступ к госуслугам? Последний раз когда банк лечил меня, что доступ к госуслугам нужет для актуализации документов, банк запросил доступ к нескольким десяткам документов, включая анализы мочи и кала моей собаки и целью запроса документов была указана возможность выдачи мне кредитов дистанционно по коду из смс.
Цифровой кошелёк не привязан к конкретному банку, он находится на платформе Банка России.
Звчем тогда мне ставить какие-то приложения банков, если у меня уже есть аккаунт на госуслугах?
Банк России видит главное преимущество цифрового рубля в независимости от банковской инфраструктуры.
Где же независимость, когда надо банковское приложение?
Операции с цифровыми рублями будут защищены системами безопасности. Все транзакции проходят на платформе Банка России и защищены криптографическими механизмами.
Только вот доступ к банковскому приложению защищён исключительно кодом из смс, даже пароль по смс легко сбрасывается. Однофакторная аутентификация, где “безопасность” обеспечивается тем, что клиенту не принадлежит.

Пока что ещё нигде не работает (я человек любопытный, всегда чё-то такое тыкаю палочкой).
В приложухе Сбера счёт открыть можно (ждать надо несколько часов), но на любую попытку действия с ним выдаёт ошибку «Доступ отклонён» — и всё тут.
В приложухе ВТБ соответствующий раздел появился в хелпе, но на упомянутом там экране ничего нету — хотя я специально обновил версию сегодня. Должен быть, но по факту отсутствует.
В «Яндекс Пэй» тоже никаких следов соответствующего раздела найти не удалось.
Так что «стал доступен» — это очень громко сказано.
Саботируют банки, не нравится им цифровой рубль похоже.
Докладаю: через сутки - сбер - подключился полностью (пополнение работает), альфа - подключился полностью (пополнение работает), т-банк - висит на подтверждении госуслуг, втб - пока не нашел в интерфейсе. По оплате - wildberries оплата цр прошла (показало страницу на нспк со штрихкодом), на озоне не видно ЦР среди способов оплаты.
Первопроходцам - слава!
Статью с подробностями и ньюансами напишите?
Т-банк тоже заработал - ЦР подключился, в списке счетов виден, пополнения работают.
В Ozon только в справке видно как платить ЦР - https://docs.ozon.ru/common/oplata/payment-ways/digital-ruble/?country=RU но реально в списке оплаты такого пункта нет.
но реально в списке оплаты такого пункта нет.
А дальше по ветке СБП нет? В смысле - СБП показывает свой QR, ты его сканируешь и уже интерфейс твоего приложения предлагает выбрать, откуда деньги брать - из банков или со счета ЦР.
Потому что на картинках самого СБП где-то этот выбор был.
И в вопросах тоже:
Какие способы оплаты поддерживаются в универсальном QR?
Система быстрых платежей (СБП);
Цифровой рубль;
Платёжные сервисы (pay-сервисы);
Сервисы рассрочки.
В сбере у меня спустя 20 часов счёт подключился после очередной попытки.
Но зачислить деньги не могу, "Доступ отклонён"
А вот в альфа банке, уже вторые сутки вообще счёт не подключает.
Так ещё у них надо в госуслугах отдельно авторизовываться.

В ВТБ начиная с версии 20.16.0.3 есть. Перейти во "Все мои продукты и счета", начать оформление. Но, видимо, пиковые нагрузки: работает через раз, зависает, теряет уже пройденные шаги. Пока до конца не удалось оформить.

Вот только последняя версия в РуСторе 20.15.1.3 и в ответ на запрос где взять 20.16 их чат отвечает, что а меня последняя версия приложения.
Обычно магазины постепенно обновление раскатывают, чтобы пиковую нагрузку не создавать. Посмотрел, у меня как раз с RuStore. На текущий момент всё сделал, пополнил на небольшую сумму, кстати, пополнять можно только с Мастер-счета. ВТБ, кстати, где-то писал, что через какое-то время станет доступно всем.
Цифровой кошелёк не привязан к конкретному банку,
он находится на платформе Банка России.
Не привязан. Но привязан.
преимущество цифрового рубля в независимости от банковской инфраструктуры.
На платформе Банка России. Но в независимости от банковской инфраструктуры.
Такой плотности взаимоисключающих параграфов в тексте дедушка давненько не видывал.
Для ценителя разбирающегося в сортах нет ни единого противоречия!
Если вы не понимаете разницу между ЦБ страны (любой страны, в вашем случае просто название другое - ФРС) и коммерческим банком - мне вас жаль.
ЦБ не является частью банковской инфраструктуры?
Как оперировать цифрублями не обращаясь вообще ни в один другой банк, кроме непосредственно ЦБ ?
Конкретного банка - нет. Если ляжет инфраструктура одного банка - вы идёте в другой, и получаете тот же сервис. Примерно как с сбп.
Никак. Также, как вы не можете напрямую использовать сбп в общем случае.
Банковская инфраструктура - это все банки вместе взятые. А не один конкретно банк на улице Ленина, 18.
Когда я оплачиваю в магазине товар я не спрашиваю, терминалы какого банка у них на кассе. Я просто оплачиваю карточкой любого банка на кассе любого банка в магазине.
Поэтому говорить про "использование ЦР без банковской инфраструктуры" это ровно то же самое, что говорить про "использование СБП без банковской инфраструктуры". Да, НСПК тоже не является ни одним из ком-банков. Но если нет ком-банков вообще (инфраструктуры), то СБП пользоваться невозможно никак.
Поэтому вся эта независимость от инфраструктуры - это просто эталонная лапша на ушах.
Ещё раз, если инфраструктура конкретного банка падает, то это вообще никак не влияет на сбп. Это повлияет только на клиентов этого банка, не более. Вы сканируете статический код на кассе любым другим приложением другого банка и всё работает. Тут это имеется ввиду. С картами такое не пройдёт, если инфраструктура банка упала, то терминал превращается в тыкву.
Вы не видите разницы между "банковской инфраструктурой" и "инфраструктурой банка Икс"? Не видите разницы между "дорожным движением" и "движением пешехода Икс по дороге Игрек"? Не видите разницы между "денежной массой" и весом конкретного бумажника в моём кармане?
В общем-то вы сейчас просто сказали, что ЦБ РФ заговорил языком уличных мошенников, которые используют извращённые, придуманные минуту назад значения слов, а потом отмазываются "мне очень жаль, что вы меня неправильно поняли".
Как будто этого уже не поняли.
Под банковской инфраструктурой понимается такая совокупность элементов, которая обеспечивает жизнедеятельность банков. Принято различать два блока банковской инфраструктуры: внутренний и внешний. Первый обеспечивает стабильность банка изнутри, второй – в его взаимодействии с внешней средой.
4. Банковская инфраструктура и ее особенности в современной экономике.
Может без всего этого работать цифровой рубль? Да, может. Мне кажется вы перепутали определение "банковская система" и "инфраструктура"
Такие слова, как "банковский", "дорожный", "бухгалтерский" - это слова-категории. Они привязаны не к конкретной дороге на которой построили конкретное отделение сбербанка, а к понятию банка как таковому, к открытому множеству "все объекты, которые являются банками"
Когда спрашивают "есть ли у тебя банковский счет или банковская карта?" - спрашивают не про вон тот банк через дорогу и только он, а про любой банк, про "банковский счёт" как обобщённое понятие, категорию вещей.
Если вместо общепринятого значения слов используется "птичий язык" из какого-то студенческого реферата неизвестного качества, то это как раз тот самый случай "кручу-верчу-обмануть хочу". Типа "деградация серверов", "отрицательный рост" и "хлопок динамита". И отношений к текстам и говорящим головам их использующим - такое же, заслуженное.
Даже в вашей, студенческой цитате используется множественное число. "которая обеспечивает жизнедеятельность банков" - всех банков, без ограничивающих фильтров. Не "жизнедеятельность двухэтажных банков", не "жизнедеятельность подсанкционных банков" - а просто банков вообще, без ограничения по признакам. Банки как категория.
К элементам внутренней (банковской )инфраструктуры относятся:
законодательные нормы,
Неужели законы относятся к одному единственному банку, или всё же ко всем банкам в стране одновременно?
общепринятого значения
Я вам именно общепринятое в банковской сфере привёл. Эта цитата из другого источника, просто первое, что нашлось в гугле, изначально это было издание в каком-то из журналов про исследование сферы. Вы к банковской сфере какое отношение имеете, можно узнать? То, что вам не нравится определения, которые там используются, не значит, что они не верные.
разницы между "дорожным движением"
Вы сейчас пытаетесь доказать, что велосипедист зависит от дорожной инфраструктуры, оперируя аргументом "ну он же по дорогам ездит". Только вот велосипедист (как и автомобилист, и пешеход) может ездить и без дороги. Будет долго, неудобно, но вполне себе можно.
Я а помню лет 6 назад радел за успех этого проекта) Мне тогда казалось, что цели довольно благие: контроль бюджетов, помощь в борьбе с коррупцией, помощь в борьбе с мошенничеством соц. выплат. Фактически, такая прозрачность открывает государству врата в огромный мир антифрода, когда можно сравнивать между собой потоки бюджетных денег и их фактическое конечное назначение: например, если внезапно рубли за вот этот вот проект оказались в люксовых автосалонах и их доля в среднем выше, чем остальных потоков, то это хороший сигнал для проверки проекта антикорционным бюро. В моей голове, это всё позволило бы упростить выдачу денег государством, потому что по итогу все равно смогут их отследить и проскорить контрагентов. Прям утопия!
Но сейчас этот проект уже выглядит иначе и, высока вероятность, что реальная цель - это контроль денег населения, иноагентов и прочих неугодных..
Но сейчас этот проект уже выглядит иначе
А что именно поменялось в проекте, из-за чего он стал выглядеть иначе?
Мир поменялся за окном.
С 2020-го “рулевые” настолько судорожно-торопливо примеряют к реализации различные(!) сценарии антиутопий и (локально и намеками, но уже неиллюзорно) околопостапокалипсиса, что «— Веришь в него? — Веришь, он дурак? Он сможет!» ©
Даже если этот конкретный инструмент и правда сможет (локально, и в совокупности с другими мероприятиями) “контроль бюджетов, помощь в борьбе с коррупцией, помощь в борьбе с мошенничеством соц. выплат”, то в контексте современных мировых процессов это почти наверняка будет использовано лишь для того, чтобы не позволить большинству откосить от подневольного соучастия в дружном движении к надвигающейся и срежиссированной жопе.
контроль денег населения, иноагентов и прочих неугодных
Прекраснейше реализуется без всяких цифровых рублей
например, если внезапно рубли за вот этот вот проект оказались в люксовых автосалонах и их доля в среднем выше, чем остальных потоков
...то это не значит вообще ничего. И даже в принципе не могло значить!
В СССР было три валюты, и между ними были своего рода "обменные пункты" с контролем "кто, сколько, зачем". В остальном у них были независимые полностью контуры хождения. Безналичный рубль (валюта юр/лиц) никак вообще не мог оказаться в магазине, в том числе в магазине легковых автомобилей (принимались только наличные рубли, валю.та физ/лиц). А всякие грузовики-автобусы продавались только от юр-лица к юр-лицу, в магазины не попадали. Полностью изолированные контуры.
Именно, чтобы взорвать стенку между контурами использовали те знаменитые "чеченские авизо". ГосБанк придумал способ бесконтрольно превращать безналичный рубль (который могло "печатать" любое юрлицо, но нельзя было принести в магазин) в наличный (которыми получали зарплату и платили в магазины. СберКнижки были частным случаем наличного рубля), а чеченские отделения банков стали самыми массовыми "операторами" этого обнала бесплатных денег. Но до этого намеренного подрыва, система работала (с другими недостатками, но просто взять и слить на сторону денежный поток все же было трудно).
В вашем же случае... это будет значить только одно, что кто-то когда-то оплатил цифрублями правильный и нужный товар, например бетон. Изготовитель бетона оплатил ими что-то другое, например электричество. Электростанция ими оплатила, например, уголь. А угольная шахта выдала ими рабочим зарплату. Рабочие пошли и купили себе автомобили. Формально - цифрорубли пришли в автосалон. Ужас-ужас. А по сути - деньги и нужны для того, чтобы проходить через десятки и сотни рук.
Был только один вариант избежать попадания цифрублей в автосалоны. Сделать "замкнутый цикл производства", в котором есть цифрубли и нет автомобилей. Отдельная валюта и работающей в ней экономический контур, в котором все товары покупаются за цифрубли, но автомобилей в списке нет вообще.
Маленькая автаркия. Небольшая часть экономики России выделяется в отдельную виртуальную страну. В мире, где сложность промышленного производства стала такой, что даже блоки типа СЭВ (СССР плюс все друзья) оказались слишком маленькими. Для замкнутого экономического цикла производства сегодня даже 500 млн покупателей - маловато, нужно ещё больше.
То есть для заявленных целей это изначально не могло работать в принципе. Просто тема блокчейна стала модной и надо было хайпануть.

Банк России видит главное преимущество цифрового рубля в размещении всех яиц в одной корзине.

Если Банк России эмитирует цифровой рубль, а именно так написано в новости, то это может стать источником дополнительной инфляции. Понятно, что обычные деньги можно перевести в цифровые, но слово "эмитирует" подразумевает именно выпуск дополнительной денежной массы.

Банк России не выдаёт гражданам цифровые рубли в кредит. Проценты на остаток средств в цифровом кошельке также не начисляются.
Получается, эти "деньги" в экономике не участвуют? Вклады в обычном банке дают проценты потому, что банк сам эти деньги во что-то прибыльное вкладывает. Цифровые рубли ЦБ вкладывать не может? Или может, но просто проценты платить не будет?
Попытка сделать свой AliPay?

Цифровой рубль - это блокчейн, соответственно, государству ВСЕГДА будет видна ВСЯ ЦЕПОЧКА контрагентов сделки.
Просто для потребителя этой слежки не будет видно за удобством (отсутствие комиссий, доступность приложений, моментальность, высокие лимиты и пр.).

Честно - вот вообще пофигу. Я последние 8 лет пользуюсь исключительно безналом. И я уверен что все там прекрасно трекается и без цыбли.
Что пугает в этом, так это возможность настроить ТТЛ на деньги, и возможность ограничить круг доступных на них товаров.
Только вот так и не понятно кому и зачем это надо? Вы правда думаете что государству есть дело на какие товары и услуги вы свои деньги тратите? Налоги уплочены и вопросов нет.
Исключения в в де уголовных дел с запретом распоряжаться деньгами конечно будут. Но попасть под кровное дело это более большая проблема.
Я, честно говоря, не до конца понял посыл вашего сообщения.
Меня пугает отсутствие возможности накопления благ.
То есть того, за что мы любим(или не любим) капитализм. Я бы хотел иметь свою квартиру, машину, возможно дачу. И хотел бы упростить путь вверх(ну или хотя бы в бок) для своих детей, если такие будут.
Если навесить на цыблю ТТЛ накопления станут невозможными. А это делает человека заложником обстоятельств.
Не явился в военкомат? Не можешь оплачивать еду. Пример условный.
Вас прямо сейчас потенциально могут посадить в тюрьму. Даже пожизненно. Ваши счета могут заблокировать. Это вас не пугает. А вот что-то непонятно кому и зачем нужное пугает.
Модель угроз не сходится.
А ещё прямо сейчас может схлопнуться ложный вакуум.
Модель угроз у меня абсолютно понятная. У нас с вами просто прогнозы вероятностей не сходятся, что вполне нормально.
Я не пытаюсь никого напугать, я пишу личные опасения.
И да, с безналом пока что такого не провернуть - он емнип обеспечивается налом в том же объеме. И делать это нужно будет банкам, причем всем и одномоментно.
Короче сложнее гораздо провернуть.
он емнип обеспечивается налом в том же объеме.
Ну вот. Приехали. Статистика по денежным агрегатам на сайте ЦБ.
Вообще непонятная. Зачем ЦБ России убивать российскую банковскую систему? Зачем нашему ЦБ устраивать гиперинфляцию когда он с обычной борется уже годы? Зачем нашему ЦБ убивать всю экономику запрещая людям деньги тратить? Зачем? Зачем? Зачем?
Модель угроз это про логику и заранее продуманные риски. У вас эмоции какие-то.
Вообще непонятная. Зачем ЦБ России убивать российскую банковскую систему? Зачем нашему ЦБ устраивать гиперинфляцию когда он с обычной борется уже годы? Зачем нашему ЦБ убивать всю экономику запрещая людям деньги тратить? Зачем? Зачем? Зачем?
Однако если предположить, что в ЦБ засели скрытые агенты влияния (ну, примерно как в МО засели кто угодно, но не желающие стране победы — см. Суровикин vs. Тимур Иванов), то на очень многие вопросы внезапно находятся логичные ответы.
За окном 26 год. Вроде уже понятно что Набиулина гений и ЦБ у нас один из лучших.
Такие сказки про "скрытые агенты влияния" я слышу только jn слоев в уме которых есть обоснованные сомнения.
Справедливости ради, всегда есть риск, что в будущем весы политического влияния качнутся, и на место Набиуллиной посадят Глазьева; так что надо смотреть не только на конкретных должностных лиц, но и в целом на систему сдержек и противовесов.
Но на фоне того, как Банк России гоняет коммерческие банки ссаными тапками, цифровая валюта вряд ли повлияет на расклад сил.
Глазьева? Того самого альфа-банковца который требовал все месторождения Сибири продать печатающим доллары иностранцам за заранее объявленную фиксированную цену? Не дай бог.
Про Альфа-банк и про месторождения Сибири не слышал, но он известен своей идеей тушить пожар бензином бороться с инфляцией понижением ключевой ставки (Эрдоган уже поставил такой эксперимент над Турцией, и он окончился галопирующей инфляцией 80%).
Ну потому что он умеет разбивать кучу говна на десять конфеток. За что его и любят, за работу языком.
Конфетка 1. Он долго и громко требовал, чтобы правительство напечатало оххулиард рублей и раздало его банкам, чтобы поддержать экономику. Заводы задыхаются, когда у банкиров мало денег.
Конфетка 2: На вопрос, как избежать инфляции он сказал, что просто новые рубли должны быть обеспеченными всем, что есть в Сибири. То есть на каждую "тонну нефти" надо установить фиксированную цену в рублях
Конфетка 3: Он никогда не требовал запретить международную торговлю, как в СССР, и сделать рубль строго внутренней валютой.
Что мы получаем в сумме? То же что Де Голль делал с долларами. Право американцев обменять напечатанные баксы на грузовик рублей, привезти этот грузовик в Москву и потребовать за него расплатиться нефтью и прочими ресурсами. Причём нельзя будет изменить цену и сказать "вчера тонна нефти стоила один рубль, сегодня сто рублей", потому что Глазьев требовал раз и навечно фиксировать цену ("обеспечить рубль" на их птичьем языке)
Вообще непонятная. Зачем ЦБ России убивать российскую банковскую систему?
<Надевая шапочку из фольги>
Ну, не убивать, а немного прижать по функциям.
Исторически же как: Банки служат для накопления/инвестиций и как платежная сеть.
Что приводит к тому, что когда у банковской системы кредитно-долговые проблемы и ее надо бы почистить - это не получается, потому что расчётная функция пострадает.
А вот если эти функции разделить (расчеты -отдельно, накопление и инвестиции - отдельно) - то крупный банк можно будет забанкротить с меньшими эффектами для экономики.
Но традиционные страшилки про ЦР совсем не этот сценарий рассказывают.
Опасения банков понятны. Но все типовые страшилки совсем не про то что банки немного обеднеют.
Исторически же как: Банки служат для накопления/инвестиций и как платежная сеть.
А что тут первое, и что второе.
Если бы 500 лет назад купцы могли мешки с золотом везти через море легко и безопасно - появились бы вообще банки?
Если бы не принудили зарплату выплачивать на карты, то стали бы люди нести свои наличные в "накопленчески-инвестиционные банки" ?
А вот если эти функции разделить
...То накопления вернутся из ком-банков в стеклянные банки.
А что тут первое, и что второе.
Пока монетки просто лежали в сейфе банка и деньги пересылались куда просят (положил тут, взял, возможно не эти монетки, но столько же, там) - это использование банка как платежной сети. В тот момент, когда ты банку разрешил выдавать этими монетками кредит кому-то еще - это инвестиция и накопления.
Но очень быстро банки перестали спрашивать и стали по умолчанию считать, что вон те деньги в сундуке, что им на хранение сдали -- можно кому-то одолжить.
Если бы не принудили зарплату выплачивать на карты, то стали бы люди нести свои наличные в "накопленчески-инвестиционные банки" ?
Да. Потому что там проценты на депозиты есть. К банкам попадала бы, разумеется, не вся зарплата, но совсем не ноль ее.
...То накопления вернутся из ком-банков в стеклянные банки.
Именно накопления, чтобы их инфляция ела?
Но очень быстро банки перестали спрашивать и стали по умолчанию считать, что вон те деньги в сундуке, что им на хранение сдали -- можно кому-то одолжить.
Ну, собственно, они правы, так оно и есть. Их сдали не на хранение, а в рост. На хранение деньги сдают под отрицательный процент. Если же процент положительный или хотя бы нулевой, то деньги отданы в доверительное руководство. Аналогия, скорее, такая, как будто деньги обменены на акции банка с правом в любой момент обменять обратно
Да. Потому что там проценты на депозиты есть. К банкам попадала бы, разумеется, не вся зарплата, но совсем не ноль ее
Ну вот я думаю, что настолько гораздо меньше, что практически вообще ноль. Следовые количества.
Потому что обеспечивается это хранение именно удобством трат. Захотел я купить копеечные носки в магазине или дорогую кухню - в ту же самую секунду деньги из банка перешли в магазин.
И на оборот, если бы для каждой покупки мне приходилось сначала через пол-города ехать на такси и стоять в очереди снимать наличные - то хрен бы я туда что-то положил. Я бы носил деньги с собой, из соображений удобства и лени - "голова не болит" могу ли я купить или нет. Вопрос остался только хочу или нет.
И если вы (ЦБ, правительство,...) уберёте у банков возможность оплачивать покупки - то класть на счёт з/п просто перестанут. Это будет бытовым риском. Захотел купить - а деньги все у дяди. Максимум, в конце месяца перед новой з/п будут идти в банк класть на счёт остатки предыдущей з/п. Но это будет намного меньше, чем сейчас, когда лежит вся з/п, а не ей 5-20%
Разумеется, для людей, у которых такая з/п, что только 10% ее возможно потратить, для этой страты разница будет невелика. Но у большинства-то населения скорее уж обратная пропорция, большая часть небольшой з/п тратится и только меньшая остаётся.
И если вы (ЦБ, правительство,...) уберёте у банков возможность оплачивать покупки - то класть на счёт з/п просто перестанут. Это будет бытовым риском. Захотел купить - а деньги все у дяди. Максимум, в конце месяца перед новой з/п будут идти в банк класть на счёт остатки предыдущей з/п. Но это будет намного меньше, чем сейчас, когда лежит вся з/п, а не ей 5-20%
Ну так про остатки, которые можно накопить - речь и идет. Тезис в том, что они - так на счета банков и будут относится.
Деньги на текущие расходы - ну да, могут из банков уйти. Но эта проблема почему? Они же и так не знают, кому еще кредит выдать - смотри прибыль банковской системы.
> Деньги на текущие расходы - ну да, могут из банков уйти
А это огромные деньги. Как в молекулярно-кинетической теории. Каждая молекула прыгает случайно. Каждый Вася случайно решает купить шаурму или не покупать. Но когда вместе складываются ммиллионы молекул и Вась - их общее усреднённое поведение прекрасно предсказывается.
И вот этого всего мгновенно не станет.
Не такие уж и огромные. Большие, да, но не огромные.
Страница статистики. Там:
Лист 1:
Активы банковского сектора: 210875 млр руб на начало 2026
Лист 5:
Средства клиентов: 128 244 млрд
Средства корпоративных клиентов: 52 574
Депозиты и прочие привлеченные средства: 32 813
Из них средства на счетах: 19 158
Средства физических лиц 63 513 млд
Депозиты и прочие привлеченные средства: 44 373
Средства на счетах: 18 022
И вот этого всего мгновенно не станет.
Ну это вот точно не мгновенно. Народ медленно будет переходить, если специально не стараться.
Ну и вопрос остается - ну и что, даже если убегут?
> Вас прямо сейчас потенциально могут посадить в тюрьму. Даже пожизненно
Для этого нужно меня найти.
Ваши счета могут заблокировать
Но это не коснётся наличных денег. Есть весьма заметный промежуток между "в банке счет заблокировал" и "нельзя купить еду вообще никак"
Недавно с удивлением узнал, что в США есть заметная прослойка людей, все банковские счета которых арестованы за долги, те же алименты. Не только существующие, но ещё и заранее все новые, которые они могли бы где-то открыть. Но... они уже привыкли и платят везде даже не наличными долларами, а всякими там купонами и подарочными картами крупных торговых сетей. И соответственно, ими же получают оплату своей работы. Даже не долларами.
Для нас вроде бы ужас-ужас, а для них - нормально.
HiItsYuri видимо предвидит отмену наличных денег вообще, даже на уровне "купить в магазине еды"
Государству искать? Ну, я понимаю что есть старые уголовники и прочие бомжи которые могут скрываться какое-то время. Но в целом это задача пару часов.
Наличные деньги мертвы. Я их в руках не держал уже годы. Как и подавляющая часть моего окружения. Зачем?
Жить под бесконечными долгами только на наличных наверно можно. Но разве это жизнь?
Давайте не искать корнеркейсы, а жить нормально. Когда есть счета, работа, имущество и все такое.
Я так понимаю, что лично Путин не будет искать каждого алиментщика или "зайца" в автобусе. Люди вообще-то массово от призыва косили годами, просто не появляясь по месту прописки, переехав просто в другой город лет на десять, без всяких специальных криминальных навыков. Нет, понятно, что если бы такой уклонист кинул тортом в Бастрыкина, то подтянули бы любые ресурсы и случилось бы вот это "задача пару часов". Но - если.
В общем ровно то, что вы про крипту рассказывали. Цена атаки. В случае наличных денег цена государственной атаки на конкретного васю весьма велика и используется только в особо выдающихся случаях. В случае же "наличных больше нет" парализовать васю сможет любой участковый, которому васина жена не дала и ему обидно. Ну ладно, не лично участковый, а его начальник, за бутылку коньяка.
Кааак эти страшилки надоели. И что с ними именно на ЦР слетаются? Вот совершенно все, что в них говорится (за совершенно минимальным числом исключений) - делается и в обычном безнале.
И не надо про смарт контракты и блокчейны, которые автоматически будут страшилки реализовывать. Если надо - будет сделано и без них просто скриптами поверх банковских счетов. Причем с гораздо меньшей головной болью по реализации.
Вы правда думаете что государству есть дело на какие товары и услуги вы свои деньги тратите
Есть дело. Например, они посмотрят, что в каком-то регионе что-то мало покупают пельменей местного производителя, который кого надо производитель. И вот, потратить часть циблей можно только на него.
Или же посмотрят, что надо поддержать туроператора региона - можно отпускные потратить только на круиз по региону.
Или тот же мат. капитал можно потратить только на производителя определенного детского питания. Надо же поддержать отечественную марку и пофиг, что это фигня.
Примеров может быть масса. Возможности почти безграничны. Выше писал уже - по сути, весь кошелек находится под внешним управлением. И будешь сидеть и ждать, что тебе запретят/разрешат сейчас.
Банки уже давным давно умеют контролировать платежи населения по МСС. В частности, для начисления кэшбэков или комиссий. И если надо запретить какие-то платежи, то они это могут сделать без всяких цифровых рублей. В том числе в отношении конкретных юрлиц по чёрным / белым спискам. Если бы задача состояла только в этом, то городить огород с блокчейном для этого совсем не обязательно.
Это разрушение экономики. Которое вообще никому не нужно. У нас никому не нужно. Государству просто невыгодно разрушать свою экономику запрещая людям тратить деньги на товары и услуги которые люди хотят покупать.
Возможности и сейчас есть. Безнал контролируется очень плотно. И ничего. Что ожидаемо.
ну как сказать...
а добровольно-принудительные облигации СССР, те самые "кто не будет брать - отключим газ" и "в азартные игры с государством не играю" - они как-то принципиально отличаются от принуждения покупать конкретные пельмени или конкретный тур по озеру Валдай?
Государству просто невыгодно разрушать свою экономику запрещая людям тратить деньги на товары и услуги которые люди хотят покупать.
Но государству выгодно запретить людям покупать заграничные товары и услуги. В СССР за это вообще расстрелять могли.
Представим, что у нас есть два изготовителя... ну пусть не пельменей, а телевизоров. У первого завода будет 75% заграничных деталей, а у второго - 25%. Качество первого намного выше. Но для государства выгоднее, чтобы покупали вторые. Если на рубли как-то технически возможно станет приклеить стикер "покупать только телевизоры второго завода, а не первого" - это точно будет "разрушением экономики" в понимании правительства?
возможность настроить ТТЛ на деньги
что это вообще такое?
Если вы имеете в виду IP-сети, то time-to-live - это количество "переходов из рук в руки" (прыжков (офиц. термин) от сервера к серверу), разрешённых пакету.
Соответственно, если у цифрубля будет ТТЛ=1, то это означает, что вы сможете ими заплатить мне, а вот я уже никому ими заплатить не смогу. Значит, я их просто не возьму, вы даже мне не сможете заплатить.
Если у вашего цифрубля будет ТТЛ=2, то теоретически я бы мог взять у вас его в оплату, но тогда у меня будут пустышки с ТТЛ=1, которые у меня никто не возьмёт. Значит и цифрубли с ТТЛ=2 тоже никто в оплату принимать не будет.
Ну и дальше по индукции не может быть ТТЛ=3, 4, 5, ... Никакого вообще не может быть.
Возможно, вы слышали о Гезеле и фрайгельде ( https://ru.wikipedia.org/wiki/Свободные_деньги ), но там нет никакой фиксированной даты обнуления купюры, а плавное обесценивание. Фактически - инфляция и деноминация одновременно. Тогда как в обычных фиатных деньгах деноминация от инфляции оторваны, это два разных процесса.
Вообще такие “деньги” давно уже есть. Опционы называются.
Но вообще концепция денег которые исчезают в полночьв Новый год, и каждый год все начинают с нуля (или с фиксированной суммы) - давно витает в экономической теории. В принципе так работают почти все бюджетые организации в мире, но с некоторым ньансом: им все деньги дают в началае года, а в конце забирают не потраченное.
Вы почитайте как жили в 90е при инфляции в тысячи процентов.
Вы предлагаете снова жить при такой инфляции. Спасибо, нам не надо.
Как раз таки строго наоборот: регулярное уничтожение всей М2 - это гарантированное отсутсвие инфляции и, даже наоборот - дефляция, если экономика растёт. Там разве что перед НГ будет ажиотажный спрос - и то не факт (т.к. деньги скорее всего потратят раньше).
Если вы про то что гиперинфляция - это тоже самое что уничтожение денег - то нет. Совсем не тоже самое по целому ряду причин (хотя бы потому что при гиперинфляции в первую очередь обесценивается будущая зарплата).
Это ровно тоже самое. Вы завтра можете купить меньше чем сегодня. Потому что кому нужны в декабре деньги которые через пару недель превратятся в тыкву?
И все сопутствующие проблемы. Вроде того что в декабре придется платить в сто раз больше чем в январе.
Вся экономика просто исчезает. Смотри 90е. Недавно совсем было.
Это ровно тоже самое.
Чуток отличается. Человек правильно сказал.
При инфляции - обесценивается будущая зарплата, а не только сегодняшняя.
На сегодняшние 100 рублей - да, через месяц можно купить меньше. Но 100, полученные через месяц - такие же как и сегодняшние, в отличии от ситуации с инфляцией.
Разница, впрочем, чисто академическая. Сложность балансировки и борьба с появлением денежных суррогатов, которые не сгорают, наверняка столько ресурсов потребует, что все затея потеряет смысл.
Это бай дизайн не имеет смысла. Суррогаты это только одна из причин.
Вторая это то что деньги ходят между людьми. Это их основная функция. У ИП торгующего семечками должны быть разные цены для разных денег. И что ему потом делать с деньгами которые он получил и они сгорели вообще непонятно. Семечки то уже отданы покупателю.
непонятно, какие "такие", вы вот тоже зачем-то на часы смотрите, "деньги исчезают в полночь"
а топикстартер, HiItsYuri писал о деньгах, которые ограничены не часами, а количеством транзакций. Хранить их можно вечно. Но передать из рук в руки, оплатить - только сто раз. На сто первой оплате деньги внезапно превращаются в цифру в тыкву

Переводы с комиссией. Скоро глава ЦБ войдёт в список Форбс России вместе со своими замами. Осталось ещё свой маркетплейс открыть.
Пробовал открыть в нескольких банках и нигде не получилось, выдает ошибку и предлагает попробовать позже

Цифровой рубль - это очень хорошо для российской экономики.
Блокчейн дает прозрачность контроля. Эмиссия под целевые проекты маркируется. Деньги выделенные ЦБ на конкретный проект (строительство завода например) могут быть переданы в кредит под 1-2% без риска, что они пойдут на финансовые спекуляции и покинут страну. Следовательно - это дает столь долгожданный механизм эмиссии суверенной валюты, внутренние инвестиционные кредиты неограниченного объема с полным контролем над движением капитала, что дает полную защиту от инфляции вызванной девальвацией рубля. Это основание для долгосрочной стабилизации и низкой ставки кредитования отечественной промышленности. Сырье начнет перерабатываться в стране. Огромный рост рабочих мест, зарплат и уровня жизни россиян.
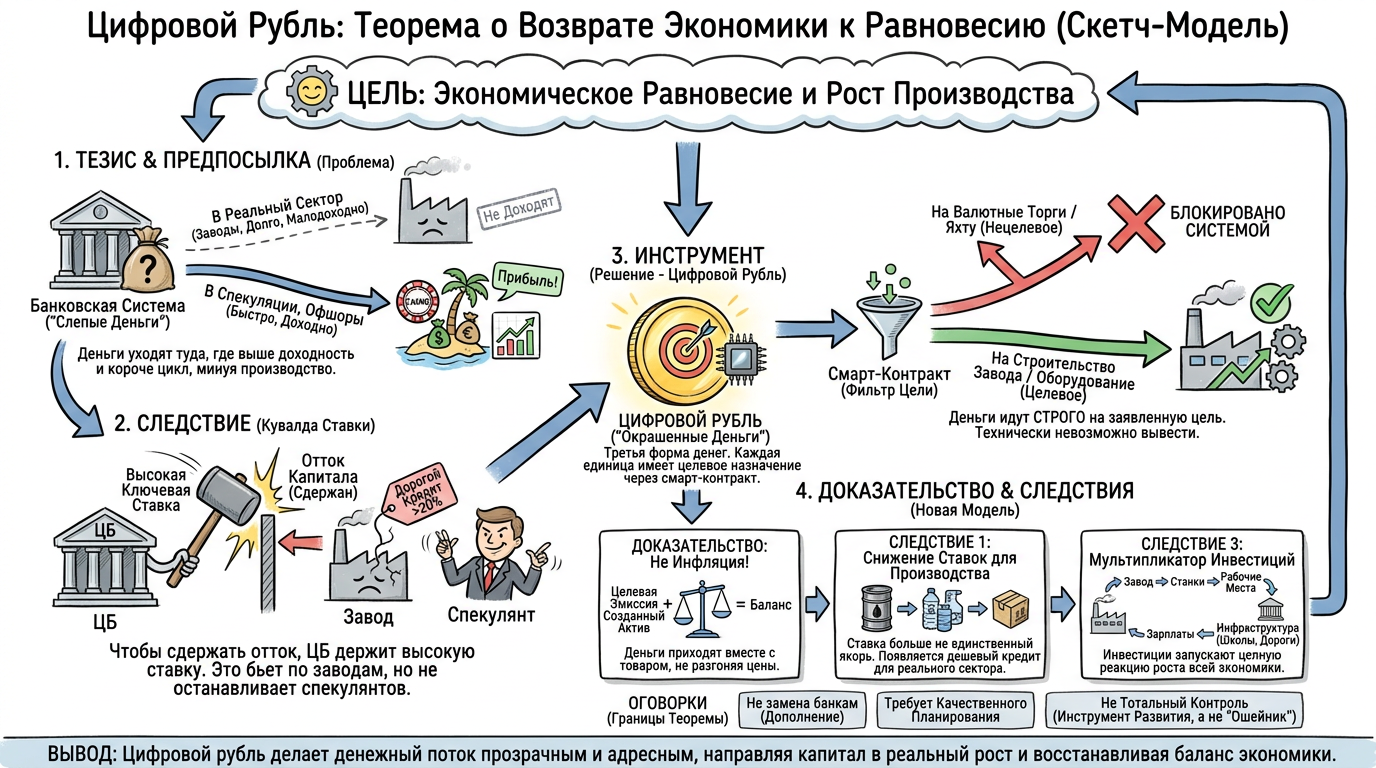
Это основание для долгосрочной стабилизации и низкой ставки кредитования отечественной промышленности. Сырье начнет перерабатываться в стране. Огромный рост рабочих мест, зарплат и уровня жизни россиян.
Да-да!
Сотни тысяч людей, богато обеспеченных людей, будут стремиться в Васюки. Во-первых, речной транспорт такого количества пассажиров поднять не сможет. Следовательно, НКПС построит железнодорожную магистраль Москва — Васюки. Это — раз. Два — это гостиницы и небоскребы для размещения гостей. Три — поднятие сельского хозяйства в радиусе на тысячи километров: гостей нужно снабжать — овощи, фрукты, икра, шоколадные конфеты. Дворец, в котором будет происходить турнир, — четыре. Пять — постройка гаражей для гостевого автотранспорта. Для передачи всему миру сенсационных результатов турнира придется построить сверхмощную радиостанцию. Это — в-шестых. Теперь относительно железнодорожной магистрали Москва — Васюки. Несомненно, таковая не будет обладать такой пропускной способностью, чтобы перевезти в Васюки всех желающих. Отсюда вытекает аэропорт «Большие Васюки» — регулярное отправление почтовых самолетов и дирижаблей во все концы света, включая Лос-Анжелос и Мельбурн.
Ослепительные перспективы развернулись перед васюкинскими любителями. Пределы комнаты расширились. Гнилые стены коннозаводского гнезда рухнули, и вместо них в голубое небо ушел стеклянный тридцатитрехэтажный дворец шахматной мысли. В каждом его зале, в каждой комнате и даже в проносящихся пулей лифтах сидели вдумчивые люди и играли в шахматы на инкрустированных малахитом досках…
Мраморные лестницы ниспадали в синюю Волгу. На реке стояли океанские пароходы. По фуникулерам подымались в город мордатые иностранцы, шахматные леди, австралийские поклонники индийской защиты, индусы в белых тюрбанах, приверженцы испанской партии, немцы, французы, новозеландцы, жители бассейна реки Амазонки и завидующие васюкинцам — москвичи, ленинградцы, киевляне, сибиряки и одесситы.
Деньги выделенные ЦБ на конкретный проект (строительство завода например)
Ну допустим.
Вот вы - директор стройки. А я - директор бетонного завода. Вы приходите ко мне и говорите
Хочу у вас купить сто вагонов бетона!
О, прекрасно, я всегда рад продать!
Заплачу цифрублями!
Какими?
Они "окрашенные", на них только бетон можно покупать.
Ой, идите на хер! У меня этого бетона - как гуталина на гуталиновой фабрике. Мне покупать бетон не нужно, мне его продавать нужно! Поэтому уходите и ищите деньги. Будут у вас деньги - с радостью вашей стройке продам столько бетона - сколько надо. Не будет у вас денег - извините, мне своих рабочих кормить чем-то надо, а бетон они не едят. И цифрубли ваши засуньте Набиулиной в трещину.
И на этой торжественной ноте вся ваша экономика, окрашенная в те цвета, в которые она себя окрасила, почему-то остановится.
Цифровые талоны идут прямиком туда, где не сияет свет, вместе со всеми, кто их проталкивает.
Пока я президент, повышения пенсионного возраста не будет
Мобилизации не будет
Использование цифрового рубля полностью добровольное
О, заметьте! Комменты про то, что цубль - плохо, но неизбежно - не минусятся)
Призывы бойкотировать же минусятся моментально)
Делаем выводы.
А, или ты обострился на цитаты пересидента, %MINUSATOR%?
Можешь начать с Юкоса, который жемчужина российской экономики, и его обязательно надо сохранить, просто переложить из грязных рук на чистые, целиком. Месяца после заявления не прошло - как олигархи с чистыми руками уже начали его на клочки рвать.
Вот давно уже рекомендуют для безопасности платежей заводить отдельную виртуальную/цифровую карту, перед платежом пополнять на нужную сумму и сразу оплачивать. С этой точки зрения может быть заменой, наверно, поскольку количество карт сейчас ограничивают. Мне кажется, как минимум такое применение возможно. Поправьте, если чего-то не заметил. То есть это средство платежа только, причём безопаснее карты: в приложение банка в случае утери (при других условиях) не проникнут. Опять же несколько защит: пароль/биометрия телефона, банковского приложения, ну и в довесок ещё один пароль...
Мне кажется, как минимум такое применение возможно
Зачем нужен еще один велосипед, только нитакойкаквсе ?
И нет, как раз это и невозможно. Такие карты вводили для покупок заграницей. Всякие там американский e-bay и amazon, китайские DealExtreme и FocalPrice. Потому что отечественных мошенников-продавцов теоретически должна найти наша милиция, а зарубежных - хрен. Если даже кому-то докажете, что они списали лишние деньги, назад все равно не вернёте. И именно для таких покупок и придумали этот геморройный протокол, когда у тебя в одном окне интернет-магазин, а в другом интернет-банк, и ты каждый платёж два раза делаешь, в каждом окне. Чтобы на самой карточке всегда был ноль и иностранный мошенник ничего списать с неё не мог.
Но кажется мне, перспективы оплачивать цифрублём товары в американских и китайских магазинах весьма сомнительны.
Простите финансиста за то, что вмешиваюсь. Но я правильно понял, что отличие "цифрового рубля" от "безналичного рубля" только в том, кто является ответственным за средства? То есть, раньше ты выбирал себе банк, условия хранения, условия размещения вкладов, а тут - храните деньги прямо в ЦБРФ. Ешьте то, что дали и нечего выбирать!
Мы наблюдаем закат коммерческих банков? Или я дую на воду?
Просто больше я не вижу никаких различий. Центр эмиссии - ЦБ. Опосредованно ЦБ так или иначе, контролирует все банки. Зачем это новое? Я не придумал ничего кроме.
Вообще коммерческие банки сами себя успешно закатывают последние годы. Вместо финансового посредника превратились в надзорные органы, никакого желания с ними общаться больше нет.
Ну, "цифровой рубль" приводит вас прямо в надзорный орган. Тот самый, который является центром контроля за финансами. И теперь они контролируют каждое движение цифрового рубля. Прямо. Без посредников
Не сами себя, а по инструкции ЦБ. Вы думаете, 115 ФЗ банки пролоббировали?
Вы думаете, 115 ФЗ банки пролоббировали?
Конспирологический образ мыслей говорит, что вполне могли. Там же рядом еще и разное возмещение ущерба в вариантах есть(который, кстати, он бы вполне потянули - смотри прибыль банков vs убытки от мошенничества). Но они предпочли получить всякие способы законно приостановить платеж.
Ну там ещё внутре у него неонкаблокчейн. Т.е. вроде как защита от подделки и полная прослеживаемость чуть ли не каждой копейки.
А банки ещё давно “закатываться” начали. Считайте с тех пор как швейцарские банки сдали своих клиентов налоговым - банки как что-то решаюшая самостоятельная сила закончились.
Тут вы правы. В целом - да. Но коммерческий банк разрывает дилемма: заплатить вам за остатки на счетах и депозиты, или настучать на вас и получить отток средств в связи со скандалом. А банки, поверьте мне, падают из-за скандалов на раз! Ни у кого нет ликвидного покрытия активов на 100%. А у ЦБ нет такой дилеммы: Они напечатали "цифровой рубль", передали его вам, и смотрят как вы его используете.
Я вчера уперся и полез проверять, что у каждого из банков, где у меня есть хоть какие-то продукты с поддержкой возможности открыть кошелек цифрового рубля.
Результаты грустные:
Сбер (мобильное приложение Андроид, версия 17.11) - по ответам гигачата возможность должна быть, в реальности её нет, по приложенной инструкции открывается кошелек на их собственной платформе ЦФА.
ВТБ (мобильное приложение Андроид, версия 20.15.1.3) - возможности открыть нет. Утверждается что она с версии 20.16, которой еще нет в РуСторе, а само приложение уверят, что его версия последняя и новее нет).
Т-Банк (мобильное приложение Андроид, версия 8.1.0) - функциональности нет в интерфейсе и в поиске также не находится.
Альфа-Банк (также мобильное приложение Андроид, версия 12.58.13) - нет функциональности ни в интерфейсе, ни в поиске.
Совкомбанк (мобильное приложение Андроид, версия 7.29.1-gms) - единственное мобильное приложение из всех протестированнных где функциональность есть в интерфейсе (кнопка на видном месте), сгенерировало ключ, попросило придумать пароли, дать согласие на Госуслугах, а после обрадовало, что не может завершить открытие кошелька, так как данные адреса в госуслугах или в банке отсутствуют или расходятся. При этом и там и там указан одинаковый адрес. В общем, тоже неудача.
Зато наверняка все отчитались, что к использованию уже всё готово.
P.S. Появилась кнопка оплаты цифровым рублем в приложении Мосэнергосбыта. Но по изложенным выше причинам проверить как работает не удалось.
Сегодня таки смог начать процедуру открытия кошелька через Альфа-Банк, но на завершающем этапе снова "что-то пошло не так" и так три раза подряд. При этом счет цифрового рубля в интерфейсе появился, а вот использовать его не удается.
Получилось в итоге успешно пройти весь процесс до конца через Сбербанк.
Даже немного зауважал.

" Ответственность за взаимодействие с клиентом, а также за решения об ограничении операций, блокировке или разблокировке лежит на банке как операторе платформы цифрового рубля. ": на каком банке? На Центробанке, на банке России или на условном Альфабанке?
Этот момент не понятен: цифровой рубль лежит на счете в Банке России. Управлять этим счетом, как понял, я могу параллельно с любого приложения любого коммерческого банка, клиентом которого я являюсь. То есть, если я клиент Альфы и ВТБ, то я могу зайти в приложение Альфы и отправить Васе 100 цифровых рублей, зайти в приложение ВТБ и отправить Пете 300 цифровых рублей.
Так какой банк будет ограничивать мои операции с цифровым рублем?
Видит ли коммерческий банк мои платежи в цифровых рублях, которые были сделаны через приложение другого коммерческого банка?
Первый будет ограничивать за операции с Васей, второй - с Петей.
Так какой банк будет ограничивать мои операции с цифровым рублем?
Оба и еще сама платформа. Там перед формированием самого, собственно, платежа, посылается запрос 'а можно ли?'. Который может получить отказ как от банка-посредника, так и самой платформой.
Но: в документе 'Правила обмена сообщениями' (Внутри архивов тут лежит) сценарий 'отказ посредника' довольно минимальный:
ФП-плательщика проводит входной контроль ЭС "Запрос возможности C2B перевода ЦР" (cbdc.012 C2BPossibilityRequest), а также сверяет реквизиты перевода, полученные от сервиса УПК, с реквизитами, указанными в ЭС "Запрос возможности C2B перевода ЦР" (cbdc.012 C2BPossibilityRequest).
ФП - это "финансовый посредник"
Тут контроль - судя по всему только разные контрольные суммы и подписи.
А вот на отказе платформы все обширнее:
РОРД при получении запроса проводит входной контроль и следующие проверки для определения возможности перевода:
контроль наличия Клиента-ЮЛ/ИП — получателя в реестре Клиентов;
контроль соответствия роли составителя запроса типу совершаемой операции;
контроль несовпадения СЦР Клиента ФЛ-плательщика и СЦР Клиента ЮЛ/ИП- получателя;
контроль наличия и текущего статуса СЦР Клиента-ФЛ - плательщика и Клиента- ЮЛ/ИП - получателя;
антифрод-контроль.
РОРД - это " Регистрационный, операционный и расчётный депозитарий"
Погоди-погоди. Ты же сам выше топишь за асинхронные оффлайн-платежи без проверки баланса.
https://habr.com/ru/news/1077106/comments/#comment_30394036
Так чисто по протоколу, можно сформировать платёж без участия РОРД, а потом задним числом его там зарегистрировать (уведомительный принцип) ?
В данном случае - не настолько асинхронный. Это же не оффлайн случай. "Не проверять баланс" в на счете плательщика (т.е. не дожидаться схождения остальных платежей c остальных узлов) - позволено, скорее всего только тому узлу, который конкретный платеж обрабатывает.
Это если там действительно распределенный реестр есть.
Тут, можно спросить тех, кто это счет ЦР уже получал. Видно ли там пополнение баланса или трата сразу во всех банках, или сначала только в том, через чей интерфейс ты операцию делал.
Сводится всё к тому, можно ли оформить платёж (создать сообщение платёжной системы и передать получателю) не включая в него какие-то токены РОРД (не запрашивая платформу ЦР вообще, или запросив РОРД, но не получив ответа, всё равно двинуться дальше)
Потому что РОРД у нас тут и есть единственный и централизованный "источник истины" и о балансе, и о блокировках и обо всём.
Если агенты обязаны синхронно/блокирующе "вызывать функцию РОРД_Разреши" - то нет проблемы в эту же функцию добавить проверку баланса (наряду с другими, более сложными фрод-проверками), но нельзя делать асинхронные/оффлайн платежи.
И наоборот, если мы можем платить оффлайн, значит в протоколе должен быть предусмотрен execution path не включающий в себя вызов методов РОРД (только задним числом уже после платежа: исходящаяя очередь (message box), async без await и т.д.).
И наоборот, если мы можем платить оффлайн, значит в протоколе должен быть предусмотрен execution path не включающий в себя вызов методов РОРД
Мы еще не можем. Когда этот оффлайн доделают - может и будет такой путь.
Вангую, что не будет никогда. Именно потому, что полноценный оффлайн позволит по сути "электронную наличность", которую нельзя заблокировать. А это противоречит одному из основных желаний всех банков (если бы банкиры этого не хотели, то метастазы KYC не лезли везде с каждым годом всё шире).
А поскольку по бюрократическим понятиям говорить прямо "мы пока не думали - наобещали, а как подумали - решили не делать никогда и ни за что" рильме гфурку, то появляются вот такие образцы суконно-эзопового языка:
. Именно потому, что полноценный оффлайн позволит по сути "электронную наличность", которую нельзя заблокировать.
Про совсем полноценный, с передачей от гражданина к гражданину произвольным образом - никто о таком и не говорит.
Не полноценный - блокировка делается элементарно. Злодей получает электронные чеки на свое имя и... больше ничего с ними сделать не может. Потому что прием средств из оффлайнового кошелька на его счет - не работает. И потратить полученные средства - тоже не может. Потому что не предусмотрено.
Но как это реализовать такую блокировку злодея?
Есть два принципиальных варианта.
Либо активный синхронный валидатор - каждый кандидат в платёжи проходит в реальном времени проверку на серверах ЦБ.
Либо черный ящик с обновлениями. Условный ТСПУ, но только не у провайдера (ком-банка), а в каждом магазине на каждой кассе. Скачали они в интернете пакет запретов, в котором среди прочего написано "Васе нельзя, вообще нельзя" - и всё, валидатор платежей работает локально внутри платёжного терминала, даже если сию секунду нет вообще интернета.
Но что-то я про такой программный ТСПУ-модуль для каждого курьера и шаурмейстера пока не слышал. И боюсь я, что вот прям полный пакет запретов станет быстро неподъёмно большим для носимых дешёвых устройств. Вот в банках да, он есть, та самая платформа. Но связь между продавцом и банком-то идёт онлайн.
Но как это реализовать такую блокировку злодея?
Эквивалент описанного на старых технологиях:
Злодей приходит с бумажным чеком в банк(кто-то им расплатился), где пытается его обналичить, чтобы деньги получить. После чего его опознают как злодея и применяют методы блокировки разной степени (не)вежливости как к нему самому, так и к деньгам, которые он хочет получить.
И никакой синхронности и реального времени не понадобилось.
Злодей приходит с бумажным чеком в банк(кто-то им расплатился), где пытается его обналичить, чтобы деньги получить
Какой-такой банк, никаких банков. Злодей приходит в магазин, в час белых списков, и покупает там оффлайн банку тушенки.
Это как игра в ведьму с картами, кто-то вытянул "проклятую" карту у других и теперь должен от неё избавляться. Вот злодей пришел в магазин пользуясь комендантским БС-часом, сделал совсем обычную покупку еды, оффлайн, и оставил свой "проклятый" цыбль в магазине, а сам ушёл с обезличенной наличной банкой тушёнки.
А... Так вы про ограничения с другой стороны? Когда злодею надо ограничить способность платить?
Так тут можно вообще на заморачиваться - пока есть онлайн его устройству скажут забыть ключи и он больше ничего не купит.
А заниматься лечением ситуации, когда злодея объявили злодеем в оффлайн период и его устройство про это не узнало - никакого. Пускай транзакция проходи. Как онлайн вернется - перестанет по причине выше.
> пока есть онлайн его устройству скажут забыть ключи и он больше ничего не купит.
Так он злодей, а не дурак, он это понимает, и никогда не даст своему устройству обновиться. Завернёт его в шапочку из фольги и будет платить только оффлайн.
Соответственно - ограничение должно быть на стороне "сервера", а не "клиента". Ну это же база сетевой безопасности. А вы сейчас WfW/Win95 переизобретаете, где по протоколу сервер отправлял клиенту пароль, который нужен для доступа к файлу/папке, а клиент сообщал, знает он такой пароль или нет.
Завернёт его в шапочку из фольги и будет платить только оффлайн.
Кто же ему даст-то? Не забываем, что онлайн может быть (и будет, кроме редких случаев) и через устройство продавца.
Плюс ограничения по времени: "Вы не синхронизировали состояние кошелька уже неделю. Возможность оффлайновой оплаты отключена."
сами счета открываются на платформе Банка России
Наконец-то исполнится мечта скаммеров.
Помните известное "Я открываю на Ваше имя безопасный счет в Центробанке, Вам нужно перевести туда деньги" ?
Ну, кстати, хороший пример. Тот пример, где это на самом деле сможет работать.
Сейчас же скаммер тут же прогоняет платежи через несколько рук, чтобы следы запутать.
В случае ЦР же чисто теоретически каждую копейку, даже через несколько дней, можно было бы отследить и "провернуть фарш обратно".
Вот только одна закавыка. Заявлено, что ЦР можно в любую минуту конвертировать в обычный безналичный рубль, а уж его привычными путями обналичить черезх любого кардера-дроппера.
Вот если бы ЦР нельзя было быстро и просто превратить в рубли, требовалось бы сначала его месяц отстаивать, тогда это жаже и сработало бы и цель бы благая могла быть
Россиянам стал доступен цифровой рубль. Главное не подумать что это ради вашего удобства.
По моему, очень удобный инструмент. Можно сразу видеть историю всех покупок каждого пользователя. Кто чем занимается, у кого какие увлечения, кто в кино по вечерам, а кто постоянно алкашкой закупается. Или, не дай бог, кто то репетитором или нянечкой подрабатывает. И это всё в одной базе! Буквально в прямом эфире! А если кто то не нравится, сразу перекрыть доступ ко всем средствам одной кнопкой.
Единственное, нужно подсадить туда как можно больше пользователей. Я бы на их месте начал туда потихоньку бюджетников перегонять. А потом и остальные подтянутся.
Но искушение прям огромное! По моему, это самый мощный инструмент для контроля и слежки, какой только можно придумать.
А теперь представьте, что всё вышеперечисленное уже сейчас прекрасно делают с вашим безналом на карте.
Не, не делают.
Банковская система в РФ медленная и неповоротливая. Пока ты пройдешь по всем банкам, сделаешь запросы, соберёшь полную картину - уйдёт куча времени. Ни о каком реал тайме как у ЦБ речи не идёт.
Собственно, это и есть главная причина, почему делают цифровой рубль.
Пока ты пройдешь по всем банкам, сделаешь запросы, соберёшь полную картину - уйдёт куча времени
Что никак не мешает анализировать вот это вот всё:
Кто чем занимается, у кого какие увлечения, кто в кино по вечерам, а кто постоянно алкашкой закупается. Или, не дай бог, кто то репетитором или нянечкой подрабатывает.
Вы имеете в виду случаи, когда компании сублимируют информацию в целях маркетинга? Так новый инструмент не для компаний. Он позволяет уже государству по очень короткому проводу анализировать информацию в реальном времени.
Это да. Технологии в принципе ускоряют многие процессы. Ну так ведь то же самое можно и про цифровизацию в целом сказать.
Зачем???
Вот что изменится для государства, если оно узнает, что я спиваюсь, не через неделю, а через две секунды?
Не говоря о том, что "я спиваюсь" сам по себе, как процесс, не за две секунды происходит. За мной наблюдать месяц нужно будет, и если я каждый день этого месяца по две бутылки водки покупаю - то да, что-то нехорошее.
А что про меня государству скажет один единственный чек в отрыве от остальных чеков? Если ничего, то риалтайм просто не нужен. Невозможно говорить про риалтайм-анализ покупок, сделанных месяц назад.
На то что спиваетесь - может и забъёт, а вот на 10ю квартиру, которую вы покупаете не за зарплату - внимание обратит.
Т.е. государство обрежет все финансовые потоки гражданин-гражданин и ни один рубль не уйдет от налогов и сборов и контроля источника средств. Как там у классика: " … чтоб ты жил … на одну … зарплату!"
Вообще, в т.з. страны единоргов в облаках - вещь хорошая: и корупцию отследить и профессиональную преступность и действия иностранных спецслужб. Но если спустится с неба не землю - то и отслеживания финансирования политических оппонентов и точечное преследывание неугодных. Причём неугодных даже не государству, а конкретному чиновнику/силовику. И т.п. и т.д.
Квартиры отлично видны в реестре недвижимости. А сделки отлично видны в безнале и в банковской отчетности, когда нал через ячейку передают. Зачем еще что-то тут нужно?
А налоги платить надо. Или вы считаете что если все перестанут их платить жизнь лучше станет? Тогда пара африканских стран вас ждет. Там налоги платить не надо и впустят вас в них без проблем.
Квартиры отлично видны в реестре недвижимости.
Но записанны они там не на чиновников. И, даже, бывает, не на родственников. А поток денег - не утаишь. Хотя да “зиц-миллионеры” - это один из методов “защиты” от цифрового рубля. Но это требует слишком большого доверия - т.к. украсть эти деньги этому “зиц-миллионеру” - это дело пары секунд, а “украсть” квартиру подставному владельцу - целая многомесячная операция. Разница есть и очень большая.
А налоги платить надо.
Естественно надо! Кто же спорит. Точнее я - не спорю, несоменно надо. Но 99,9% людей имеющих свой бизнес резко, в очень грубых выражениях, поспорят - т.к. если платить всё то никакой бизнес у них не получится (до сих пор встречаются всякие грустно-анекдотичные ситуации вроде 104% процентов налогов и сборов за выловленную рыбу).
Сейчас считате половина экономики - в 50-ти оттенок серого. И это реальная экономика с живыми людьми, и реальные интересы. И они все, естественно, против.
Причем тут чиновники вообще? Или вы хотите чтобы им воровать удобнее было? Я вашу логику перестал понимать.
У меня знакомые предприниматели платят. Уменьшают налоги честно покупая на фирму всякие машины и мебель. Серого осталось пренебрежимо мало. Налоговая ловить хорошо таких научилась. И это к лучшему.
Вы кажется в сторону уводите. Речь выше шла не про "узнать вообще", а конкретно про "узнать надо обязательно в реальном времени"
То есть, допустим (уже смешно, но допустим, для вашего преимущества), что я реально купил 10 квартир за одну минуту. Каждую покупку полностью оформлял за 6 секунд и немедленно начинал покупку следующей.
Так какая в этом, уже в вашу пользу сдвинутом, сценарии будет разница государству, узнать про эти покупки через минуту, через неделю, и через месяц? Я не вижу ни малейшей.
Я еще понимаю, если бы я их продавал, мало ли, может я за границу хочу с кэшем сбежать и меня немедленно надо хватить и грабить. Ладно, тут ещё что-то вытанцовывается. Но если я покупаю 10 квартир, то тут откуда срочность? Что такого я сделаю в первый же час после покупок, что государствy вот прям очень надо успеть предотвратить, а через неделю будет поздно?
Зачем???
Будь я на месте государства. Допустим, у меня нелёгкая задача набирать десятки тысяч людей в армию каждый месяц. Я бы посмотрел по транзакциям, чей доход только что резко уменьшился, зато появились чеки из КБ. Я бы просто разослал по военкоматам адреса таких людей - 90% на горячую подписали бы контракт.
Можно ещё много интересного придумать.
Вы не поверите. Это уже сделано. На базе налоговой. Она видит все ваши доходы.
И даже усиленно участковыми которые иногда в курсе кто у них проблемный на районе.
Не, не сделано.
Там просто море бюрократии. ФНС инициирует проверку, потом отправляет запросы в банки, банки составляют ответ, некоторые могут упираться. В итоге это растягивается на недели-месяцы. Даже близко не риал-тайм.
А куда спешить? Риалтайм скорее вредит в таком. Лучше делать с учетом истории хотя бы за квартал.
Лучше делать с учетом истории хотя бы за квартал
Лучше делать с учётом всех транзакций за всю жизнь для вообще всех граждан. Собственно, это система и делает.
А риалтайм позволяет очень оперативно следить за динамикой.
Мне просто трудно придумать систему лучше, чем эта.
Эта система ничего такого не делает. А вашу историю легко вытащат из банков. Если надо.
Если не надо то зачем вообще ерундой заниматься?
Эта система ничего такого не делает.
Она может делать. Я бы лично эту систему так и использовал.
Как я писал ранее "Будь я на месте государства. Допустим, у меня нелёгкая задача набирать десятки тысяч людей в армию каждый месяц. Я бы посмотрел по транзакциям, чей доход только что резко уменьшился, зато появились чеки из КБ. Я бы просто разослал по военкоматам адреса таких людей - 90% на горячую подписали бы контракт."
А вашу историю легко вытащат из банков.
Сложно. Как я писал ранее "ФНС инициирует проверку, потом отправляет запросы в банки, банки составляют ответ, некоторые могут упираться.". Это куча бюрократии.
Налоговая и банки могут тоже самое делать. И как используют?
Это не сложно. Банки уже давно дают отчеты в реальном времени в ЦБ.
Зачем вы хотите строить большую, сложную и дорогую систему чтобы собирать кто сколько картошки купил я не понимаю. В ЦБ люди неглупые и у них другая мотивация. Они отлично понимают что эта информация бесполезна в общем случае и легко получаемая в частных случаях.
Не проще просто договориться с продавцами КБ ?
Мне интересно а как будет при переводе видно чем я занимаюсь?
Вот перевел я деньги Васи 1000цр как в реальном времени понять на что я перевел Васе деньги?
Обычно же так переводят по сбп, если не хотят заводит ип или самозанятого.
А если у тебя официально все, то гос. и так видит чем ты занимаешься и куда переводишь.
Или про другое речь и я не понял
Обычные безналичные рубли смешиваются и непонятно какие ты потом переводишь. Например получил на карту аванс 50 тысяч и друг Вася тебе перевёл 10 тысяч по дружески. В итоге у тебя на карте 60 тысяч и когда ты в пятерочке потратил 5000 на еду не видно какие деньги на это ушли, от зарплаты или от Васяна. А цифровом рубле всё помечается, откуда пришло кому ушло не смешиваясь.
Конечно нет. Вы правда думаете что в магазине на кассе вас заставят выбирать какие именно рубли потратить? Нет, все будет точно так же как сейчас. И все точно так же смешается после пары транзакций. Только потоки видны будут.
Визуально на счете видно просто сумму цифровых рублей, выбирать ничего не надо, но при оплате в цб видят с какого прихода (или приходов) было потрачено.
Допустим что видно. А зачем?
Если ни человек ни бизнес не выбирает что откуда, то все быстро смешается. Ровно так же как сейчас с любым безналом. И ничего интересного вы там не увидите. Точнее ничего интереснее того что и так видно в безнале.
Конкретный кейс. Чтобы не просто так. Женщина получила и алименты и зарплату. Пошла в бар и потратила сумму которая меньше и алиментов и зарплаты. Потом пошла в Пятерочку и еще потратила. По пути платила с того же счета за автобусы и такси. Что вы хотите увидеть в итоговом отчете?
Я как бы это реально видел лет 20 назад. Вживую. :-))
Массовая сборка компьютеров, сотнями и тысячами. Внутренний учёт складов и действий кто-то придумал вести поверх документооборота, Lotus Notes.
На склад принимался конкретный документ, "50 корпусов такой-то модели по контракту такому-то".
Когда на сборку отправлялись, допустим, три компьютера, этот документ дробился на 47+1+1+1 и "сложные" документы компьютеров получали в приложение документы "1 корпус" (перекладывались из папки "склад" в папку "сборочная палетта N")
Теперь угадай, когда на производстве гнали всех рабочих на максимальную скорость, чтобы они не отдыхали, занимался ли кто-то точным указанием, с какой карточки прихода отщипывать единичку? А на складе, на реальном складе, в самом деле для каждого прихода отдельную полку заводили, или просто ставили все корпуса одной модели в кучу не глядя и выдавали "на скорость" так же?
И самый фарш, что скрипты, которые в итоге написали для автоматического наугад дробления любого подходящего документа, работали через глобальную блокировку и без ожидания. То есть, если физически были заказы хотя бы на треть реальной мощности сборочных линий (по памяти, до 200 в день проходило нормально), то "информационная система" превращалась в драку обезьян, когда каждый отдел пытался уговорить другие отделы отойти от компьютеров, иначе каждая операция с вероятностью 80% натыкалась на то, что кто-то другой уже схватил блокировку, и обламывалась, и надо было её раз двадцать начать, чтобы она таки случилась. Или договариваться, что в эти 15 минут работает только наш отдел, потом ваш, потом третий.
Зато как всё было хорошо в задумке, абсолютная прозрачность, абсолютная история каждого винтика (включая бракованные)! Учётный рай!!!
" Если ни человек ни бизнес не выбирает что откуда, то все быстро смешается.": ну это важно для обвияемого в легализации. Смотрите:
- человек недоплатил налоги.
- государство его поймало и человек дозаплатил налоги и штрафы.
- государство хочет посадить человека, но за налоги это уже нельзя! Что же делать?
- государство обвиняет человека отмывании средств, полученных преступным путем. Средства - это сэкономленные налоги. Отмывание - это когда человек ИМЕННО НА НИХ купил, например, недвижимость. То есть ввел в "легальный оборот". По этой статье положен срок в тюрьме.
И вот тут как раз цифровой рубль и даст ответ на вопрос: а именно эти (сэкономленные) конкретные деньги "легализовал" человек или это были те конкретные деньги, что он не должен быть отдать в качестве налогов?
(аналогия: вор залез в квартиру, украл деньги, купил на них велосипед, затем продал велосипед. Он сядет по 2 статьям: за воровство и за легализацию)
Вообще, то что я написал, звучит дико, как бред из сумасшедшего дома. Но по этому бреду сейчас все известные блогеры и сидят. Например Митрошина.
Вообще, то что я написал, звучит дико, как бред из сумасшедшего дома. Но по этому бреду сейчас все известные блогеры и сидят. Например Митрошина.
Ну уж Митрошину лучше было не упоминать, инфоцыганка еще та. И разве она сидит? Или тут опять "легкое преувеличение" ))))
8 июня 2026 года Тверской районный суд Москвы признал Митрошину виновной в легализации денежных средств в особо крупном размере и назначил ей наказание в виде 3 лет лишения свободы условно со штрафом 900 тысяч рублей.
Также суд конфисковал в доход государства денежные средства Митрошиной в размере 115 миллионов рублей. Речь идет о средствах, вырученных от продажи квартиры на Краснопресненской набережной за 55 миллионов рублей и возврате 60,2 миллиона рублей застройщику по договору долевого участия на Большой Дмитровке. По версии обвинения, эти операции были частью схемы легализации более 127 миллионов рублей, полученных в результате уклонения от уплаты налогов.
Блогеру назначили трехлетний испытательный срок, нарушение которого повлечет ужесточение наказания.
Да, в тех же США вспомните, за что и на сколько посадили Аль Капоне? Он тоже был "известный блогер", посаженный за неуплату налогов ))) Только его реально упекли, а не условку дали:
В июле 1931 года Капоне предстал перед федеральным судом и в мае 1932 года был приговорён к 11 годам тюремного заключения в исправительном заведении Атланты за неуплату налогов в размере 388 тысяч долларов.
Не сидит, а условно. Не бред а банальная неуплата налогов. Как и везде в мире.
Все скучно и банально.
Если ни человек ни бизнес не выбирает что откуда, то все быстро смешается.": ну это важно для обвиняемого в легализации
Я вам не понимаю. Что и для кого по вашему мнению изменится-то?
Сейчас:
Рубли не окрашенные. В один кожаный кошелёк (если нал) или банковский счёт (если безнал) падают деньги из разных источников, законных и не законных (например схема "вам перевод по ошибке"). Как только я потрачу хоть копейку с этого счёта, включается "золотая антилопа и магараджа". Невозможно выяснить, какую именно копейку я взял, из какого прихода, а значит МОЖНО СЧИТАТЬ, что это была законная копейка, и одновременно МОЖНО СЧИТАТЬ, что это была преступная.
Так обстоят дела сейчас.
Вот вводится "крашенный" ЦР, но при оплате в магазине на кассе плательщик всё равно НЕ выбирает, какую конкретно копейку из тысяч на счету он отдал в магазин. Этого выбора при бытовых платежах НЕ будет по практическим соображениям, которые лень перечислять, тысячи их.
И что тогда, что и в какую стороны изменилось? Что раньше нельзя было делать никакого утверждения о происхождении конкретной копейки, ушедшей в магазин, что теперь будет тоже нельзя.
с какого прихода (или приходов)
Вот именно! "или приходов" !
То есть - смешиваются.
Когда у меня в кошельке будут лежать деньги от трёх приходов, а я куплю в магазине велосипед, с каких именно приходов будут отщипываться кусочки знает лишь один Святой Рандомий.
И на этом вся идёя "целевого рубля" кончается.
Целевым может быть только счёт(кошелек). Если же кошелёк делается "на человека" и в него складываются все подряд платежи с разными ограничениями, то значит этих ограничений на практике уже и нет.
Так не понятно за что я Васе перевел, долг отдал или за работу какую или в долг дал. Чем он занимается не видно, чем я занимаюсь не видно.
Вопрос в этом был, от куда будет видно чем я занимаюсь

Да подождите вы с цифровым рублём. Дайте уточек на учёт поставить через госуслуги. В госуслугах отсутствует пункт постановки уточек на учёт и механизм их списания с приложением фотофиксации причины списания и заявления снятия с учёта. Понятно, что придётся платить штрафы теперь цифровым рублём.
Интересно, насколько эти смарт-контракты будут доступны бытовому использованию?
Можно ли будет задавать целевое использование?
Например я даю жене деньги (или она мне) с прописаным условием "Только на продукты", "Только на одежду", "Только на бензин". И отдельно "на косметику" или "на пиво" (я не пью, но образно). Все, на другие категории тратить нельзя.
И потом мне/ей приходят отчеты: Контракт "Только на продукты" выполнен, другой тоже, а на пиво не выполнен, не хотелось.
Понимаю, вопросы дилетантские, чукча не спец по блокчейну.
Это всё прекрасно можно реализовать и сейчас с обычным рублём в банке - по МСС-коду. Почему банки такого до сих пор не предлагают - загадка.
А пиво от молока в пятерочке точно по MCC коду отличается?
Такие интимные подробности даже блокчейн не фиксирует. Разве что по чеку.
Так в исходном сообщении именно отделены продукты от алкоголя, что абсолютно логично для крашеных алиментов, и MCC тут совершенно не помощник. Поэтому банки и не предлагают, что МСС это с одной стороны грубо, а с другой - от балды (знаю один онлайн книжный который по МСС - запчасти)
прописаным условием “Только на продукты”, “Только на одежду”, “Только на бензин”. И отдельно “на косметику” или “на пиво” (я не пью, но образно).
Зарегистрируйтесь на Хабре, чтобы оставить комментарий
Россиянам стал доступен цифровой рубль. Главное