Обновить

В три раза дороже, в пять раз важнее

Австралия хочет построить собственный завод по производству поликремния мощностью до 50 тыс. тонн в год. Казалось бы, новость как новость, но есть одна проблема: такой завод обойдётся примерно в три раза дороже, чем аналогичный в Китае.

Недавно появились первые результаты исследования, которое финансирует государственная программа Solar Sunshot. По предварительным оценкам, строительство предприятия обойдётся в 1,6-2,3 млрд долларов США. Для сравнения: в Китае за эти деньги можно построить завод мощностью 100-200 тыс. тонн в год.

Возникает логичный вопрос: Зачем вообще строить настолько дорогой завод?

Причин две:

Первая – политика. Сегодня Китай контролирует большую часть мирового производства поликремния и других компонентов солнечных панелей. Австралия хочет снизить зависимость от одного поставщика и создать собственную цепочку производства.

Вторая – экономика. Страна добывает кварц и производит металлургический кремний, но затем отправляет это сырьё в Китай, а обратно покупает продукцию с высокой добавленной стоимостью. Логично, что австралийцы хотят оставить хотя бы часть этой цепочки у себя.

Конечно, экономика проекта пока не идеальна. Производство поликремния очень энергоёмкое, а электроэнергия и рабочая сила в Австралии значительно дороже, чем в Китае. Поэтому без государственной поддержки завод вряд ли будет конкурентоспособным. Но тут возникает другой вопрос: А оно вообще нужно? Нужно ли быть конкурентоспособным Китаю?

Неочевидный ответ «да» мне кажется более верным. Потому что получается интересный парадокс: Австралия готова заплатить в три раза больше не за более современный завод, а за возможность меньше зависеть от Китая. И, знаете, мне кажется, что именно этот аргумент в итоге и окажется самым весомым в том, чтоб правительство выделило деньги на строительство. Потому что не только Австралия хочет такой независимости. Несколько иностранных производителей ФЭПов (на словах пока что) готовы будут покупать австралийские слитки для той же диверсификации.

Так что вопрос, как мне кажется, состоит не в том, СТРОИТЬ ЗАВОД ИЛИ НЕТ, а в том, КОГДА он будет построен. Как то так…

Кстати, вот классный документик от ARENA по этой теме. Советую

---

Солар-Ньюс в телеграме - https://t.me/Solarnews

Теги:
Всего голосов 4: ↑4 и ↓0+6
Комментарии5

Деньги быстрее железа: что на самом деле обвалило акции ИИ‑компаний

Вечером 29 октября Intel отчиталась лучше ожиданий и заработала 52 цента на акцию при прогнозе аналитиков в 41 цент. На следующий день ее акции потеряли почти 29 %. Это худший день Intel за всю историю наблюдений с 1973 года — в дни краха доткомов падение было меньше. За одну сессию сгорело больше 100 млрд долларов капитализации.

Ударил по Intel ИИ-бум, на котором она сама неплохо зарабатывает. Серверные процессоры для агентных нагрузок продаются у нее лучше, чем когда-либо за последние 15 лет. Однако главный бизнес компании — процессоры для ПК, а их рынок душит цена на память. Дата-центры скупают ее, она дорожает, ноутбуки дорожают вслед за ней, и покупатели откладывают обновление. Intel ожидает, что рынок ПК сократится на 12% в 2026 году и еще на 10% в 2027-м. Вдобавок — остановка завода в Израиле, нехватка кремниевых пластин и предупреждение, что денежный поток по итогам года уйдет в минус.

К вечеру пятницы ленты блогеров и телеграм-каналов заполнились заголовками в духе «китайский рынок сгорел дотла» и «Америка рухнула безвозвратно». Цифры рисуют куда более скромную картину. Технологический Nasdaq-100 отступил примерно на 10% от рекорда, поставленного в начале октября, широкий S&P 500 — всего на несколько процентов, промышленный индекс Доу-Джонса до последнего дня шёл к росту по итогам октября, а Intel даже после обвала стоит дороже, чем в январе. Китайский рынок пострадал сильнее, но и там сдувается перегретый ИИ-сектор, а государство скупает акции, чтобы остановить падение.
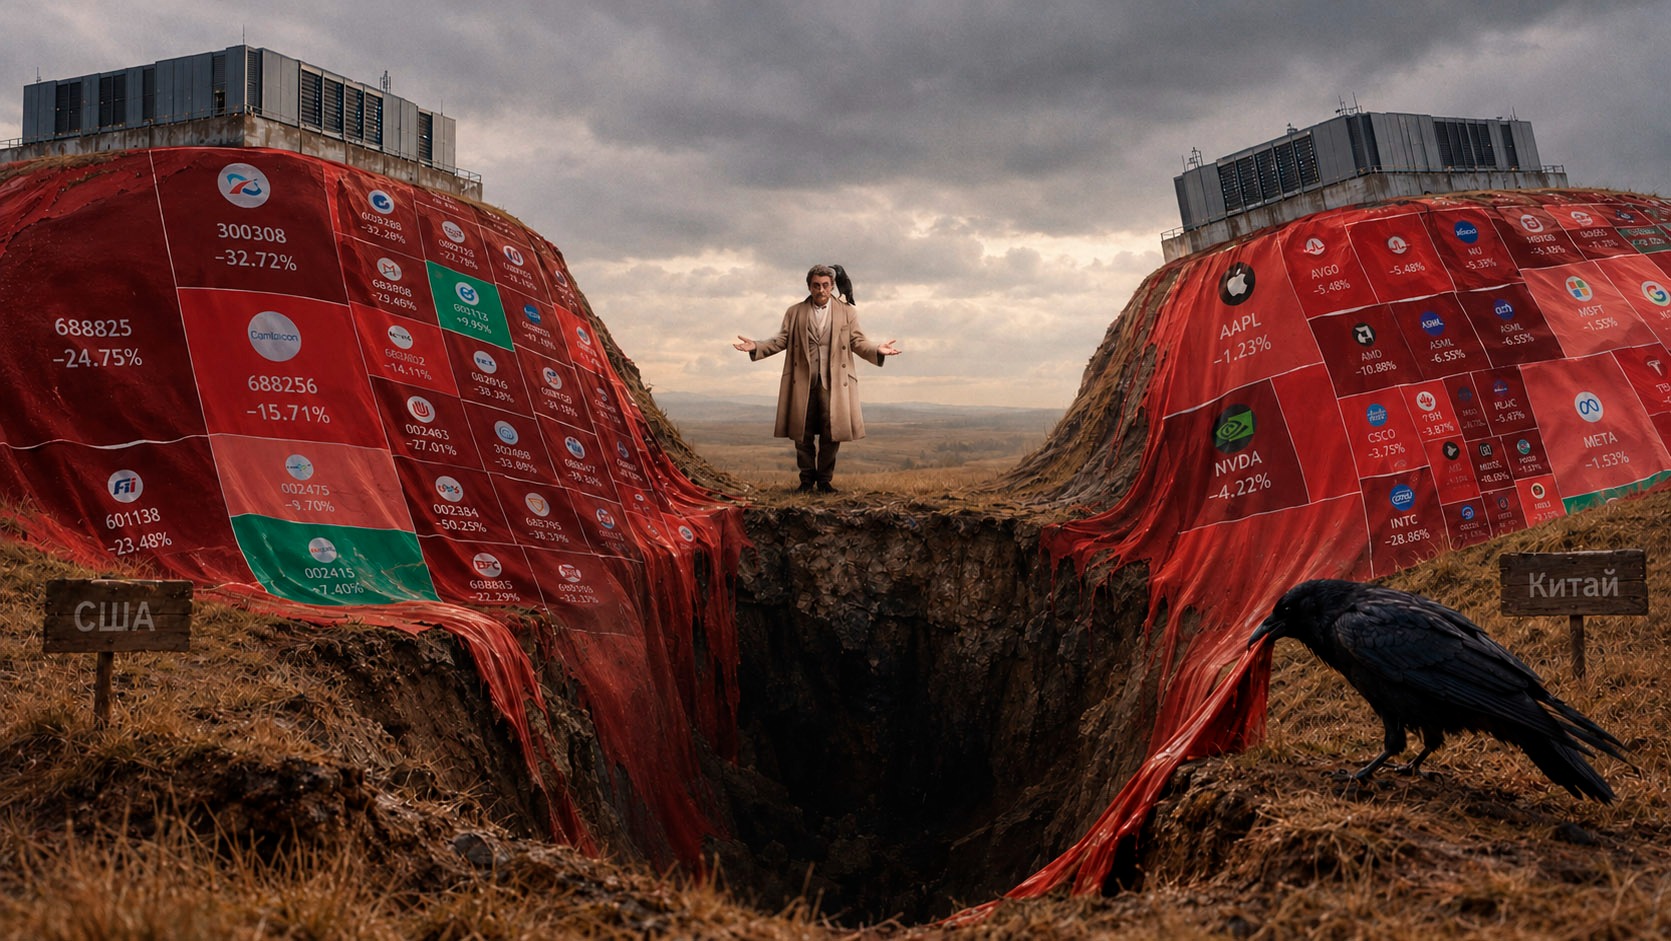
Деньги быстрее железа: что на самом деле обвалило акции ИИ‑компаний

Публикации