Вконце 1990-х Sun Microsystems была одной из главных компаний технологического мира. Сегодня трудно подобрать точный аналог, но по своему месту в инфраструктуре новой технологической эпохи она напоминала нынешнюю Nvidia.
Интернет только начинал превращаться в массовое явление, и Sun поставляла то, на чем этот интернет во многом работал: серверы, рабочие станции, сетевые технологии и программные инструменты. Именно в Sun появилась Java — технология, которая на годы стала одним из стандартов разработки.
У компании даже был идеально подходящий эпохе слоган: «Мы — точка в dot‑com». И это не казалось преувеличением.
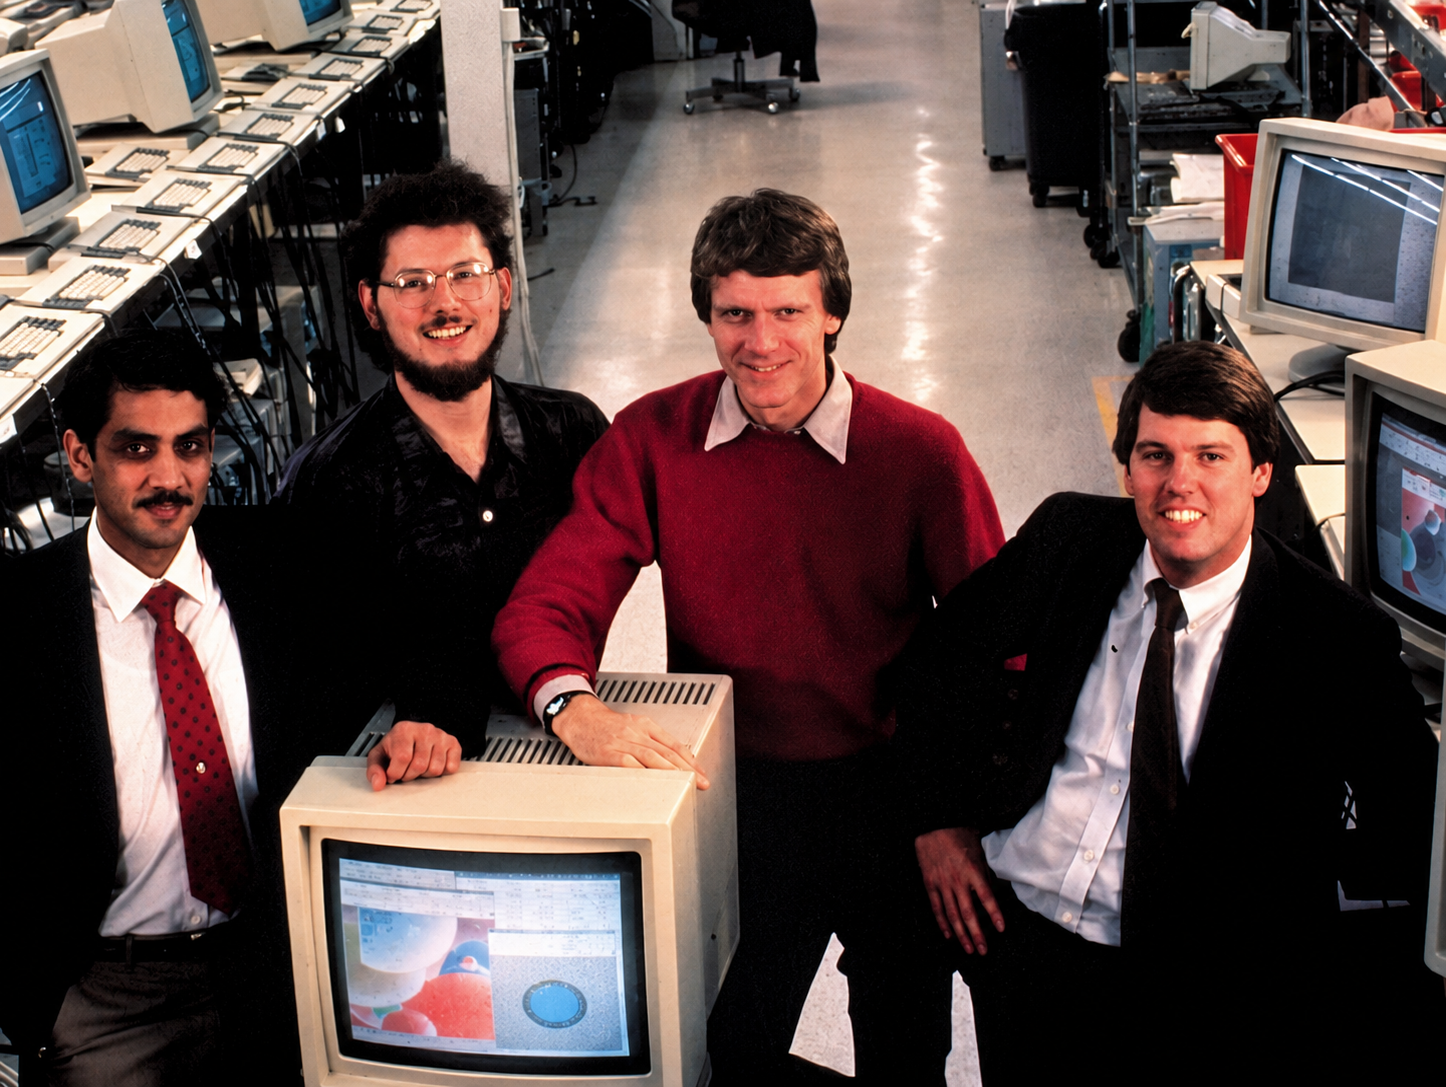
Sun появилась в 1982 году благодаря четырем молодым инженерам и предпринимателям — Скотту Макнили, Энди Бехтольшайму, Виноду Хосле и Биллу Джою. Само название SUN первоначально расшифровывалось как Stanford University Network.
Компания одной из первых сделала большую ставку на идею, что компьютеры будут существовать не изолированно, а внутри сети. Знаменитая формула Sun звучала так: The Network is the Computer. Через несколько десятилетий эта мысль кажется очевидной, но тогда она была почти пророческой.
К концу 1990-х Sun оказалась практически идеальна для интернет‑революции. Стартапам требовались серверы, корпорациям — инфраструктура, а интернет рос невероятными темпами. Вместе с ним росли и акции Sun.
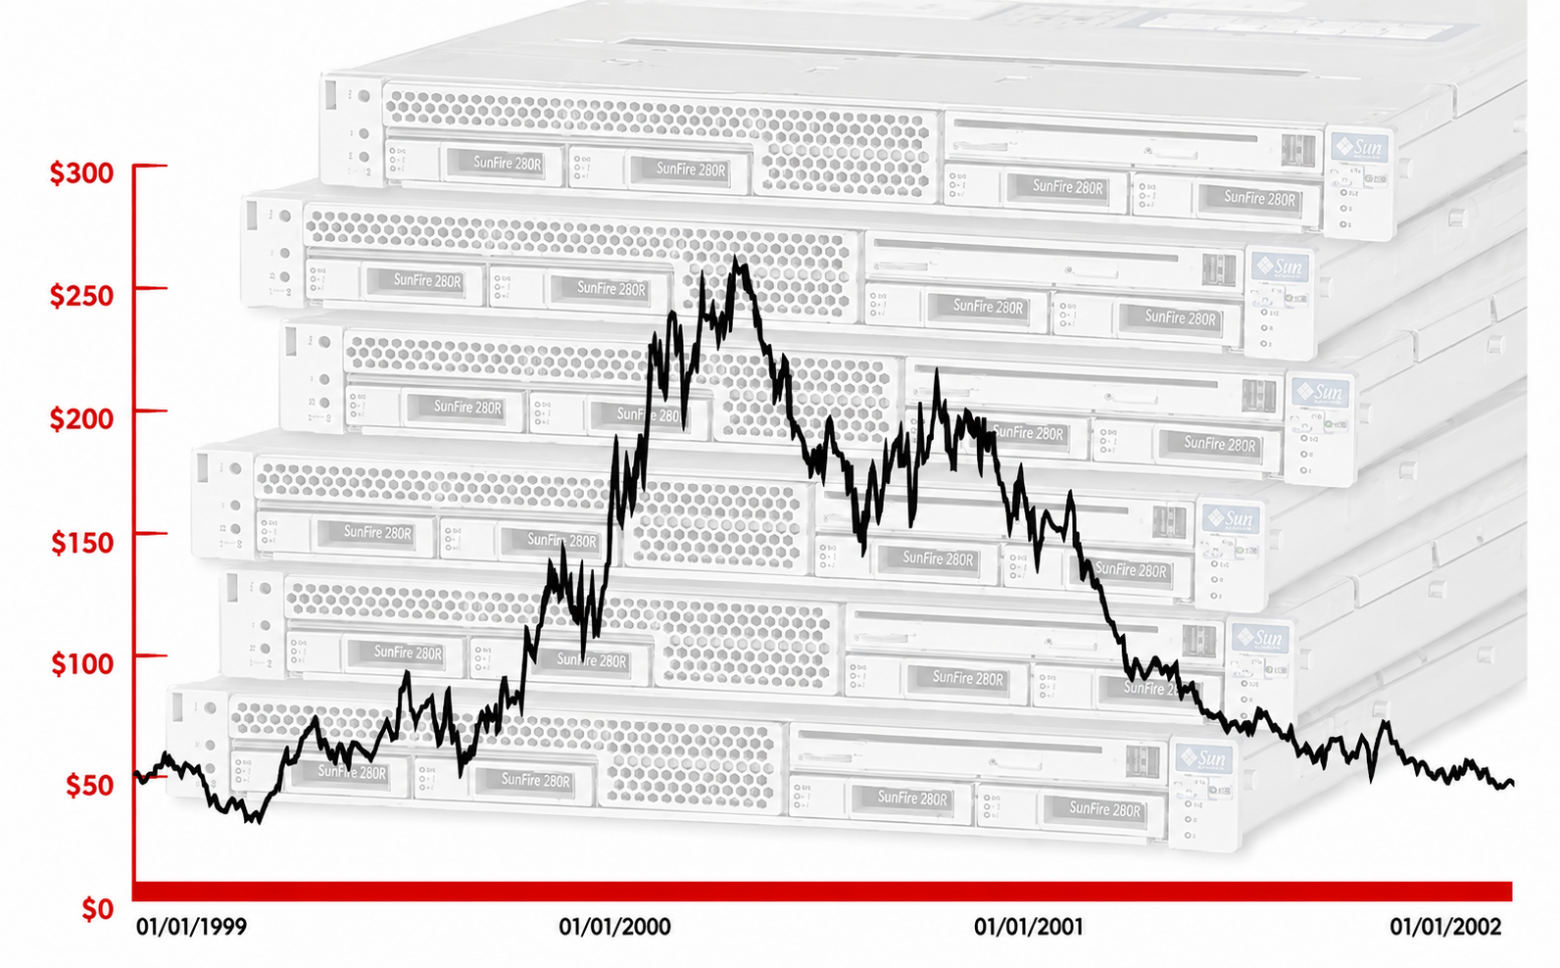
На пике пузыря рыночная капитализация компании приблизилась к $200 млрд. Проблема заключалась в том, что великолепная компания постепенно превратилась в великолепную инвестиционную историю, а великолепная инвестиционная история — в цену, которую становилось все сложнее оправдать.
После краха доткомов генеральный директор Sun Скотт Макнили вспоминал времена, когда акции компании торговались примерно по 10 годовых выручек. Его рассуждение было предельно простым.
Представьте, что вы покупаете компанию за десятикратную выручку и хотите вернуть вложенные деньги за десять лет. Для этого компания практически должна десять лет подряд отдавать владельцам всю свою выручку - не прибыль, а именно выручку.
Это означает, что нужно условно предположить отсутствие себестоимости, зарплат, налогов, капитальных затрат и расходов на исследования. А затем еще и предположить, что без этих инвестиций компания каким-то образом сохранит свой бизнес на прежнем уровне.
Макнили закончил этот мысленный эксперимент вопросом: «О чем вы вообще думали?»
Это одна из самых удачных иллюстраций того, что цена и качество бизнеса — две совершенно разные вещи.
Sun не была фиктивной компанией. У нее были выдающиеся инженеры, настоящие технологии, огромная выручка и продукты, которыми пользовалась вся Кремниевая долина. Более того, технологическая революция, на которой строилась инвестиционная история Sun, действительно происходила.
И все это не помешало акциям компании обрушиться примерно на 80%.
В этом и заключается одна из самых неприятных особенностей пузырей: чтобы возник пузырь, совсем не обязательно, чтобы сама технология оказалась бесполезной. Наоборот, самые убедительные пузыри нередко возникают вокруг настоящих революций.
Железные дороги действительно изменили экономику. Интернет действительно изменил мир. Искусственный интеллект, вероятно, тоже изменит очень многое.
Но между утверждениями «эта технология изменит мир» и «любая цена за компанию, связанную с этой технологией, оправданна» лежит огромная дистанция.
Amazon хорошо показывает другую сторону этой истории. На пике доткомов компания тоже торговалась по экстремальным мультипликаторам, а в долгосрочной перспективе ее бизнес оказался даже лучше, чем предполагали многие оптимисты.
Но это не спасло акции от падения почти на 93%. Можно было оказаться правым относительно интернета, правым относительно Amazon и при этом несколько лет наблюдать, как большая часть вложенного капитала исчезает.
Sun повезло меньше.
После пузыря изменился сам технологический ландшафт. Linux и программное обеспечение с открытым исходным кодом начали теснить дорогие проприетарные серверные системы, а архитектура x86 становилась все более мощной и дешевой. Преимущества собственных SPARC‑процессоров Sun постепенно теряли значение.
Компания, которая когда‑то символизировала будущее вычислений, оказалась слишком сильно привязана к архитектуре предыдущего этапа этого будущего.
В 2009 году Oracle согласилась купить Sun примерно за $7,4 млрд. Компания, некогда стоившая около $200 млрд, стала еще одним напоминанием о том, насколько быстро технологическое лидерство может превратиться в историческую сноску.
Есть ли пузырь сейчас? Время покажет.
Но если посмотреть на крупнейшие бумы и крахи прошлого — Пузырь Южных морей, спекулятивные эпизоды XVIII века, железнодорожную манию, земельные бумы XIX века, Ревущие двадцатые и крах 1929 года, Японию 1980-х, пузырь доткомов и Великий финансовый кризис 2008 года, — между совершенно разными эпохами обнаруживается удивительно много общего.
Уильям Куинн и Джон Тернер в книге «Глобальная история финансовых пузырей» свели эти общие черты к модели, которую назвали «треугольником пузыря».
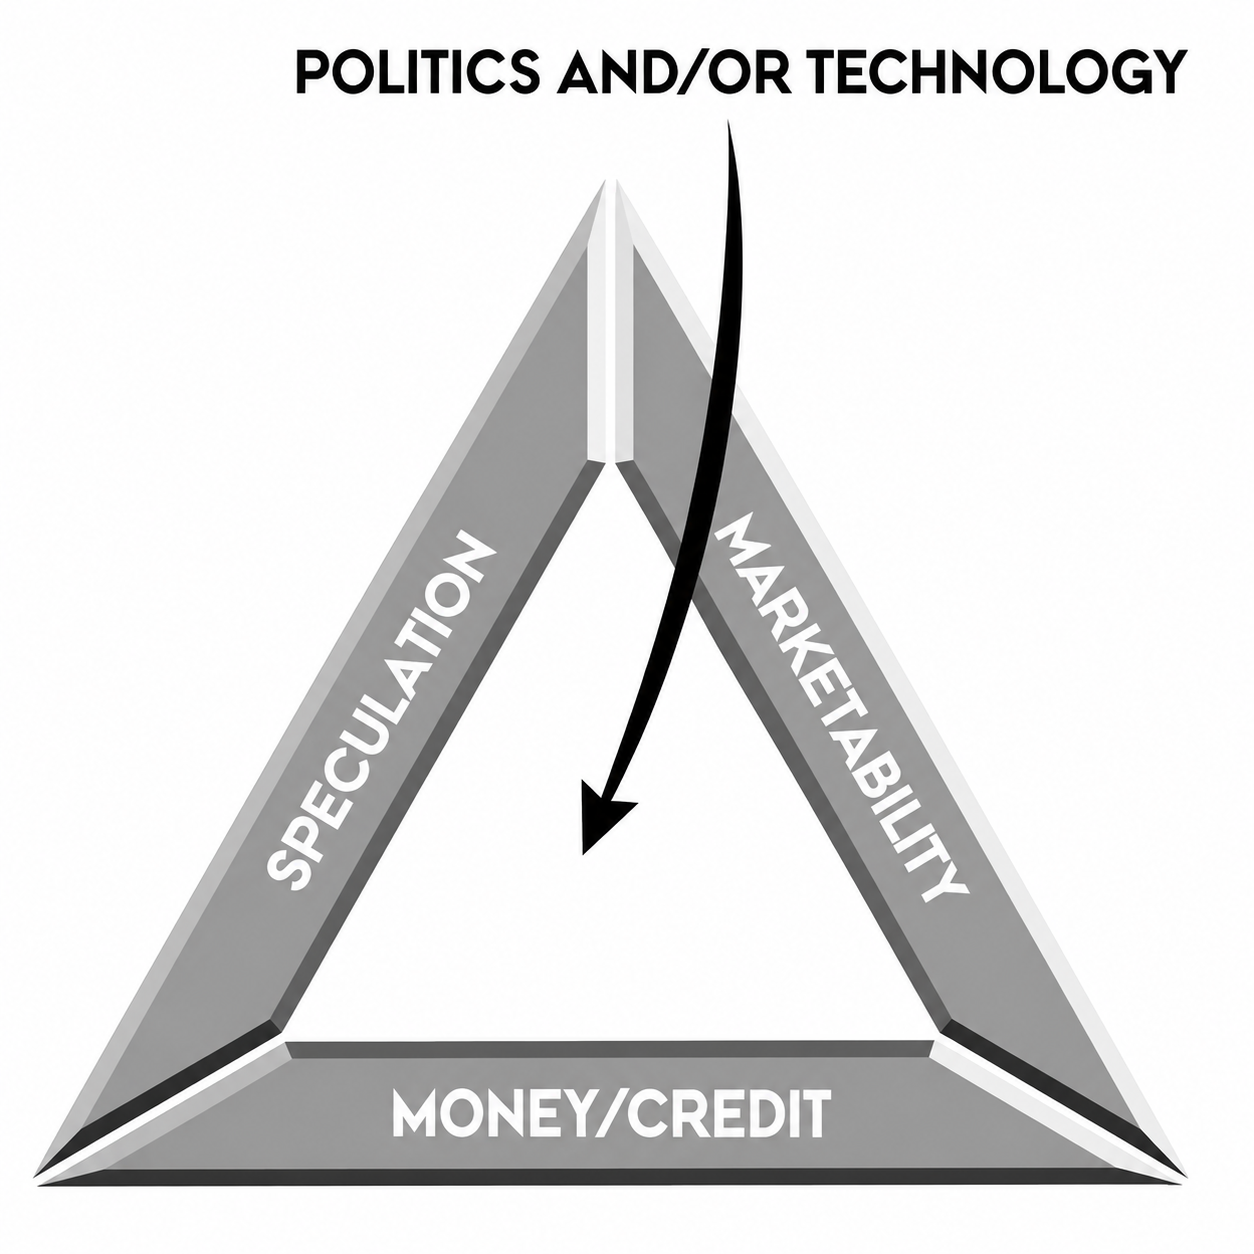
Первая сторона этого треугольника — рыночность. Актив должен быть достаточно легко купить и продать. Чем проще войти в рынок, найти покупателя или продавца и быстро совершить сделку, тем больше потенциальных участников способны присоединиться к росту.
Вторая сторона — кредит и деньги. Это топливо пузыря. Низкие процентные ставки, доступное финансирование и избыток ликвидности дают инвесторам дополнительный капитал. Когда активы начинают покупать в том числе на заемные деньги, рост цен способен подпитывать сам себя.
Третья сторона — спекуляция. По мере роста рынка на него приходит все больше новых участников, которых интересует уже не столько стоимость актива, сколько само продолжение движения цены. Покупают потому, что цена растет, а предыдущие покупатели уже заработали.
Так возникает положительная обратная связь: рост цен → большие прибыли первых участников → приток новых денег → дальнейший рост цен.
Но одного треугольника недостаточно. Нужна еще искра, которая запускает процесс.
Исторически такой искрой часто становилось либо крупное технологическое изменение, либо политическое решение, резко менявшее экономические условия. Именно поэтому сегодняшний момент настолько интересен.
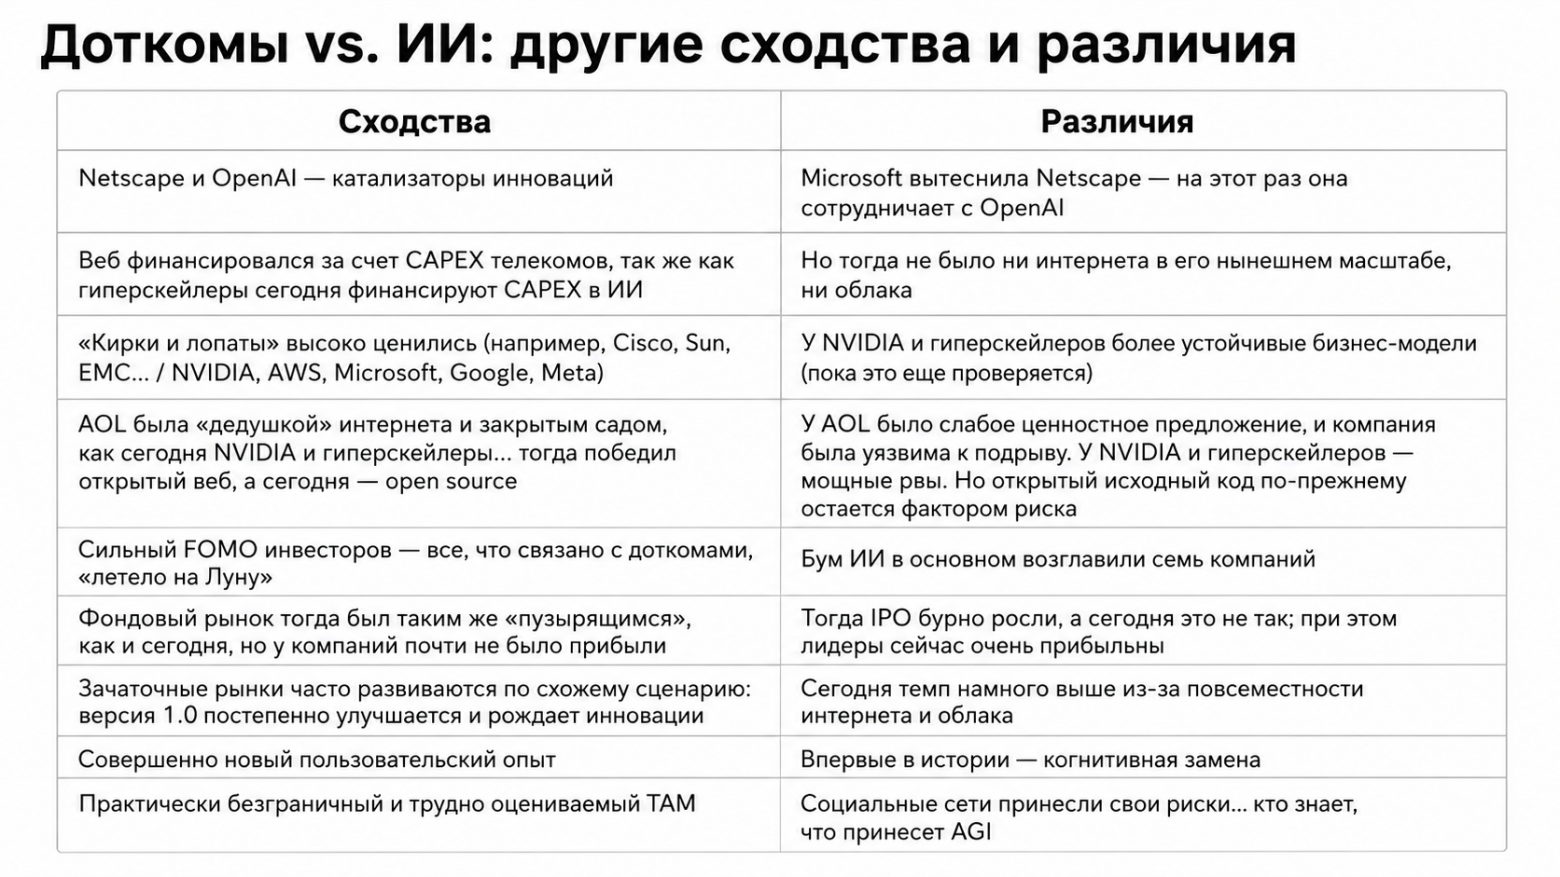
После кризиса 2008 года чрезвычайно мягкая денежно‑кредитная политика на долгие годы стала привычной частью финансовой системы. Огромные объемы дешевых денег и ликвидности приучили инвесторов искать доходность во все более рискованных активах.
А затем появилась новая технологическая искра — искусственный интеллект и особенно генеративный ИИ.
Получается почти классическая комбинация: капитал, доступ к рынку, спекулятивный интерес и технология, обещающая перестроить целые отрасли. То, что начинается как небольшой костер, при определенных условиях действительно может превратиться в лесной пожар.
Дженсен Хуанг
Sun Microsystems была не только предшественником Nvidia по роли в технологической инфраструктуре. Люди из Sun находились буквально у истоков самой Nvidia.
Сооснователи Nvidia Крис Малаховски и Кертис Прим до основания компании работали в Sun Microsystems. Они хорошо знали ее культуру, инженерную среду и тот тип компании, который пытался стать фундаментом новой вычислительной эпохи.
Поэтому параллель между Скоттом Макнили и Дженсеном Хуангом становится особенно интересной.
Один из сотрудников Nvidia когда‑то говорил, что Хуанг старается регулярно напоминать людям о судьбе Sun и, похоже, сознательно пытается не повторить ее ошибок. Если это действительно так, то нынешнюю стратегию Nvidia можно рассматривать и через эту призму.
Во время доткомов интернет действительно оказался будущим. Но это не означало, что все цены на это будущее были разумными. Возможно, главный урок той эпохи именно в этом: можно совершенно правильно угадать будущее — и все равно заплатить за него слишком дорого.
Хорошего дня! заходите на тг канал https://t.me/TradPhronesis